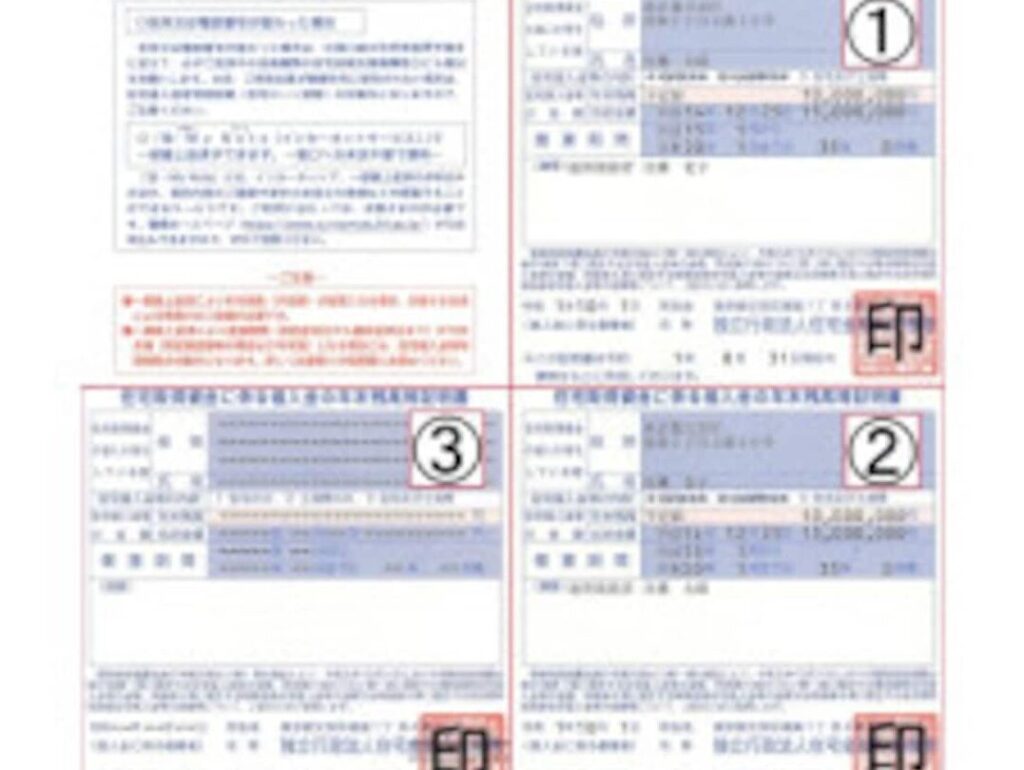
住宅取得資金に係る借入金の年末残高等証明書が届く時期について、私たちは多くの人が疑問に思っていることを知っています。特に、年末が近づくとこの証明書が必要になる場面が多くなりますよね。年末残高等証明書はいつ届くのか、そのタイミングを把握しておくことは、住宅ローンの管理をスムーズに行うために非常に重要です。
住宅取得資金の借入金とは
住宅取得資金の借入金は、私たちが住宅を購入する際に必要な資金を借りるための融資です。主に、銀行や住宅ローン専門会社から提供されます。借入金には、固定金利と変動金利の選択肢があり、私たちのライフスタイルや将来の金利動向に応じて選ぶことが重要です。
借入金の利率は、借入先の金融機関や市場の状況によって異なる。たとえば、2023年の日本の平均住宅ローン金利は約0.5%から1.5%の範囲です。この金利は、借入額や返済期間、個々の信用スコアによって影響されます。
借入金の返済は、一般的に毎月の均等返済または元利均等返済が多いです。毎月の負担を軽減するために、長期ローンが選ばれることもありますが、総支払額が増加することには注意が必要です。
私たちが借入金を利用する際に考慮すべきポイントは、以下の通りです:
- 返済計画: 将来の収入や支出を考慮し、無理のない返済を心がける。
- 借入限度額: 自己資金の割合をしっかり見極め、無理な借入を避ける。
- 手数料: 繰上げ返済や保証料など、別途生じる手数料を把握しておく。
年末残高等証明書の重要性
年末残高等証明書は、住宅取得資金に関連する借入金の管理に欠かせない正式な書類です。この証明書には、借入金の年末残高や利息の金額など、重要な情報が記載されており、税務や資金計画に影響を与える要素が含まれています。
税務上の影響
年末残高等証明書は、税務申告時における控除の確定に役立ちます。この証明書を活用することで、次のような利点があります。
- 借入金の利息を適切に控除できる
- 住宅ローン控除を確実に受ける
- 所得税の計算に必要な情報が得られる
これらの要素は、正確な税務申告を行う上で重要です。
資金計画への活用
年末残高等証明書は、将来の資金計画にとっても重要です。具体的には以下の点で役立ちます。
- 現在の借入金残高から返済計画を見直す
- 利息負担の変化を把握する
- 住宅購入やリフォームの資金計画に役立てる
書類の受け取り時期
年末残高等証明書の受け取り時期は、一般的に12月頃です。金融機関は毎年、この時期に証明書を発行し、借入者に送付します。
一般的なスケジュール
証明書の発送スケジュールは通常次の通りです。
- 11月中旬: 各金融機関の準備が始まる時期。
- 12月上旬: 大半の金融機関が証明書の発送を開始。
- 12月中旬: 借入者の手元に届くことが多い。
私たちが確実に受け取るためには、貸付先の金融機関に確認することが重要です。多くの場合、オンラインバンキングで照会できる機能もあります。
遅延の可能性と対策
書類の発送が遅れる場合もあります。その理由は以下の通りです。
- 郵送の混雑: 年末の郵便物が多くなるため。
- 金融機関の内部手続きの遅延: 組織内の不具合やミスが原因になることもある。
必要な手続き
年末残高等証明書を受け取るためには、いくつかの手続きが必要です。まず、借入をした金融機関に連絡して手続きを確認します。金融機関によって手続きは異なることがあるため、早めのアクションが重要です。
次に、オンラインバンキングの利用登録をチェックすることが推奨されます。多くの金融機関では、オンラインで残高証明書の申請が可能です。この手続きにより、郵送の手間を省けることができます。
また、必要書類の準備も忘れずに行ってください。一般的には、借入契約書や本人確認書類が求められます。これらの書類が整っていないと、手続きが遅れる可能性があります。
証明書が届かない場合や不安な点がある場合は、金融機関に直接問い合わせることが大切です。急な問い合わせも受け付けていることが多いので、遅れが生じた時はすぐに確認します。
Conclusion
年末残高等証明書の到着時期を把握することは私たちにとって非常に重要です。この証明書は住宅ローンの管理や税務申告に欠かせない要素となります。金融機関による発送スケジュールを理解し早めに手続きを進めることで、スムーズに証明書を受け取ることができます。
万が一証明書が届かない場合や不安な点があるときは、躊躇せずに金融機関に問い合わせましょう。これにより、私たちの住宅ローンに関する手続きが円滑に進むでしょう。正確な情報を手に入れ、適切な資金計画を立てることが、私たちの未来にとって重要です。