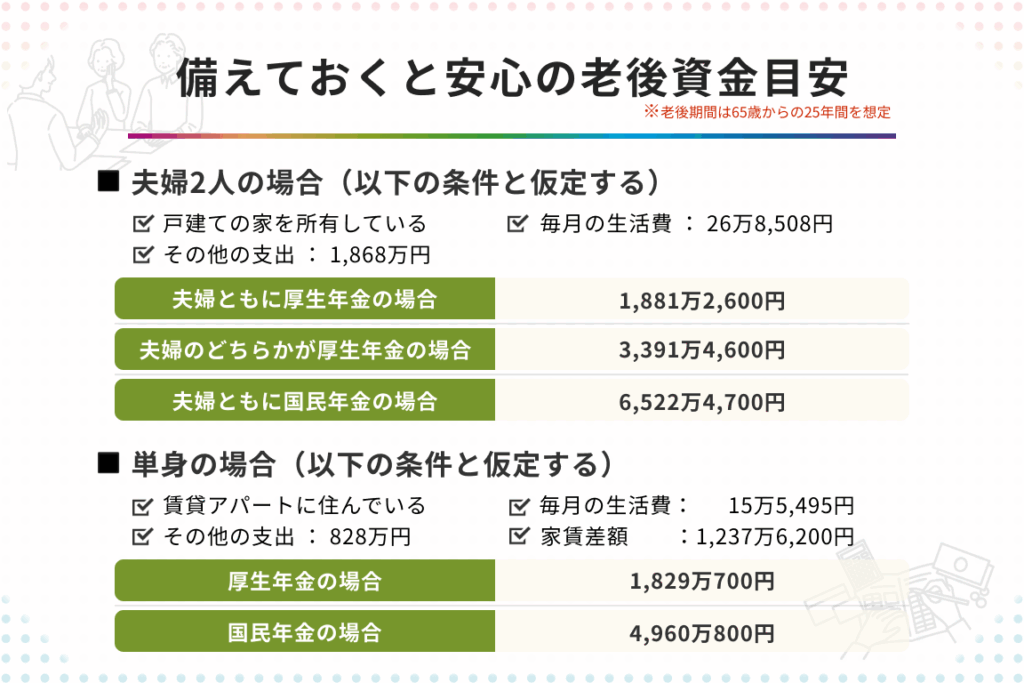
老後の生活を考えるとき、最も気になるのが60歳からの老後資金いくら必要なのかということです。私たちの人生は長くなり、老後の資金計画はますます重要になっています。果たして、どれくらいの金額があれば安心して暮らせるのでしょうか?
60歳からの老後資金の必要性
老後資金は、60歳からの生活で必要不可欠です。この時期には、定年退職や生活スタイルの変化が影響を与えるため、十分な資金の計画が重要です。
老後の生活費の実態
老後の生活費は、具体的に定められた額ではなく、個々の生活スタイルや地域によって変わります。一般的な数字では、月々の生活費は約20万円から30万円程度と言われています。この額には、以下のような費用が含まれます。
- 住宅費: 家賃や住宅ローン
- 食費: 3食分の食材費
- 光熱費: 電気、ガス、水道代
- 保険料: 医療や介護の保険
- 趣味・娯楽費: 旅行や外食の費用
実際には、医療や介護が必要となった場合に、さらに費用が増えることもあります。そのため、極力無理のない資金計画を立てることが勧められます。
健康管理にかかる費用
健康管理は、老後の生活の質に大きな影響を与える要素です。一般的に、健康管理にかかる費用は年間で約20万円から50万円になることがあります。この費用には、以下の項目が含まれます。
- 定期検診: 健康状態のチェックに必要な費用
- 薬代: 常用している医薬品やサプリメント
- 通院費: 医師の診察や治療に伴う交通費
- 介護サービス: 必要な場合のデイサービスや訪問介護
老後資金の具体的な目安
老後資金の具体的な目安を理解することは、安定した生活を送るために重要です。生活スタイルや地域によって、必要な資金に大きな違いがあります。
生活スタイルによる資金の違い
生活スタイルによる資金は、有意義な影響を及ぼします。私たちの選択によって、以下の要因が大きく変わります。
- 住居: 賃貸か持ち家か、またその場所により毎月の支出は異なります。
- 食費: 健康志向や外食頻度によって、月々の食費が変わります。
- 趣味・娯楽: 趣味にかけるお金が多ければ、資金がさらに必要です。
そこで、個別の生活スタイルに応じた資金計画がカギとなります。
地域別の生活費の差
地域による生活費の差は、国や都市によって大きく異なります。以下の点に注意が必要です。
- 都市部: 家賃や物価が高く、特に東京や大阪では高額です。
- 地方: 生活費が抑えられる場合もありますが、医療や交通の不便さが影響します。
- 地域の特性: 例えば、農村部では自給自足が可能な場合もあり、資金に優位です。
老後資金の準備方法
老後資金を準備する方法には、効果的なアプローチがいくつか存在します。特に、私たちが年齢を重ねるにつれ、計画的な準備が求められます。
貯蓄の重要性
貯蓄は老後の資金計画において非常に重要です。なぜなら、貯蓄によって予期せぬ医療費や生活費の変動に備えられるからです。以下の点が特に大切です。
- 定期的な積立:毎月一定額を貯蓄することで、将来の資金不足を防げる。
- 緊急資金の確保:急な支出に備えた資金を貯めておくと安心。
- 目標設定:具体的な貯蓄目標を設定することで、計画的に進められる。
私たちも、生活の中で貯蓄を意識し、少しずつ積み重ねていくことが重要です。
投資の選択肢
投資も老後資金を準備する上で考慮すべきです。市場の変動リスクを理解しつつ投資を行うことで、資産を増やす可能性があります。以下の投資オプションは有効です。
- 株式投資:リターンが高い分、リスクも伴うため、慎重な選択が必要。
- 債券投資:安定的な収入を確保したい場合、債券が適している。
- 投資信託:分散投資が可能で、初心者にも取り組みやすい。
- 不動産投資:長期的な視点で見れば、高い資産形成が期待できる。
公的支援制度の活用
老後資金の計画において、公的支援制度を活用することは非常に重要です。日本には、年金制度や生活保護といった公的な支援が存在します。これらの制度を理解し、適切に活用することで、安心した老後を迎えることが可能です。
年金制度の概要
年金制度は、老後の生活を支える大切な制度です。主に以下の三つの年金があります。
- 国民年金(基礎年金): 自営業や無職の人が加入する基本的な年金です。
- 厚生年金: 会社員や公務員が対象となる年金で、国民年金に上乗せされる形で支給されます。
- 企業年金: 一部の企業が独自に設ける年金制度です。
年金の支給額は加入期間や納付額によって異なります。一般的には、月額6万円から25万円程度が年金として受け取れる内容です。年金に加えて、個人年金保険や貯蓄を活用することも推奨されています。
生活保護の受給条件
生活保護制度は、最低限の生活を保障するための制度です。受給するためには、いくつかの条件があります。
- 所得水準: 所得が一定額以下であること。
- 資産状況: 所得以上の資産を持っていないこと。
- 就労能力: 就労の意思や能力がない、または十分な収入を得られない状況であること。
生活保護を受給できると、家賃や光熱費の一部、医療費などが支給されます。具体的な支給額は地域や家族構成によって異なるため、必ず自分の状況を確認する必要があります。
結論
老後資金の準備は私たちの未来において非常に重要です。60歳からの生活を安心して送るためには具体的な目標を持った資金計画が必要です。生活スタイルや地域によって異なる必要額を理解し、自分たちに合ったプランを立てることがカギとなります。
貯蓄や投資を活用しつつ公的支援制度を理解することで、老後の生活をより安定させることが可能です。健康管理や医療費も考慮に入れ、無理のない資金計画を心がけましょう。これからの人生をより豊かにするために、今から準備を始めることが大切です。