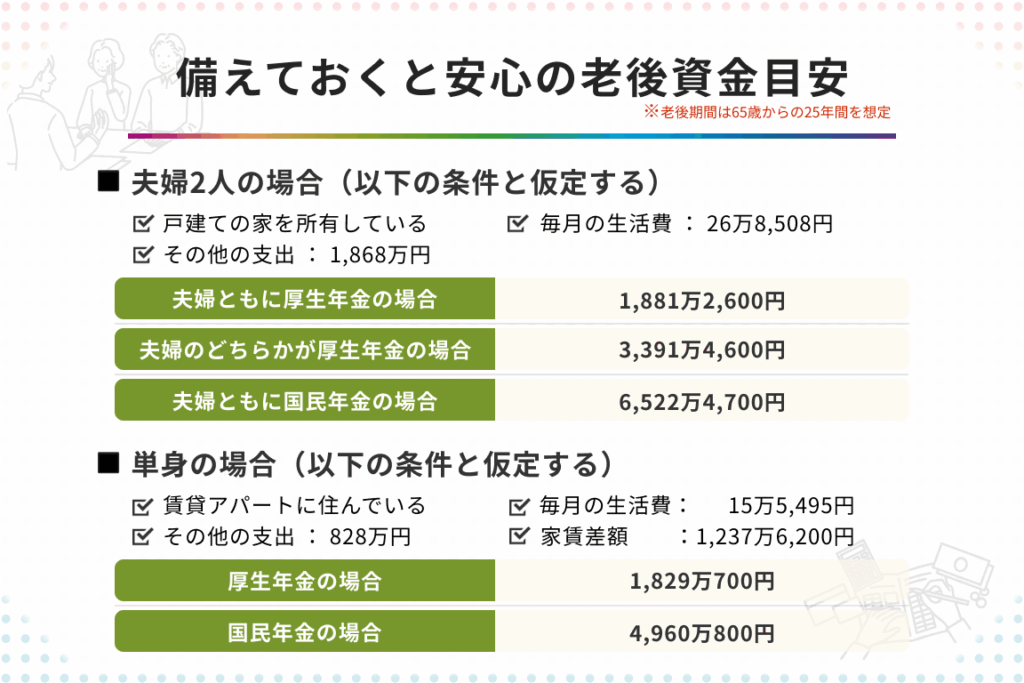
老後の生活を豊かに過ごすためには、どれくらいの資金が必要なのか気になりますよね。私たちもその疑問を抱きながら、老後資金について真剣に考え始めました。実際、老後にどれだけ貯めておくべきなのかを理解することは、安心した未来を築くための第一歩です。
老後 資金 の必要性
老後資金は、私たちが安心して豊かな生活を送るために不可欠です。具体的に、生活費や医療費をカバーし、必要な支出に備える役割を果たします。どれくらいの資金が必要かは、ライフスタイルや健康状態によって異なりますが、一般的な目安を考慮することが重要です。
以下は、老後資金に関する主な要素です:
- 生活費:月々の支出を確保すること。住居費、光熱費、食費などを計算することで、その額が具体的になる。
- 医療費:健康状態に応じた医療サービスを受けるための費用も重要です。特に、高齢者向けの医療や介護が必要になることが多い。
- 予備資金:予期しない出費にも備えて、余裕を持った資金を準備する必要があります。これには、臨時の医療費や修理費用が含まれます。
私たちが周囲と相談して、具体的な貯蓄目標を設定することが安心感を高めます。実際、50代から60代では、老後資金の準備が特に重要です。たとえば、40代までに2000万円、60代では3000万円以上を目指すといった目安があります。
老後 資金 の目安
老後資金の目安は、個々のライフスタイルや必要性に大きく依存します。具体的な数値を把握することで、安心した未来に向けた計画が立てやすくなります。
年齢別 貯蓄目標
年齢によって求められる貯蓄額は大きく異なります。それぞれのライフステージにおける貯金目標について、以下のように整理できます。
- 30代: 約500万円を目指す。将来への準備を始める時期。
- 40代: 約2000万円を目指す。家庭の支出が増える時期。
- 50代: 約3000万円を目指す。退職後の生活を考える重要な時期。
- 60代: 4000万円以上を推奨。老後資金が必要とされる最終段階。
生活費の試算
老後の生活費を試算することは重要です。以下の項目を考慮に入れ、必要な金額を具体的に計算します。
- 食費: 月約5万円。
- 住居費: 月約7万円。
- 医療費: 月約3万円。
- 交通費: 月約1万円。
- 娯楽費: 月約2万円。
老後 資金 の増やし方
老後資金を効果的に増やすには、複数の方法があります。さまざまなアプローチを組み合わせると、将来の安心感が高まります。
投資の活用
投資は、老後資金を増やすための重要な手段です。特に定期預金や株式、投資信託などが挙げられます。これらの選択肢では、以下の点が重要です。
- リスク管理を行う: リスクの高い投資は利益を追求できますが、損失の可能性も考慮が必要です。長期的な視点を持つと、リスクを軽減できます。
- 資産の分散投資: 株、債券、不動産など複数の資産に分けることで、リスクを分散し、安定した収益を狙えます。
- インデックスファンドの利用: コストが低く、長期的に安定した成長を期待できるため、初心者にも適しています。
節約術
資金を増やすためには、無駄を省くことも重要です。節約術を実践することで、毎月の貯蓄を増やし、老後資金の準備が進みます。以下の方法を参考にしてください。
- 家計簿をつける: 出費を把握することで、無駄遣いを見つけやすくなります。毎月の支出を見直す習慣をつけましょう。
- 不要なものを整理する: 不要な物を売却すると、一時的な収入が得られます。クローゼットやガレージの整理を定期的に行い、ストレスも軽減できます。
- サービスの見直し: 契約中のサービスや保険などを見直し、より安いプランに変更することで、毎月の固定費を削減できます。
具体的な貯蓄方法
老後資金を具体的に貯める方法はいくつかあります。まず、定期預金を利用することが基本の一つです。少額から始められるこの方法は、計画的に資金を貯めるのに適しています。次に、口座の分散化を考えましょう。異なる金融機関で口座を持つことで、リスクを分散し、利息も比較的高い選択肢を見つけやすくなります。
次に、投資の選択肢を検討します。具体的には、インデックスファンドやETFへの投資が一般的です。これらは市場全体の成長に連動するため、低コストで長期的な利益を期待できます。また、ロボアドバイザーも選択肢の一つです。自動化された投資管理により、初心者でも手軽に資産運用が行えます。
さらに、節約対策を講じることが重要です。具体的には、毎月の支出を確認し、無駄を省くことで、余剰資金を老後資金としてプールできます。例えば、家計簿をつけることにより、消費傾向が明確になり、無駄遣いの削減につながります。
他にも家計管理を助けるアプリを活用することも効果的です。これにより、資金の流れをリアルタイムで確認しながら、未来の支出を計画しやすくなります。普段の生活の中で、小さな節約を積み重ねることで、大きな資金を形成できます。
注意すべきポイント
老後資金を考える際、いくつかの重要な点を押さえておく必要があります。まず、ライフスタイルによって必要な資金が異なることを理解しましょう。収入や支出のバランスを考慮し、個々の生活スタイルに合わせた資金計画が求められます。また、健康状態も資金計画に影響を及ぼすため、特別な医療費や介護費用を見込むことが大切です。
次に、老後の生活費を具体的に試算することが必要です。以下の項目を考慮し、それぞれの費用を算出します。
- 食費
- 住居費
- 医療費
- 交通費
- 娯楽費
これにより、より正確な貯蓄目標が設定できます。また、貯蓄目標は年齢段階ごとに設定することが重要です。30代では約500万円、40代では約2000万円、50代では約3000万円、60代では4000万円以上を目指すべきです。
その上、投資や節約方法を活用することも効果的です。投資ではリスク管理が重要であり、資産の分散投資を行うことで安定性を図ります。節約術も役立ち、家計簿をつけることで無駄な支出を把握し、固定費を見直すことで資金を有効に活用できます。
Conclusion
老後資金の準備は私たちの未来を左右する重要なステップです。具体的な貯蓄目標を設定しライフスタイルに応じた資金計画を立てることで、安心した生活を送る準備が整います。投資や節約術を駆使して資金を増やし、無駄を省くことも大切です。
また、周囲と相談しながら進めることで心強いサポートを得られます。老後の生活は自分たちの手の中にあるのですから、計画的に行動し希望に満ちた未来を築いていきましょう。