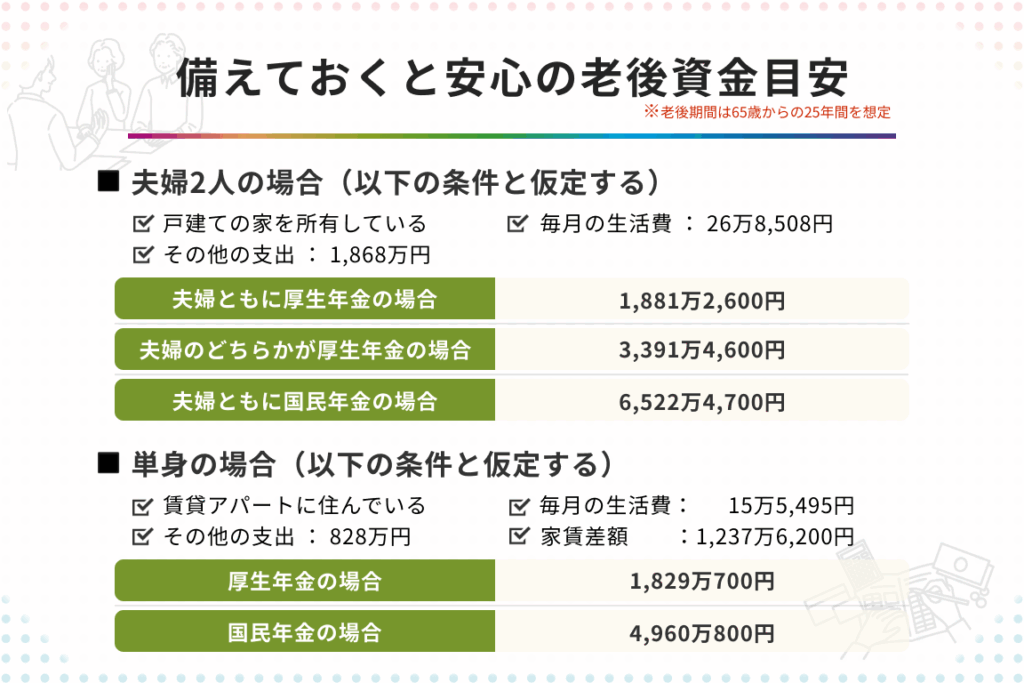
老後の生活を考えるとき、最も気になるのが「老後の資金 いくら必要」という問いです。私たちは、将来の安心した生活を送るために、どれだけの資金を準備すべきかを真剣に考えなければなりません。老後の資金は、年金だけでは賄えないことが多く、具体的な金額を把握することが重要です。
老後の資金の重要性
老後の資金には、多くの理由で重要な役割があります。まず、年金だけでは生活費をカバーできないことが一般的です。したがって、自分たちで資金を積み立てることが必要です。
老後の生活には、医療費やレクリエーション費用がかかります。これらは予想外に高額になる場合があります。例えば、平均的な日本の家庭が必要とする老後の資金は、月額25万円以上が一般的です。この金額は、病気や入院などの突発的な出費にも備えるために考慮されています。
加えて、現在の経済状況では、長期的な資金計画が不可欠です。物価上昇や金利の変動が影響を及ぼすため、将来の生活費を正確に計算する必要があります。将来を見据えた計画が重要です。
また、精神的な安定にも資金は寄与します。安心して老後を迎えることで、豊かな生活が可能になります。安心感は、健康や幸福感にも直結します。
老後の生活費
老後の生活費は、私たちが安心して暮らすために欠かせない要素です。生活にかかる費用を正確に把握し、計画的に準備することが重要です。
基本的な生活費
基本的な生活費には、食費、住居費、光熱費、通信費などが含まれます。これらの項目は毎月の生活に直結しており、以下のような平均的な金額が必要です。
| 費用項目 | 月額平均金額 |
|---|---|
| 食費 | 6万円 |
| 住居費 | 8万円 |
| 光熱費 | 2万円 |
| 通信費 | 1万円 |
| 合計 | 17万円 |
基本的な生活費をしっかり把握することで、突発的な出費にも対応しやすくなります。また、地域によって必要な金額は異なるため、生活の基準に応じた計画が望まれます。
医療費の考慮
医療費は、老後に特に重視すべき項目です。私たちは、平均的に年間約20万円程度の医療費がかかると見込まれています。加えて、入院や新たな治療法の登場によって予想外の費用が発生する可能性もあります。
私たちは、以下の要素を考慮することで医療費をより正確に見積もれます。
- 定期的な健康診断: 健康維持のため、毎年の検診を行うことが勧められます。
- 傷病保険: 不測の事態に備えて、保険の見直しや加入を考えることが大切です。
老後資金の必要額の計算方法
老後の資金を正確に把握することは、安定した生活を送るための鍵です。収入と支出をしっかりと見積もることで、自分たちの必要額を明確にできます。
収入源の把握
まず、定期的な収入源を確認します。主な収入源には以下が含まれます。
- 年金: 国民年金や厚生年金などが主な収入。
- 貯蓄・投資の利息: 定期預金や投資信託からの収益。
- 副業収入: パートタイムの仕事やフリーランスの収入。
収入の合計を見積もることで、老後にどの程度の資金が手に入るかがわかります。これらの情報を集めて、自分たちの生活スタイルに合った収入モデルを築きましょう。
支出の見積もり
次に、月々の支出を見積もります。老後に必要な主な支出項目は以下です。
- 生活費: 食費、住居費、光熱費、通信費などの基本的な支出。
- 医療費: 年間約20万円を見積もるのが一般的。
- レクリエーション費用: 趣味や旅行にかかる費用。
老後資金の準備方法
老後資金の準備方法は、安心した生活を送るための重要なステップです。ここに注目すべきポイントがあります。
貯金の管理
貯金の管理は、老後資金を確保するための基礎である。定期的に収入の一部を貯金し、月々の支出を把握することが大切です。また、緊急時のために、少なくとも3〜6ヶ月分の生活費を貯蓄しておくと安心です。使用目的に応じて貯金口座を分けると、目標達成が容易になります。具体的には、以下のような口座を考慮します:
- 緊急資金口座
- 通常の貯金口座
- 老後資金専用口座
加えて、毎月の貯金額を見直すことで、生活の変化に応じた柔軟な管理が可能です。
投資の活用
投資は、老後資金を増やす有効な手段である。長期的な視点で資産を増やすために、株式や投資信託、不動産などを活用できます。特に、株式市場は過去数十年にわたり着実に成長してきたため、将来に向けた資金の増加が期待できます。以下は投資の選択肢です:
- 株式投資
- 投資信託
- 不動産投資
老後資金に関する制度
老後資金のための制度は、資金計画において重要な役割を担います。多くの人がこれらの制度を理解することで、将来に備えることが可能です。
年金制度の理解
年金制度は、老後の生活を支える基盤の一つです。多くの人々が加入しているこの制度では、以下の要素が重要です。
- 公的年金: 基礎年金と厚生年金があり、収入に応じた支給額で生活を支援します。
- 私的年金: 企業年金や個人年金が含まれ、自分たちでの準備が求められます。
- 年金の受給開始年齢: 通常65歳以上ですが、繰り下げ受給を選択することも可能です。
この制度を理解することで、収入の全体像が明らかになり、資金計画の一助となります。
介護保険の考え方
介護保険は、高齢期における介護サービスの利用を目的としています。この制度により、必要な介護費用の負担を軽減することが期待されます。
- 保険料: 40歳以上が対象で、収入に応じて定期的に支払います。
- サービス提供: 訪問介護、デイサービス、特別養護老人ホームなど、利用できるメニューがあります。
- 要介護認定: 認定を受けることで、サービスの利用が可能になります。
結論
老後の資金計画は私たちの未来を左右する重要な要素です。必要な金額を把握し計画的に準備することで安心した老後を迎えることができます。生活費や医療費の見積もりはもちろんのこと、貯蓄や投資を通じて資産を増やすことも大切です。
また年金制度や介護保険についての理解を深めることで、より具体的な資金計画が立てられます。これらのステップを踏むことで、私たちの老後が豊かで安心なものになることを目指しましょう。