老後資金について考えたことはありますか?私たち夫婦にとって、将来の安心はとても重要です。老後に必要な資金がいくらあれば安心できるのか、具体的な数字を知ることは、人生の質を高めるための第一歩です。
老後資金の重要性
老後資金は、私たちが安心して暮らすために不可欠です。老後の生活がどれほど安定するかは、準備した資金の額に大きく依存します。将来の医療費や生活費、趣味に使うお金を考慮すると、必要な金額が具体的に見えてきます。
例えば、以下のような費用を含めるべきです:
- 医療費:年齢を重ねるにつれて、医療サービスの利用頻度が増加します。
- 生活費:食費や光熱費、住居費など基本的な支出。
- 余暇費用:旅行や趣味活動に使うお金。
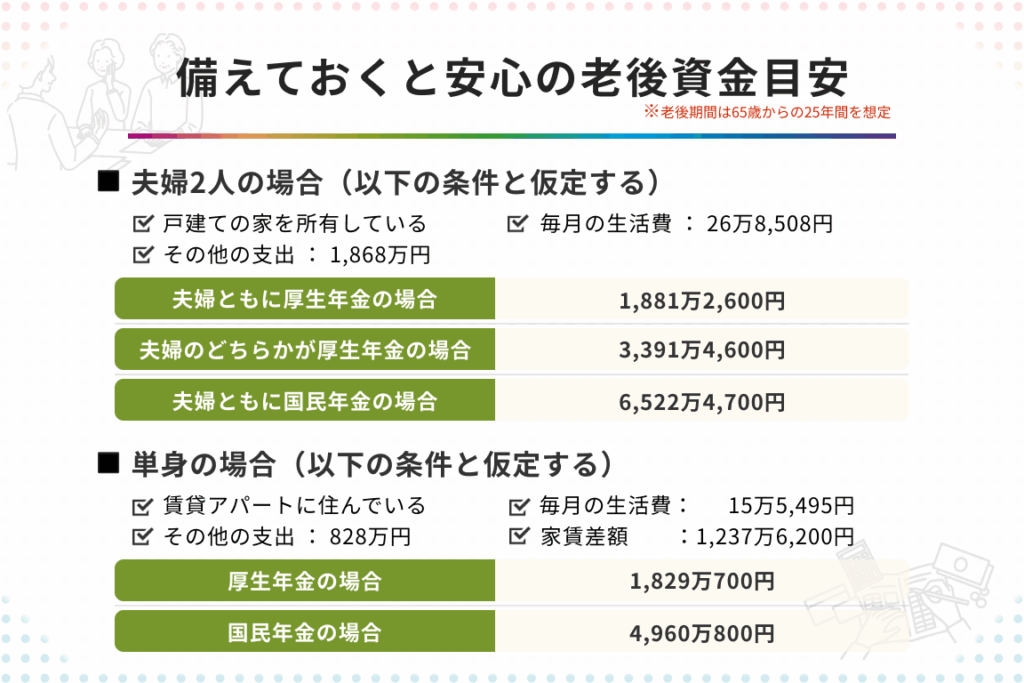
私たちが運営するサイトでは、平均的な夫婦の老後資金の目安を具体的に示しています。例えば、一般的には60歳から85歳までの25年間を考え、月当たりの生活費が30万円であれば、総額で約9000万円必要です。この情報を元に、私たちの計画を見直すことができるのです。
また、老後資金が不足するという不安が、精神的なストレスを引き起こすことがあります。これが、より良い生活の質に対する障害になるかもしれません。十分な資金があれば、安心して過ごせる時間が増えます。
夫婦に必要な老後資金
老後資金は、私たち夫婦が安心して暮らすための基盤をなす。生活費や医療費を正確に見積もることが、必要な資金額を算出する第一歩となる。
生活費の見積もり
生活費の見積もりは非常に重要で、私たちの生活スタイルや居住地によっても異なる。そのため、以下の要素を考慮するべきだ。
これを基に、60歳から85歳までの25年間にわたるトータルコストは月額30万円ほどとなり、総額で約9000万円が必要とされる。計画的に貯蓄することが、将来の安心につながる。
医療費の考慮
医療費も避けて通れない。私たち夫婦は、年齢が上がるごとに医療費が増加することを理解しておくべきだ。具体的な見積もりは以下の通りだ。
老後資金の貯め方
老後資金を効率的に貯める方法は多岐にわたります。ここでは、特に有効な貯蓄方法と投資の選択肢について詳述します。
貯蓄方法
貯蓄方法には、いくつかの選択肢があります。以下に主なものを挙げます。
- 定期預金: 利率が固定され、安心感がある。
- 積立預金: 定期的に一定額を貯金する方法で、計画的に資金を増やす。
- 個人年金保険: 将来の年金を意識した商品で、老後資金の確保に直結する。
これらの方法は、リスクが少ないため、初心者でも取り組みやすいです。特に、最初のステップとして、少額から始められる積立預金を選ぶことが推奨されます。さらに、貯蓄を攻略するには、家計の見直しが不可欠です。無駄な支出を減らし、貯蓄に回す額を増やす工夫が必要です。
投資の選択肢
投資には、リスクとリターンがありますが、資金を増やすための有力な方法でもあります。以下に代表的な投資の選択肢を示します。
- 株式投資: 単元株から始められるため、少額でうまく運用できる。
- 投資信託: 専門家が運用するため、初心者でも安心して資産形成を目指せる。
- 不動産投資: 賃貸収入を得られる可能性が高いが、初期投資が大きい。
老後資金の運用
老後資金の運用は、将来にわたって安定した生活を送るために重要な要素です。具体的な運用方法にはリスク管理、資産配分の考え方などが含まれます。
リスク管理
リスク管理は、老後資金を守るための基本です。以下のポイントに留意することで、リスクを軽減できます。
- 投資の多様化: 複数の資産クラスに投資し、資金の一部が損失を被っても全体の損失を抑える。
- 定期的な見直し: 市場状況の変化に応じて資産配分や投資先を見直し、適切なリスク水準を維持する。
- 損切りルールの設定: 最大損失額を設定し、予想外の損失が発生した際には早めに売却することで大損を防ぐ。
リスクを理解し、適切に管理することで、私たちの老後資金の安全性を確保できます。
資産配分の考え方
資産配分は、資金をどのように振り分けるかに関する戦略です。分散投資を考慮する際の要素には以下があります。
- 年齢に応じた配分: 若い私たちはリスクを取る余裕があるため、株式への投資比率を高め、高齢になるにつれて債券や現金の比率を増やす。
- ライフスタイルの考慮: 趣味や旅行など、将来のライフスタイルに応じた資産配分を設定し、生活の質を向上させる。
- 流動性の確保: 必要な資金がある場合に備え、一定額を流動資産として確保し、急な出費にも対応できる体制を整える。
結論
老後資金についての計画は私たちの未来に大きな影響を与えます。必要な金額を正確に把握し効率的に貯蓄することで安心した老後を迎えることができます。生活費や医療費を考慮しつつ貯蓄や投資を行うことが重要です。
また家計の見直しを通じて無駄を省き貯蓄を増やす努力も欠かせません。老後資金をしっかりと準備することで、私たちの生活の質を向上させることができるでしょう。安心して過ごせる未来を手に入れるために今から行動を始めましょう。