私たちの生活において、**生活防衛資金はどれくらい必要なのか**という疑問は、多くの人が抱える重要なテーマです。予期せぬ出費や収入の減少に備えるためには、どのくらいの資金を蓄えておくべきでしょうか。生活防衛資金の目安は、個々のライフスタイルや状況によって異なりますが、一般的に何ヶ月分を準備するのが理想的なのかを考えてみましょう。
生活防衛資金とは
生活防衛資金とは、急な出費や収入の変動に備えるための資金です。この資金があれば、予期せぬ事態に対処しやすくなります。具体的には、以下のような状況で役立ちます。
- 失業:仕事を失った場合、生活費を補うために必要です。
- 病気や怪我:医療費や治療にかかる費用をカバーします。
- 自然災害:万が一の災害による出費に備えられます。
また、生活防衛資金は、一般的には3ヶ月から6ヶ月分の生活費が理想とされていますが、ライフスタイルや家族構成によって変わります。このように、私たちの状況に合った金額を設定することが重要です。
生活防衛資金が必要な理由
生活防衛資金は、経済的不安定性や突発的な支出に備えるための重要な資金です。私たちの生活は予測不可能な要素に影響されるため、準備が必要です。
経済的不安定性
経済的不安定性は、失業や給与の減少など、さまざまな要因で引き起こされます。これに対処するためには、生活費の3ヶ月から6ヶ月分を用意することが考えられています。以下のような要因が影響します:
これらの要因が結びつくことで、私たちの生活に直接的な影響を与えます。したがって、生活防衛資金を確保することで、不安定な状況にも柔軟に対応できます。
突発的な支出
突発的な支出の例として、医療費や修理費が挙げられます。これらの費用は予測が難しく、我々の資金計画を一変させることがあります。特に以下の状況に備える必要があります:
生活防衛資金の目安
生活防衛資金の目安は、個々のライフスタイルや状況によって異なる。一般的には、3ヶ月から6ヶ月分の生活費を用意することが推奨される。この資金があれば、経済的な不安定性や突発的な支出に対して備えができる。
何ヶ月分が理想か
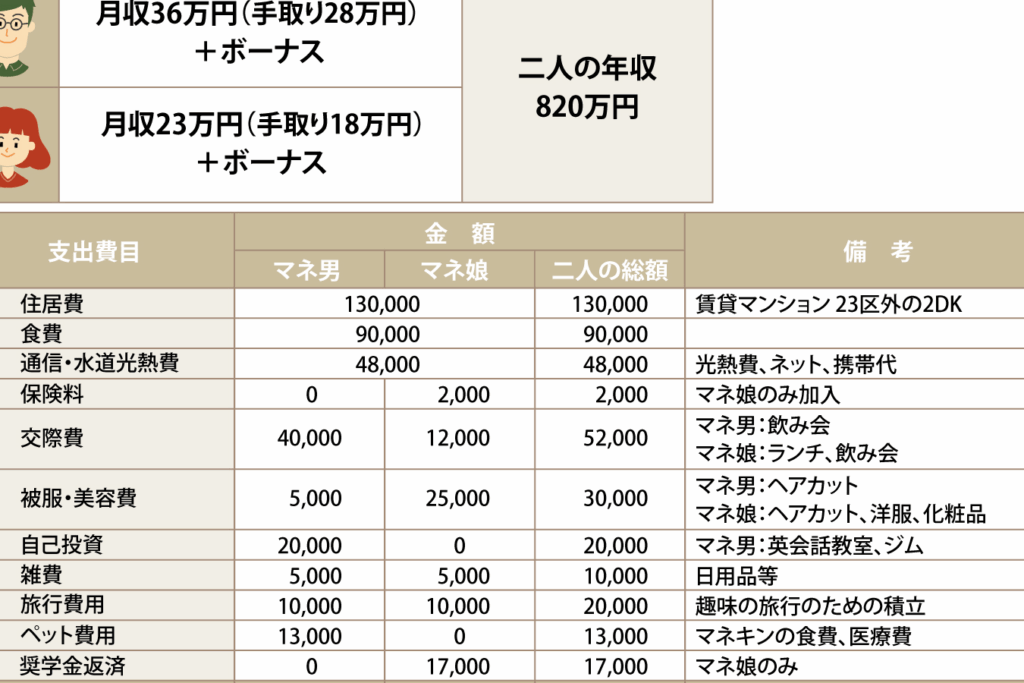
理想的な生活防衛資金は、生活費の3ヶ月から6ヶ月分が一般的に推奨されている。例えば、月の生活費が30万円の場合、最低でも90万円、最高で180万円の準備が必要だ。家庭の状況や収入の安定性によって、この金額は変動する。たとえば、一人暮らしの場合は3ヶ月分で足りることも多いが、子供がいる家庭では6ヶ月分の準備が求められることもある。
生活防衛資金の蓄え方
生活防衛資金をうまく蓄える方法はいくつかあります。しっかりとした計画を立て、定期的に貯蓄することで、突然の出費や収入喪失に備えられます。
効率的な貯蓄方法
効率的な貯蓄には、以下の方法があります。
- 毎月の自動振替を設定し、給料が入った瞬間に貯蓄口座に振り替える。これにより、無駄遣いを防げる。
- 貯蓄目標を設定し、具体的な金額を決めることで、モチベーションが高まる。例えば、6ヶ月分の生活費を目指す。
- 予算を見直すことで、不要な支出を削減し、貯蓄に回す金額を増やすことが可能。特に、光熱費や食費を見直すと良い。
投資の活用
投資をうまく利用するのも、生活防衛資金の増加に効果的です。
- 低リスクの投資先を選ぶことが大切。例えば、国債や定期預金など、安全性が高い商品を選ぶ基準とする。
- 積立投資を利用することで、少額から始められる。毎月一定額を積み立てると、長期的に見て資産を増やせる。
- 資産分散を心掛けることが重要。複数の投資先に分散してリスクを減らし、安定した収益を目指す。
結論
生活防衛資金は私たちの経済的安定を守るために欠かせない要素です。3ヶ月から6ヶ月分の生活費を目安に、自分たちのライフスタイルや状況に応じた適切な金額を設定することが大切です。急な出費や収入の減少に備えることで、心の余裕を持ち、安心して生活することができます。
また、計画的な貯蓄や投資を活用することで、生活防衛資金を効率的に増やすことが可能です。私たちの未来に向けて、しっかりとした資金計画を立てていきましょう。