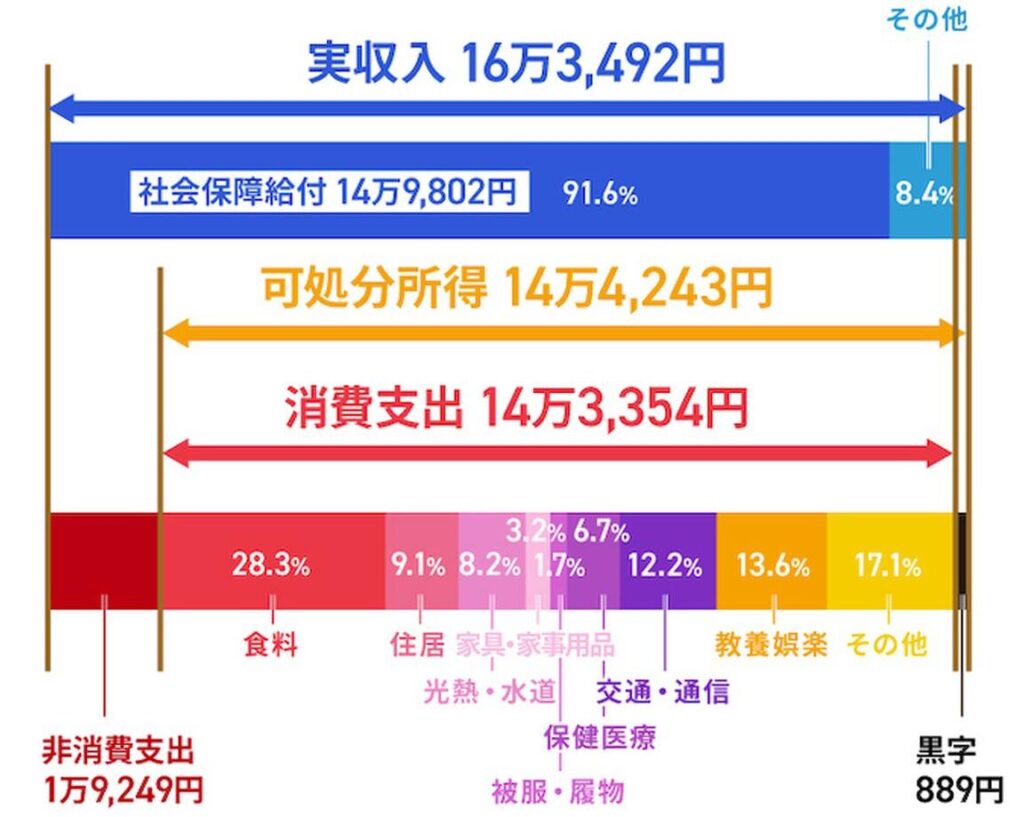
老後の生活を考えるとき、私たちが最も気になるのは老後資金 いくら 年金以外に必要なのかということです。年金だけでは不安な未来が待っているかもしれません。私たちは、老後を安心して過ごすために、どれだけの資金を準備すればよいのかを真剣に考える必要があります。
老後資金の必要額
老後資金を確保することは、安心して生活するための鍵です。年金以外にどれだけの資金が必要かをしっかりと試算する必要があります。
生活費の試算
生活費において、毎月の支出を考慮することは欠かせません。一般的に、老後に必要な月額生活費は、約20〜30万円程度です。いくつかの主要な項目を挙げると、
- 食費: 約5万円から8万円
- 医療費: 約2万円から5万円
- 光熱費: 約1万円から3万円
- 住宅費: 約5万円から10万円
以上のように、生活費を細かな項目に分けて計算することが重要です。また、物価上昇や医療費の増加を考慮しなければなりません。したがって、老後資金を計画する際には、将来のインフレ率も考慮に入れた試算を行いましょう。
年金以外の選択肢
老後資金を確保するためには、年金以外にもさまざまな選択肢があります。これらの選択肢を上手に活用することで、安心して老後を過ごすための資金を確保できます。
貯金の活用
私たちの生活の中で、貯金は重要な金融資源です。老後資金の準備においては、以下のポイントを考慮します。
- 目的を明確にする: 貯金は老後の生活費、医療費、旅行資金などに使えます。
- 定期的に積み立てる: 毎月一定額を貯金することで、計画的に老後資金を積み上げられます。
- 利子を活用する: 銀行の定期預金や積立定期が利息を生む手段です。
計画的な貯金で、将来の不安を軽減できます。
投資による資産形成
投資は、貯金以上のリターンを期待できる手段です。資産を形成するためには、考慮すべき点があります。
- リスク分散: 株式、債券、不動産などの異なる投資先に分散して投資します。
- 投資信託: プロの運用に任せることで、自分の時間を節約できます。
- 長期的な視点: 投資は短期的な利益よりも、長期的な増加を目指します。
老後資金の計画方法
老後資金の計画は、安心して生活するための重要なプロセスです。具体的な数値や方法を理解し、準備を整えましょう。
ライフプランの作成
ライフプランを作成する際、まずは老後の生活費を明確にします。私たちは以下の要素を考慮に入れるべきです。
- 食費: 日々の食事に必要な費用を見積もる。
- 医療費: 健康状態や年齢に基づいた医療費を計算。
- 光熱費: 電気、ガス、水道などの基本的な費用。
- 住宅費: 家賃やローン返済、固定資産税などを含める。
さらに、将来のインフレ率や物価上昇も視野に入れ、数値を調整することが重要です。ライフプランが具体的であればあるほど、安心して老後を過ごすための基盤が築けます。
リスク管理の重要性
リスク管理は、老後資金計画において欠かせない要素です。私たちはリスクを適切に把握し、対策を講じる必要があります。
- 投資リスク: 市場の変動に対する備えとして、資産の分散投資を行います。
- 健康リスク: 健康問題の影響を受けるため、医療保険の選択肢を検討。
- 経済的リスク: 経済状態の変化に備え、緊急資金を準備します。
参考事例
老後資金の確保に関する具体的な事例を見ていきます。成功例や失敗例を通じて、資金計画の重要性を理解することができます。
成功事例
ある夫婦の例では、30年間で2000万円以上の資金を準備しました。 彼らは毎月5万円を積み立て、年率3%の利子がある貯蓄口座に預け入れました。これにより、老後の生活費が安心して確保できたのです。特に、彼らは以下のポイントを重視しました。
- 初期の目標設定:明確な退職後の生活費を計画し、必要な金額を算出した。
- 資産の分散:貯金だけでなく、投資信託や株式の購入を行い、リスクを分散。
- インフレ対策:物価上昇を考慮し、年々必要な生活費を調整した。
注意すべき失敗例
別のケースでは、老後資金の準備が不十分だったために問題が発生しました。 この夫婦は退職前に自宅のローンを返済することを最優先し、貯金を後回しにしました。結果、必要な資金が不足してしまいました。以下の要因が失敗につながったのです。
- 長期的視点の欠如:短期的な支出に集中し、将来の計画を無視した。
- リスク管理の不備:投資を避け、貯金だけに依存したため、インフレに対応できなかった。
- 家族や友人からの助言を軽視:財務計画に対する他者の意見を無視し、自己流で進めた。
Conclusion
老後資金の準備は私たちの未来を守るために欠かせない要素です。年金だけに頼るのではなく、しっかりとした資金計画を立てることで、安心して老後を過ごすことができます。生活費や医療費の試算をしっかり行い、物価上昇やインフレにも対応できるようにしておくことが重要です。
また、貯金や投資を通じて資産形成を図ることで、より安定した生活が実現します。成功事例から学び、失敗を避けるための知識を蓄えながら、私たち一人一人が自分に合った老後資金の確保に取り組むことが求められます。