20代の私たちにとって、老後資金を考えるのはまだ先のことと思いがちです。しかし、実際には早めに計画を立てることが重要です。では、20代の私たちは老後資金としていくら準備すれば良いのでしょうか?
この記事では、老後資金の必要額やその計画方法について詳しく解説します。老後の生活を安心して過ごすためには、どれくらいの貯蓄が必要なのか、またどのように資金を増やしていくのかを探ります。私たちの将来に向けた賢い投資として、老後資金の重要性を再認識しましょう。
20代における老後資金の重要性
20代は老後資金を計画する絶好の時期です。多くの若者が将来のことを軽視しがちですが、早期の行動が財政的な安心をもたらします。具体的に、老後資金を積み立てることで、将来の公共年金に依存しない生活を確保できます。それにより、より豊かな老後を迎える可能性が高まります。
老後資金として考慮すべき金額については、次のような基準があります:
- 生活費の確保:現在の生活費を基に、老後の必要額を試算します。
- インフレーションの考慮:物価上昇を見越し、一定の増加率を加算します。
- 必要な貯蓄額:上記の計算によって、数千万円が必要になる場合があります。
また、資金の増やし方も重要です。具体的には以下の方法があります:
- 定期預金:安定した資金の運用が可能です。
- 積立投資:毎月の少額からの投資で、資産形成が実現します。
- 投資信託:分散投資によりリスクを軽減しつつ利益を追求できます。
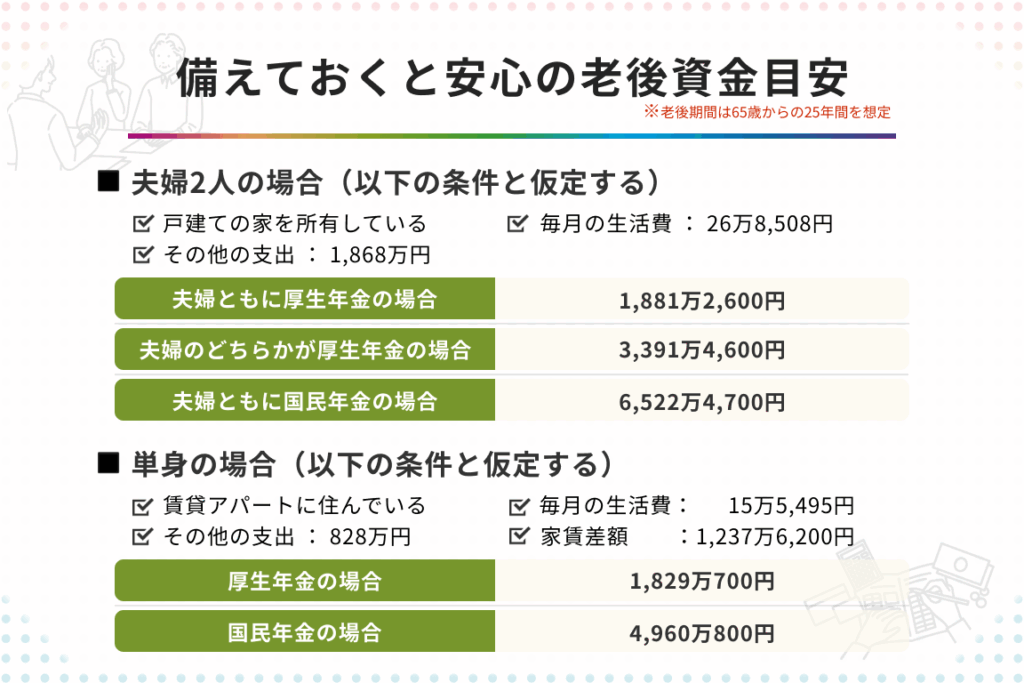
老後資金の必要額
老後資金の計算は非常に重要です。私たちは、生活費や医療費などの具体的な要素を考慮することで、必要な金額を明確に把握できます。
生活費の見積もり
生活費の見積もりは、老後資金を決定する基盤です。以下の要素を考慮する必要があります。
- 食費:一人当たり月約4万円、夫婦で月8万円。
- 住居費:持ち家の場合は固定資産税や維持管理費、賃貸の場合は月8万円程度。
- 光熱費:月1万円から1万5千円を見込む。
- 交通費:月1万円から2万円。
- 娯楽費:月1万円程度。
この計算から、年間の生活費は約192万円から240万円になります。老後の生活を考える上で、これらの費用を合わせてかかる大体の金額をつかんでおくと安心です。
医療費の考慮
医療費は不可欠な要素で、老後資金に大きな影響を与えます。特に、私たちが公平に推測できる医療費は以下の通りです。
- 健康保険料:月々約2万円から3万円。
- 自己負担の医療費:年間30万円程度を見込む。
- 介護費用:必要に応じて月数万円で、特に高齢になると重要です。
20代から始める老後資金の準備方法
私たちにとって、20代からの老後資金の準備は非常に重要です。早めに取り組むことで、後での負担を軽減します。以下では、具体的な方法を紹介します。
貯蓄の基本
老後資金の貯蓄には、まず毎月の積立が重要です。具体的には、以下のような方法で資金を増やします。
- 定期預金: 銀行等での預金は、リスクが少なく資産を安全に保つ方法です。利率は低いですが、確実に資金が増えます。
- 貯金口座: 普通貯金に少しずつ入れていくことで、資金を貯めやすくなります。ときどき、利率が高いキャンペーンを利用するのも良いです。
- 定額自動引き落とし: 口座から自動的に貯金することで、貯金し忘れを防ぎます。この仕組みを利用すると、資金が確実に増えます。
このように、基本的な貯蓄方法を活用し続ければ、小さな額でも老後資金が徐々に増えていきます。
投資の選択肢
貯蓄だけでなく、投資も老後資金を増やす重要なステップです。以下の選択肢があります。
- 投資信託: 専門家が運用するため、知識がない人でも参加しやすいです。リスク分散が図れ、比較的安定したリターンを得られます。
- 株式投資: 自身で企業の株に投資することで、高いリターンを狙うことができます。ただし、相応のリスクも伴います。
- 不動産投資: 長期的な利益が期待でき、家賃収入も得られます。この方法には初期費用が高くなることがありますが、安定した収入源となります。
老後資金に関する政策と制度
老後資金については、さまざまな政策や制度が存在します。これらを理解することで、より効果的に資金を準備できます。
公的年金制度の理解
公的年金制度は、老後の基本的な資金源です。私たちは、厚生年金や国民年金など、いくつかの種類があることを知っておくべきです。厚生年金に加入することで、安定した収入が期待できます。一方、国民年金は自営業者やフリーランスが利用する制度です。具体的に、以下の点を押さえておきましょう。
- 厚生年金は、給与に応じた年金が支給される
- 国民年金は、定額で支給されるため、収入の差がある
- 年金受給開始年齢や額は、法改正によって変更される可能性がある
この制度をしっかり理解することで、将来の収入を計算し、資金計画を立てやすくなります。
個人年金の活用
個人年金は、公的年金に加えた資金源として重要です。特に、企業年金や個人型確定拠出年金(iDeCo)が人気です。私たちは、これらを利用することでリスクを分散し、資産を増やすことができます。以下に具体的な利点を示します。
- 企業年金は、企業が賃金とともに積み立てるため、安定度が高い
- iDeCoは、個人で積立ができ、税制優遇がある
- 個人年金保険も選択肢に入れることで、将来にわたって安定した収入が確保可能
事例研究:20代の資金計画
20代の資金計画は将来の安定を図る重要なステップです。例えば、老後資金として月々3万円の積立をすることで、30年後には約1,100万円の資金を形成できます。これにより、安心して老後を迎える準備が整います。
資金計画を立てる際、まず考慮すべきは生活費です。具体的には以下の項目があります:
生活費は年間約192万円から240万円とされています。また、医療費も見逃せません。健康保険料や自己負担の医療費、加えて介護費用も考慮する必要があります。
次に、資金の増やし方に目を向けます。毎月の積立は基本中の基本で、定期預金や積立投資で資産を形成できます。特に、定額自動引き落としを利用すると、計画的な貯蓄が実現しやすくなります。
投資も資金を増やす有力な手段です。私たちは以下の投資方法を選択できます:
これらを活用することで、リスク分散しながら資産を増やすチャンスが得られます。**
さらに、老後資金に関連する政策についても理解が必要です。公的年金制度は基本的な資金源であり、厚生年金と国民年金の違いも把握しておくことが大切です。厚生年金は給与に応じ、国民年金は定額のため、収入に差がある点にも注意が必要です。
Conclusion
老後資金の準備は20代から始めるべき重要なステップです。早期の計画が将来の安心をもたらし、豊かな老後を実現するためのカギとなります。私たちが提案した貯蓄や投資の方法を取り入れることで、リスクを分散しながら資産を増やすことが可能です。
また、具体的な生活費や医療費を考慮に入れることで、必要な資金を明確に把握できます。将来のために今から行動を起こし、賢い資金計画を立てていきましょう。私たちの未来は、私たち自身の手の中にあります。