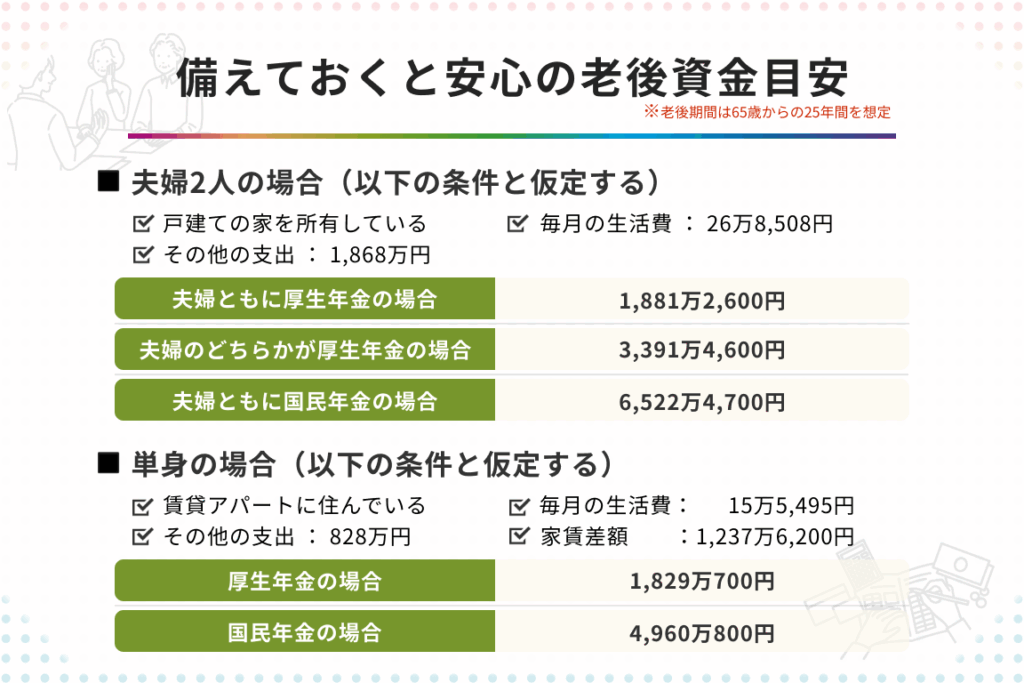
老後の生活を考えるとき、最も気になるのが老後資金はいくら必要か</strongということです。私たちは、退職後の生活を安心して送るために、どれだけの資金を準備すべきかを真剣に考える必要があります。将来の不安を解消するためには、具体的な金額を知ることが第一歩です。
老後資金の必要性
老後資金は、退職後の生活を支えるための基盤です。私たちが安心して暮らすためには、具体的な金額を把握することが不可欠です。日本では、年金制度が存在しますが、すべての生活費を賄うには限界があります。特に、以下のポイントを考慮する必要があります。
ですから、私たちは各自の将来の生活を見据えた資金計画を立てる重要性を理解しなければなりません。例えば、老後に必要な生活費を明確にすることで、目標金額が定まります。これによって、具体的な貯蓄方法や投資戦略を考える助けになります。
また、老後資金の必要額は、どのように過ごしたいかによって変わります。豊かな生活を望む場合、その分の資金を準備する必要があります。具体的には、50歳から60歳のうちに老後資金を確保するための計画を策定することが推奨されます。
老後資金の計算方法
老後資金を計算するには、まず生活費や医療費、その他の必要経費を明確にすることが重要です。具体的な金額を把握することで、計画が立てやすくなります。
生活費の見積もり
老後の生活費は地域やライフスタイルによって異なります。以下の項目を考慮することで、正確な見積もりが可能です。
- 住居費:賃貸やローン返済の費用を考慮します。
- 食費:1カ月あたりの食費を計算します。一般的には、2人世帯で月6万円から10万円ほど。
- 光熱費:電気、ガス、水道料金を含めて見積もります。平均的に月1万円から2万円。
- 交通費:公共交通機関や自家用車の維持費が挙げられます。
- 娯楽費:旅行や趣味にかかる費用も必要です。
このように、各項目を具体的にリストアップし、合計金額を算出することで、月々の生活費が見えてきます。
医療費の考慮
老後は、健康管理が大きな課題となります。医療費は予想外の出費が発生しやすいため、あらかじめ対策を立てることが必要です。
- 健康保険:日本の健康保険制度を利用することで、医療費の負担が軽減されます。
- 定期検診:年に数回の定期検診費用も考慮しましょう。また、疾病による治療費も追加で見積もります。
- 介護サービス:介護が必要になる場合の費用も、老後資金計画に含めることが望ましいです。
老後資金のための貯蓄戦略
老後資金を準備するには、計画的な貯蓄戦略が必要です。私たちは、老後の安心を得るために投資と貯金の両方を活用することが重要です。
投資の活用
投資を活用することが、資産を増やすための強力な手段です。具体的な投資方法には以下のものがあります。
- 株式投資: 長期的にリターンが期待できる。成長株を選択することで資金を効率良く増やせる。
- 投資信託: プロが運用するため、初心者でもリスクを分散しやすい。複数の資産に投資できる。
- 不動産投資: 賃料収入が見込める。長期にわたって安定した収入源となる可能性がある。
- 債券投資: 安定した利息収入が魅力。低リスクで安定したリターンが得られることが多い。
投資はリスクを伴うため、私たちは自身のリスク許容度を確認し、必要な情報を集めることが大切です。
貯金プランの設定
貯金プランは、具体的な目標金額を設定することが基盤です。以下のステップを踏むことで、実現可能な貯金プランを構築できます。
- 生活費の洗い出し: 月々の生活費を知ることで、必要な貯金額を明確にする。住居費、食費、光熱費が含まれる。
- 余裕のある貯金目標を設定: 1年後、5年後の目標を設定し、それに応じた毎月の貯蓄額を算出する。
- 貯蓄用口座の選択: 確実に貯金ができる口座を選ぶ。利率の高い普通預金や定期預金を利用する。
- 自動積立を活用: 自動積立を利用することで、手間を省き、貯金が習慣化される。
老後資金の不足に対する対策
老後資金が不足するリスクを減少させるためには、計画的なアプローチが重要です。私たちは、次の具体的な対策を考慮することが推奨されます。
- 早期の資金計画
早くから資金を準備することで、平均的な生活費を把握できます。例えば、収入の10%を投資に回すことが手段です。
- 多様な投資の実施
株式や債券、投資信託、不動産などへの分散投資が推奨されます。これにより、リスクを分散し、将来的なリターンを期待できます。
- 予測可能な支出の把握
生活費や医療費、介護費用など、必要な費用を詳細に計算します。リストや表を作成し、月ごとの必要額を明確にすることが有効です。
- 貯蓄プランの構築
定期的な貯金や自動積立プランを利用し、計画的に貯蓄を増やします。例えば、毎月5万円を貯蓄する目標を立てることが考えられます。
- 老後生活のライフスタイルの見直し
老後に望む生活スタイルを再評価し、必要な資金を明確化します。生活の質を高めるためには、どのくらいの資金が必要かシミュレーションします。
- 保障の整備
健康保険や介護保険に加入し、不測の事態に備えます。例えば、医療サービスの利用にかかる費用をカバーするプランを考えることが必要です。
結論
老後資金の準備は私たちの将来の安心を支える重要な要素です。具体的な生活費や医療費を明確にし計画的な貯蓄を行うことで、安心した老後を迎えることができます。私たちのライフスタイルや希望に応じた資金計画を立てることが必要です。早めに行動を起こし投資や貯金を活用することで、老後の不安を軽減し豊かな生活を実現しましょう。健康管理や保険の加入も忘れずに、しっかりとした準備を進めていきたいものです。