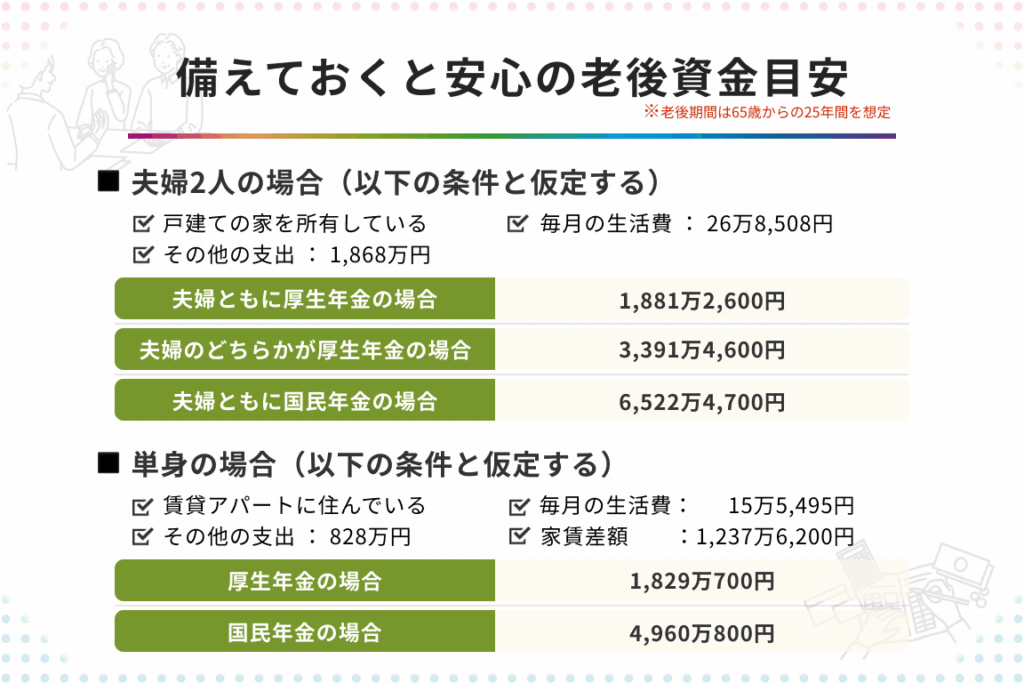
老後資金の準備は、私たちの未来にとって非常に重要です。**老後資金 どれくらい必要**かを理解することは、安心して生活するための第一歩です。多くの人が退職後の生活費や医療費に不安を抱えていますが、具体的な数字を知ることで、計画的に準備を進めることができます。
老後資金の基本
老後資金は、私たちが安心して老後を迎えるための重要な要素です。老後に必要となる資金について、しっかりと理解しておくことが不可欠です。
老後資金とは
老後資金とは、退職後の生活を支えるために必要な資金のことです。主に生活費、医療費、介護費用、趣味や旅行などのレジャー費用が含まれます。私たちの生活スタイルや将来の予想に基づいて計算する必要があります。具体的な金額を把握することで、より計画的に準備ができます。
老後のライフスタイルと必要資金
老後のライフスタイルによって必要な資金は異なります。例えば、以下の要素が影響します。
- 住居費: 自宅維持や賃貸住居の費用。
- 食費: 食事の準備や外食の頻度。
- 医療費: 定期的な健康診断や病院の通院。
- 娯楽費: 趣味や旅行のための資金。
日本における老後資金の現状
日本では老後資金の準備が重要視されています。具体的な金額を把握することで、安心した生活を送るための計画が可能です。老後の生活を考える際には、さまざまな要素が影響を与えます。
平均的な老後資金の推計
日本における平均的な老後資金の推計は、約2,000万円とされています。この金額は、生活費、医療費、介護費用、レジャー費用を含む総合的な額です。また、以下の項目が重要です。
- 生活費:月々約15万円が必要
- 医療費:高齢者の医療費は年間約20万円の計算
- 介護費用:介護が必要な場合、月に約10万円がかかることも
- 趣味や余暇活動:年間約30万円が一般的な予算
この予測はあくまで平均値であり、個々のライフスタイルや健康状態によって異なります。
地域差による影響
地域によって必要な老後資金には大きな差があります。都市部では物価が高く、生活費も高額です。一方、地方では比較的低い生活費が見込めます。具体的には、以下の点が挙げられます。
- 都市部:東京、大阪では生活費が高く、老後資金は約300万円多く必要とされる
- 地方:福岡、札幌では生活費が安く、老後資金が200万円少なくて済む傾向
老後資金を確保する方法
老後資金を確保する方法は、主に貯蓄と投資に分かれます。両者をうまく組み合わせることで、安心した老後生活を送るための基盤を築けます。
貯蓄の重要性
貯蓄は、老後資金を準備する上での基本です。 定期預金や普通預金を利用し、計画的に資金を積み立てることが肝心です。貯蓄を通じて、予期しない出費にも対応できます。また、以下の点を重視しましょう。
- 緊急資金の確保:生活費の3ヶ月分は常に貯金しておく。
- 定期的な貯金:毎月一定額を自動振替で貯金する習慣をつける。
- 目標設定:老後に必要な金額を算出し、その達成に向けたプランを立てる。
投資の選択肢
投資は、資産を増やす手段として非常に有効です。 賢く選ぶことで、老後資金を効率よく増加させられます。投資には様々な選択肢があるため、自身に合った方法を検討しましょう。具体的な選択肢には次のようなものがあります。
- 株式投資:リスクは高いが、リターンも期待できる。長期的な視野で投資することが重要。
- 投資信託:専門家に任せつつ、分散投資が可能。少額から始めやすい。
- 不動産投資:安定した収益源を得られる。初期投資が高額になる場合があるため、資金計画が必要。
老後資金の不足を防ぐために
老後資金を確保するための実践的な対策が重要です。このセクションでは、老後資金の不足を防ぐ方法に焦点を当てます。
早期準備のメリット
早期に準備を進めることで、複利効果を実感できます。具体的には、以下のようなメリットがあります。
まず、早期準備の重要性を認識することが、将来の安心につながります。
年金制度の理解
年金制度を理解することも、老後資金準備にとって不可欠です。具体的なポイントは以下の通りです。
結論
老後資金の準備は私たちの未来を守るために欠かせないステップです。具体的な金額や必要な資源を理解することで、安心して老後を迎えるための計画が立てられます。貯蓄と投資を組み合わせることで、資産形成を進めることができ、早期の準備が精神的な安定をもたらします。
また、年金制度の理解も重要です。年金の受給額や開始時期を把握することで、将来的な不安を軽減できるでしょう。私たちがしっかりと準備をすることで、より豊かな老後を実現できるはずです。