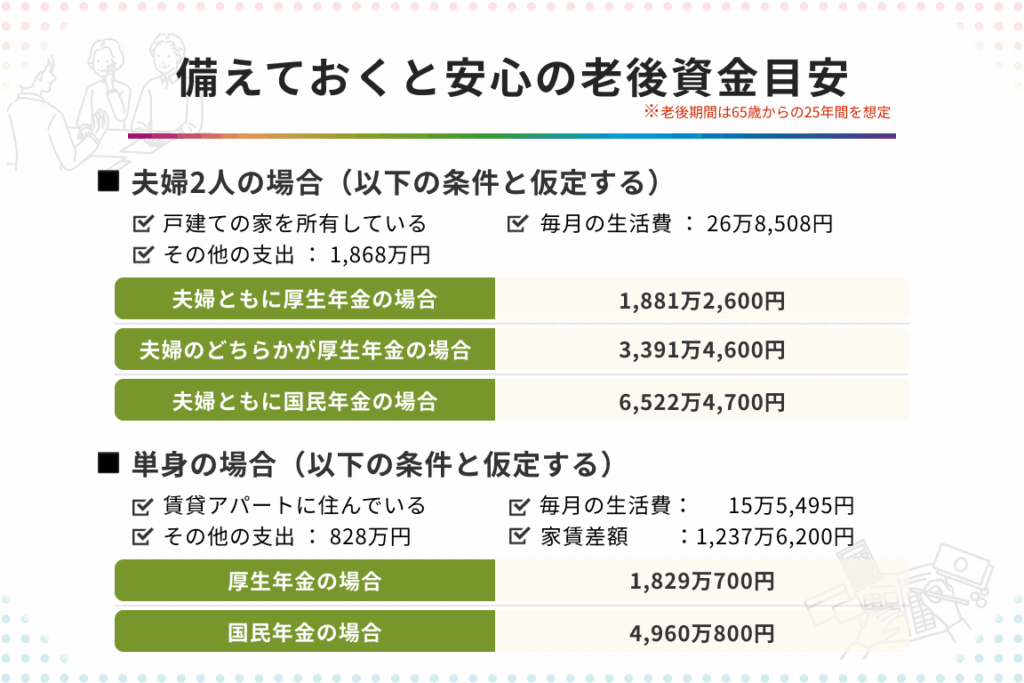
老後の生活を考えるとき、私たちが気になるのは老後資金はひとりいくら必要なのかということです。年金だけでは足りないかもしれないし、どれだけ貯蓄すれば安心して暮らせるのか、悩む方も多いでしょう。将来の不安を解消するためには、具体的な数字を知っておくことが大切です。
老後資金の重要性
老後資金は、私たちの将来において非常に重要な要素です。年金だけでは生活費を賄うことが難しい場合が多く、どのように資金を準備するかがカギとなります。私たちが快適な老後を送るためには、十分な資金が必要不可欠です。
老後に必要な生活費には、平均的に以下のようなものがあります。
- 医療費
- 生活費
- 娯楽費
- 公共料金
これらの費用を考慮すると、貯蓄がどれだけ必要になるか具体的な額を把握することが重要です。また、インフレーションなどの経済的変動も考慮に入れる必要があります。将来の物価上昇に対して、私たちの資金がどれだけ増加しているかを見極める必要があります。
さらに、老後資金を準備する際には、生活スタイルや希望する老後のイメージを描くことも大切です。趣味や旅行に使うための予算を考えると、早めに計画を立てる必要があります。希望する老後を送るためには、目標金額を設定し、それに向かって貯蓄や投資を行っていくことが大切です。
老後資金の必要額
老後の生活資金を計画することは重要です。我々は、安定した生活を送るために必要な額を正確に把握する必要があります。
基本的な生活費
基本的な生活費には、食費、住居費、公共料金が含まれます。以下の項目が主な支出です。
- 食費:月に約4万円から6万円
- 住居費:家賃または住宅ローン、地方によって異なるが平均は月8万円から12万円
- 公共料金:月に約1万5千円から2万円
これらの費用を考慮すると、月の合計基本生活費は約13万5千円から20万円となります。この金額をもとに、年間でいくら必要か計算すると、162万円から240万円になるでしょう。
医療費と介護費
医療費は、年齢と共に増加が期待されます。高齢者の医療費は、年間平均で約25万円から50万円が見込まれています。また、介護費用も計画に入れる必要があります。
- 在宅介護の場合:月に約5万円から10万円
- 施設入所の場合:月に約20万円から40万円
ひとりあたりの老後資金
老後に必要な資金は生活様式や地域によって異なる。ひとりあたりの必要資金を把握することで、より具体的な計画が立てられる。
ひとりの生活スタイル
ひとりの生活スタイルによって資金の必要性は変化する。以下は、生活スタイル別の資金に影響する要因だ。
- 食費: 自炊または外食によって、月の食費は変わる。自炊では月3万〜5万円、外食中心では月6万〜10万円かかる。
- 住居費: 自宅を所有しているか賃貸かで大きく異なる。賃貸では月8万〜12万円、自宅の場合、税金や管理費を除いた場合に位置づけられる。
- 公共サービス: 水道・光熱費は月1万5千〜2万円と予想される。これには、通信費やインターネット代も含まれる。
- 娯楽費: 趣味や旅行を重視する場合、追加の資金が必要になる。月2万〜5万円を見込むと良い。
生活スタイルによって、ひとりあたりの総必要資金は月13万5千円から20万円程度となる。
地域別の資金差
地域別の資金差も考慮する必要がある。都市部と地方では資金の必要性が異なる。
| 地域 | 住居費(月) | 食費(月) | 公共サービス(月) | 合計(月) |
|---|---|---|---|---|
| 都市部 | 10万〜15万円 | 6万〜10万円 | 2万〜3万円 | 18万〜28万円 |
| 地方 | 5万〜10万円 | 4万〜6万円 | 1万〜2万円 | 10万〜18万円 |
老後資金の準備方法
老後資金の確保は大切なテーマです。具体的な準備方法として、貯蓄と投資の戦略を考えます。
貯蓄と投資
老後に向けた資金を貯めるには、仕組みを理解することが重要です。まず、定期預金や個人年金保険の活用を検討します。これらは比較的安全な選択肢です。また、投資信託や株式投資も候補です。ただし、リスクも伴うため、適切なリサーチが不可欠です。いくらかの投資資金を別にしておくと、急な出費にも対応できます。具体的には、以下のポイントを抑えます。
- 毎月の積み立て額:生活費を考慮し、無理のない範囲で設定します。
- 長期投資の考慮:10年以上の長期的な視点で資産形成を目指します。
- 分散投資:リスクを分散させるため、複数の資産に分ける戦略を採用します。
年金制度の活用
公的年金制度の利用は、老後資金の柱の一つです。私たちの年金は、月々の費用の一部をカバーしますが、全てを賄うわけではありません。制度の内容を理解して、最大限に活用します。具体的には、以下のような点が考慮されます。
- 受給開始年齢:60歳から70歳までの受給開始年齢を選べます。早めに受け取ると、月々の額が減少します。
- 年金額の確認:将来の受給額をシミュレーションし、不足分をどう補うかを考えます。
- 特別支給制度の利用:一定の条件を満たす場合、特別支給の制度を活用できます。
結論
老後資金の計画は私たちの未来にとって非常に重要です。具体的な金額を把握し生活スタイルに合った資金を準備することで、安心して老後を迎えることができます。
医療費や介護費用の増加を考慮に入れた上で、貯蓄や投資を通じて資産形成を進めることが求められます。公的年金制度の活用も忘れずに、老後の生活を支えるための柱として活用しましょう。
私たちの老後の生活が充実したものになるよう、今からしっかりと準備を進めていきたいものです。