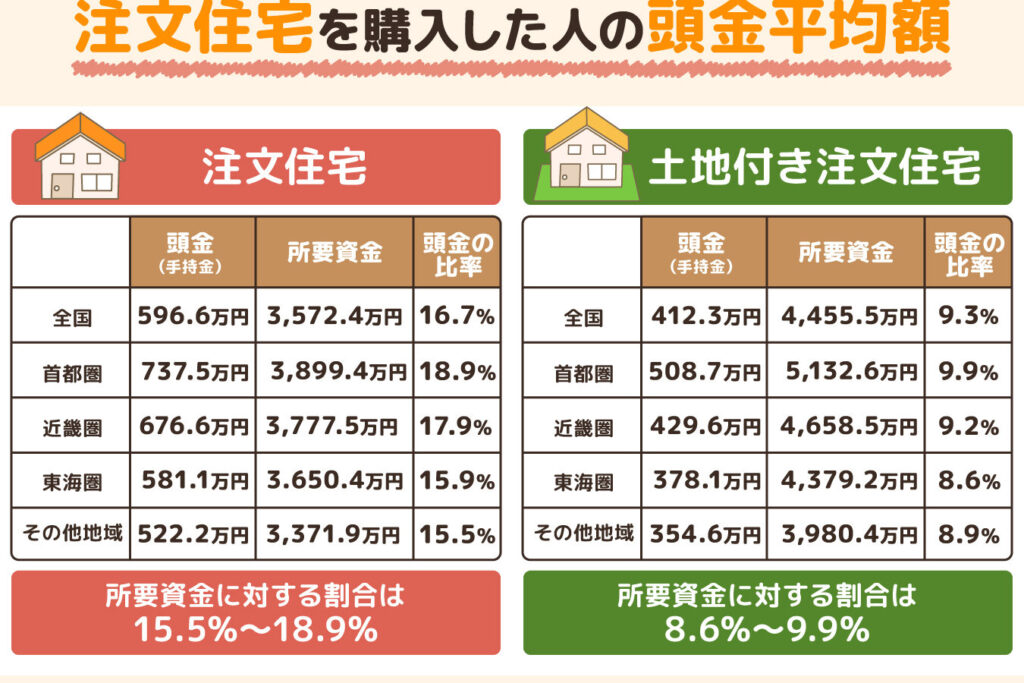
家を買うときに重要な要素の一つが頭金や自己資金の額です。私たちが夢のマイホームを手に入れるためには、どれくらいの資金が必要なのか、気になりますよね。頭金が多ければ多いほど、住宅ローンの負担を軽減できるため、計画的な資金準備が求められます。
頭金の重要性
頭金は、住宅購入時の重要な要素です。頭金を準備することで、より良い条件の住宅ローンを得やすくなります。
家の購入における役割
頭金の役割は明確です。まず、住宅購入に必要な総額から頭金を差し引くことにより、借入額が減ります。これが実質的な負担を軽減します。また、頭金が大きいほど、金利が低くなる場合があります。さらに、融資の審査や開放的な取引条件も実現しやすくなります。結果的に、頭金は購入者の信用力を高めるための重要な要素となります。
頭金がもたらすメリット
頭金がもたらすメリットは多岐にわたります。以下のポイントが特に重要です。
自己資金の定義
自己資金は、住宅購入時に買主が自己負担で準備する資金であり、一般的には頭金として使われます。自己資金が多いほど、借入額が減少し、住宅ローンの負担が軽くなります。
自己資金とは何か
自己資金とは、借入固有の資金を含まない、購入者が持つ資金を指します。この資金は、貯蓄や投資から得たもの、あるいは資産の売却による収入などが含まれます。自己資金を用意することで、金融機関からのローン承認が得やすくなります。具体的には、自己資金が20%未満の場合、特別な条件が必要になることがあります。
自己資金の種類
自己資金にはいくつかの種類があります。以下に主な種類を示します。
- 現金資産: 銀行預金や現金手持ち。
- 投資資産: 株式や債券、不動産で形成された資産。
- 贈与金: 家族や親族からの資金提供。
- 売却益: 不動産や車などの売却による収益。
頭金として必要な金額
頭金として準備する金額は、住宅購入において重要な要素です。頭金の額が多いほど、金融機関からの評価が高まり、より良い条件で融資を受けやすくなります。
購入価格に対する割合
頭金の額は購入価格に対する割合として考えると、一般的には20%以上が推奨されています。例えば、3000万円の物件では、600万円以上の頭金が目安となります。頭金の割合に応じて、以下のような金利や返済条件が変わることもあります:
- 20%未満の場合: 融資条件が厳しくなる可能性がある
- 10%の場合: 保証会社を利用する必要がある事が若干多い
- 30%の場合: 金利優遇の可能性が高まる
目安となる金額の例
頭金の金額について具体的な目安を示すと、以下のようなケースが考えられます。
| 購入価格 | 推奨頭金(20%) | 頭金額例 |
|---|---|---|
| 2000万円 | 400万円 | 400万円 |
| 3000万円 | 600万円 | 600万円 |
| 4000万円 | 800万円 | 800万円 |
| 5000万円 | 1000万円 | 1000万円 |
頭金を準備する方法
頭金を準備するためには、いくつかの効果的な方法があります。一つひとつ具体的に見ていきましょう。
貯蓄の効果的な方法
私たちは、効率的な貯蓄方法を取り入れることで、頭金を短期間で集めることができます。以下の方法が有効です。
- 定期預金を利用する:利息がつくため、通常の貯蓄よりも効率的。
- 自動振替を設定する:毎月のお給料から自動的に貯金する仕組み。
- 支出を見直す:無駄な出費を減らし、貯蓄に回せるお金を増やす。
- 副収入を得る:フリーランスやアルバイトで追加収入を高める。
このような技巧を使うことで、頭金の準備に向けた資金をより早く増やすことができます。
政府の支援制度
頭金を準備する際、政府の支援制度も利用する価値があります。例えば、以下のような制度があります。
- 住宅取得資金に関する非課税制度:特定の条件を満たすことで、非課税で資金を得る。
- 住宅ローン控除:住宅ローンの利息を一部控除できる制度。
- 子育て支援制度:家族構成に応じた支援金を支給する制度。
まとめ
頭金や自己資金の準備は夢のマイホームを手に入れるための重要なステップです。計画的な資金準備を行うことで住宅ローンの条件が改善され、将来的な負担を軽減できます。私たちが紹介した方法や制度を活用して、効率的に頭金を集めることが可能です。
自己資金を増やすことで、金融機関からの評価も高まり、より良い条件での融資が受けられます。家を購入する際の資金計画をしっかりと立てて、安心して新しい生活をスタートさせましょう。