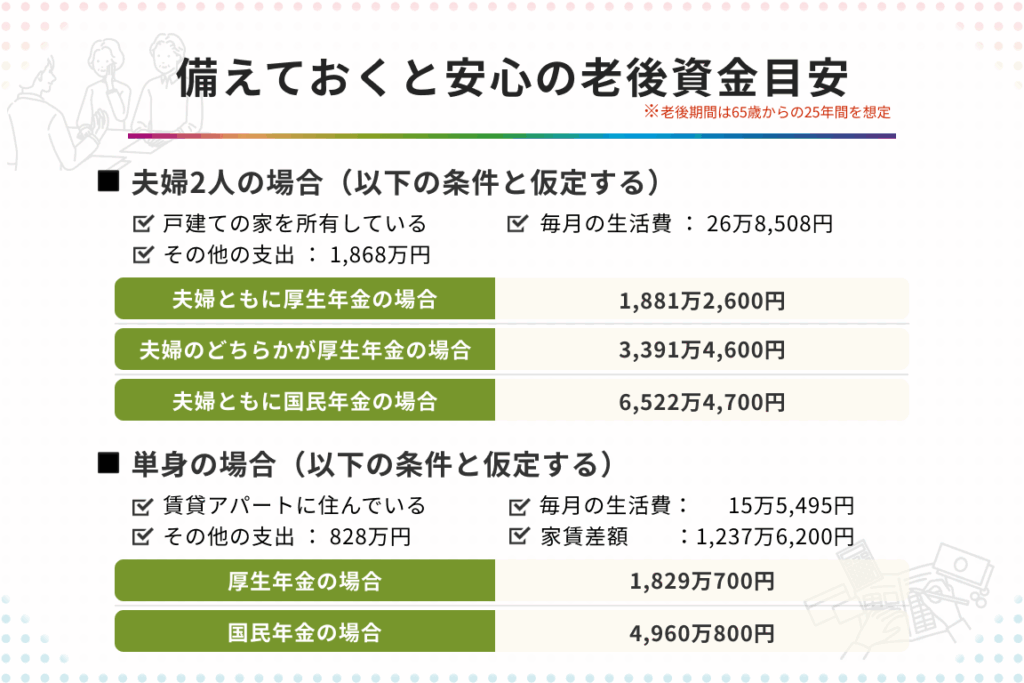
老後の生活を考えると、私たちは「老後資金最低いくら必要なのか?」という疑問が浮かんできます。将来の不安を和らげるためには、具体的な金額を把握することが大切です。私たちが安心して老後を迎えるためには、どのくらいの資金が必要なのか、一緒に考えてみましょう。
老後資金の重要性
老後資金は、安心して高齢期を迎えるために不可欠です。私たちの生活水準を維持するためには、具体的な資金計画が必要です。老後の生活には、以下のような費用が含まれます。
- 医療費: 高齢になると医療サービスの利用が増え、医療費がかさむことがあります。
- 生活費: 食費や住宅費など、日常生活に必要な経費が発生します。
- 年金の不足額: 公的年金だけでは生活が厳しい場合もあり、個人での資金準備が求められます。
私たちは、これらの費用を見越して老後資金を計画する必要があります。しかし、いくら資金が必要か、具体的に考えることが重要です。一般に、月々の生活費に対する資金を、少なくとも25年分、数千万円ほど確保することが推奨されています。
令和3年のデータによると、老後生活に必要な資金は約2,000万円とされています。この金額は、生活環境や健康状態に応じて変化します。したがって、私たちは自分たちの状況に合った資金計画が必要です。
老後資金の必要性
老後資金は、安心して高齢期を迎えるために重要です。生活水準を維持するため、具体的な資金計画が求められます。老後の生活には以下の費用が含まれます。
生活費の見積もり
生活費の見積もりは、老後資金計画の基盤です。一般的に、月々の生活費を基に年間の必要額を計算します。具体的には、以下のような費用を考慮します。
- 住居費
- 食費
- 水道光熱費
- 交通費
- 趣味・娯楽費
例えば、月々の生活費が25万円の場合、年間では300万円となります。この金額に対して、25年間で必要な資金は7,500万円です。私たちはこの数字を参考に、自分たちの生活スタイルに合った見積もりを立てる必要があります。
医療費の考慮
医療費は、老後の生活で無視できない費用の一つです。年齢とともに医療費が増加する傾向があります。具体的には、以下の点を考慮します。
- 定期的な健康診断
- 薬代
- 療養費
- 手術や入院の可能性
老後資金の平均額
老後に必要な資金の平均額は、一般的に約2,000万円とされている。これには生活費や医療費、娯楽費が含まれる。しかし、地域や生活スタイルによって変わることもある。例えば、都市部では生活費が高く、地方では低くなることがある。
私たちは、そのため具体的な資金計画が重要だと考える。以下に、老後資金に関連する主な要素を示す。
- 生活費: 月々の生活費が25万円の場合、年間300万円、25年で7,500万円に達する。
- 医療費: 年齢が上がるほど増加し、定期的な健康診断や薬代が必要になる。
- 住居費: 賃貸か持ち家かで変動し、それぞれの状況に合った支出を考える必要がある。
- 趣味・娯楽費: 老後の生活を充実させるために必要な支出で、個々の希望によって異なる。
老後資金のための準備方法
老後資金を準備する方法はいくつかあります。計画的に進めることで、安心した老後を実現できる。我々が考慮すべき主なポイントは以下の通りです。
投資の選択肢
投資は老後資金を増やすための手段です。適切な選択肢を選ぶことで、資産の成長を期待できます。以下の投資先を検討しましょう。
- 株式投資:長期的な成長が見込める。
- 債券:安定した収入を提供する。
- 投資信託:分散投資によりリスクを軽減。
- 不動産:賃貸収入や資産価値の上昇が期待できる。
投資を行う際は、リスクを理解することが重要です。自分たちのリスク許容度に応じて、ポートフォリオを構築しましょう。
貯蓄の重要性
貯蓄は老後の基盤を支えるものであり、計画的な貯蓄が欠かせません。定期的に貯蓄することで、資金の確保が可能になります。主なポイントとして以下が挙げられます。
- 毎月の定額貯金:少額からでも継続することが大切です。
- 貯蓄口座の利用:利率の良い口座を選ぶと、リターンを最大化できます。
- 緊急資金の確保:予期せぬ出費に備えて、生活費の3〜6ヶ月分を貯蓄しましょう。
老後資金を増やすための戦略
老後資金を増やすための具体的な戦略を考えます。まず、定期的な貯蓄がカギになります。毎月一定額を貯金することで、長期的に見るとかなりの金額になるんです。
次に、投資を検討することが重要です。さまざまな選択肢があり、株式や債券、不動産投資信託が含まれます。特に、リスクを分散するために、複数の投資先を持つと効果的です。リスク許容度を理解したうえで、自分に合ったポートフォリオを作成しましょう。
さらに、生活費の見直しも助けになります。例えば、月々の食費や光熱費を削減することで、その分の資金を老後資金に回せます。家計簿をつけることで、無駄な支出を明確にし、効果的に管理できます。
また、副収入を考えることも一つの手段です。フリーランスの仕事や趣味を活かしたビジネスを始めれば、老後資金増加に寄与します。好きなことを仕事にすることで、楽しさを保ちながら収入を得ることが可能です。
結論
老後資金の準備は私たちの将来にとって非常に重要です。具体的な金額を把握し計画を立てることで安心した老後を迎えることができます。生活費や医療費を考慮しながら、自分たちのライフスタイルに合った資金計画を立てることが必要です。
投資や貯蓄の戦略を活用し、長期的に資金を増やすことも忘れてはいけません。定期的な見直しを行い、無駄な支出を削減することで、より良い老後を実現するための基盤を築いていきましょう。私たちの未来を自分たちの手でしっかりと支えていくことが大切です。