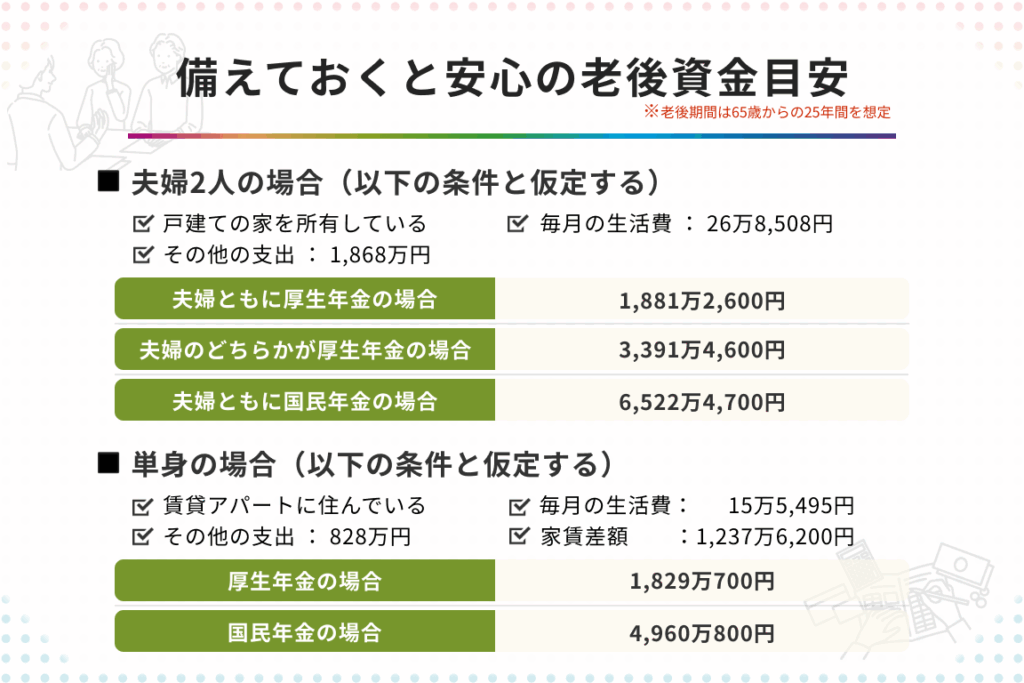
老後の生活を考えると、私たちの心に浮かぶのはやはり老後資金はいくら必要か</strongという疑問です。将来のためにどれだけの資金を準備すれば安心して暮らせるのか、気になりますよね。私たちは、老後に必要な資金の具体的な金額や、その計算方法について詳しく探っていきます。
老後 資金 は いくら 必要 か
老後資金を考えるとき、一般的には月々の生活費を見積もる必要がある。実際に必要な資金の量は、個々のライフスタイルや健康状態に依存する。しかし、一般的な目安として、月々の生活費は約25万円とされる。この金額には、以下の項目が含まれる。
- 住宅に関する支出
- 食費
- 医療費
- 交通費
- 趣味や娯楽費用
また、25万円を36年間の老後生活に当てはめると、約1億8000万円が必要という計算になる。しかし、この金額はあくまで一例で、各自の状況によって異なることを留意が必要だ。
具体的には、生活スタイルにより必要な資金が変わってくる。もし、旅行や趣味に多くの費用をかける場合、資金はさらに増える。また、健康状態によって医療費も大きく変動する。これにより、老後資金の準備には、個別の計画が重要だ。
加えて、年金受給額も老後資金に大きく影響する。例えば、平均的な年金受給額が月約15万円だとすると、必要な資金は月々の生活費から年金額を引いた残りで計算される。このように、老後資金の具体的数値を計算する際には、年金とのバランスを考えることが肝心だ。
老後の生活費の考え方
老後の生活費を考えることは、安心した生活を送るために重要です。具体的な予算を組むことで、老後に必要な資金を把握できます。
生活費の内訳
老後の生活費は、月々の支出をいくつかのカテゴリーに分けて考えます。以下の項目が含まれます:
- 住宅費:家賃または住宅ローンの支払い
- 食費:日常の食事にかかる費用
- 医療費:健康管理のための医療費
- 交通費:移動に必要な費用
- 趣味や娯楽費:余暇を楽しむための支出
このような詳細な内訳を作成することで、必要な資金の見積もりが明確になります。
地域による差異
地域によって生活費が大きく異なることがあります。例えば、都市部では住宅費が高く、一方で地方では低くなる傾向があります。また、食費や交通費も地域の物価やインフラ状況に影響されます。以下のポイントを考慮します:
- 都市部:生活費が高い
- 地方:生活費が低い
- 物価:地域ごとの違い
老後資金の計算方法
老後資金を計算するには、具体的な数値を用いてしっかりとしたプランを立てることが重要です。私たちは、各要素を一つずつ見直し、総合的に考えることで、必要な資金を算定できます。
生活期間の設定
生活期間の設定は、老後資金の最初のステップです。多くの場合、60歳から65歳で定年を迎え、85歳から90歳までの生活を想定します。したがって、以下の期間を考慮します。
- 定年から85歳:20年
- 定年から90歳:25年
このように、生活期間を設定することで、必要な資金の基準ができ、具体的な計算がスタートします。
必要な資金の見積もり
必要な資金を見積もる際には、生活費をしっかりとフォーカスします。一カ月あたりの生活費が約25万円とされています。この金額を次のように内訳します。
- 食費:6万円
- 住宅費:10万円
- 医療費:3万円
- 交通費:2万円
- 趣味・娯楽費:4万円
もし、20年間の老後を考えた場合、以下のように計算できます。
| 項目 | 月額費用 (万円) | 年間費用 (万円) | 20年総額 (万円) |
|---|---|---|---|
| 食費 | 6 | 72 | 1440 |
| 住宅費 | 10 | 120 | 2400 |
| 医療費 | 3 | 36 | 720 |
| 交通費 | 2 | 24 | 480 |
| 趣味・娯楽費 | 4 | 48 | 960 |
| 合計 | 25 | 300 | 6000 |
資金を増やす方法
老後資金を増やすために、私たちが取れる具体的な方法があります。資金を適切に管理し、増え続ける生活資金を確保することが重要です。
投資の選択肢
投資は資金を増やすための有効な手段です。以下の投資選択肢を考慮することで、リターンを最大化できます。
- 株式投資: 長期的な成長が期待でき、安全資産の分散も可能です。企業の成長に伴う配当金も魅力です。
- 債券投資: 時間的な安定性があり、比較的リスクが低いです。国債や社債の選択肢があります。
- 不動産投資: 別荘や賃貸物件などを所有することで、安定した収入源を得やすいです。市場価値の上昇も期待できます。
- ファンド投資: 投資信託やETFを通じ、複数の資産に分散投資できます。専門家による管理が大きな利点です。
これらの投資方法は、私たちのリスク許容度や資金状況に応じて活用すべきです。
節約術の活用
生活費を賢く管理することで、余剰資金を増やせます。具体的な節約術を導入しましょう。
- 予算の設定: 月ごとの支出を明確にし、無駄を省くことで資金を貯める基本です。
- 購入の見直し: 毎日の買い物を見直し、大量購入や割引品を利用することで、支出を削減できます。
- 光熱費の削減: 電気や水道の使用量を抑える工夫をすることで、毎月の固定費が減少します。
- 保険の見直し: 保険契約と保険料の見直しを行うことで、必要な保障を確保しつつ無駄な支出を減らせます。
老後不安を軽減するために
老後の資金準備は安心した生活を送るための重要な要素です。私たちが考慮すべきポイントは、まず月々の生活費です。一般的に、生活費は約25万円が目安とされており、この金額には以下の費用が含まれます。
- 住宅費
- 食費
- 医療費
- 交通費
- 趣味や娯楽費
地域による生活費の違いも無視できません。都市部では高い傾向があり、地方では比較的安いです。これらの要素を把握することで、必要な資金の見積もりが可能になります。
次に、老後資金の計算方法について考えてみましょう。定年から85歳までの生活を想定し、生活費の内訳を明確にすることが大切です。食費6万円、住宅費10万円、医療費3万円、交通費2万円、趣味・娯楽費4万円と厳密に設定します。これらを合算すると、20年間で約6000万円となり、老後生活に必要な資金が見えてきます。
資金を増やすためには、投資と節約が大きな役割を果たします。例えば、以下の方法が有効です。
- 株式投資: リスクを分散しながらリターンを狙う。
- 債券投資: 比較的安全な資産運用。
- 不動産投資: 資産を増やすための長期的戦略。
- ファンド投資: 専門家に任せることで分散投資を実現。
Conclusion
老後資金の準備は私たちの将来を左右する重要なステップです。必要な金額や生活費の内訳を明確にすることで安心した老後を迎えるための基盤を築けます。私たちのライフスタイルや地域によって異なる生活費を考慮しながら計画を立てることが大切です。
また、資金を増やすための投資や節約術を駆使することで、より安定した老後生活を実現できます。具体的な数値を用いた計画を立てることで、充実した老後を送るための道筋が見えてきます。これからの私たちの生活を見据え、しっかりと準備を進めていきましょう。