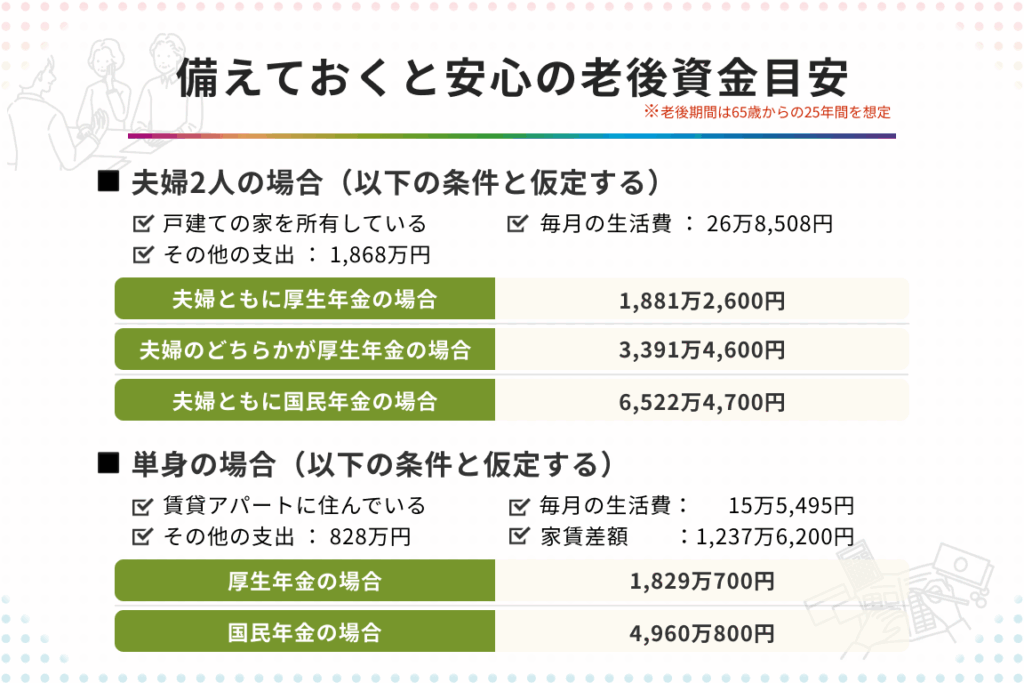
老後の生活を考えるとき、最も気になるのが老後資金はいくら必要か</strongという点です。私たちの将来に向けて、どれだけの金額を準備すれば安心して生活できるのでしょうか。年金だけでは不安な時代に、具体的な数字を把握することは非常に重要です。
老後資金 いくら必要か
老後資金には具体的な金額が求められる。私たちは、安心して老後を迎えるために必要な資金額を把握することがカギだと考える。一般的には、65歳からの生活費を含む4,000万円から5,000万円が目安とされている。月々の支出をざっと計算すると、年金だけでは賄えない部分が出てくる。
老後資金の計算には、以下のポイントを考慮するべきだ。
- 生活費: 食費や光熱費、医療費など、毎月の基本的な支出。
- 年金: 公的年金や私的年金からの収入。
- 娯楽費: 趣味や旅行などの楽しみにかかる費用。
- 医療・介護費: 高額になる場合がある医療・介護に備えた資金。
私たちの生活スタイルによっても必要な資金は変わる。例えば、都市部に住む場合、生活費が高くなることが多い。さらに、家族構成や健康状態も影響を与える要因となる。
また、現状の貯蓄額も考慮に入れるべきだ。例えば、既に貯蓄がある場合、その分を将来の資金として計算できる。
老後資金の必要性
老後資金の重要性は高まっている。十分な準備があれば、安心した老後を過ごせる。生活費の算出や家族構成の影響を正確に把握することが必要だ。
老後の生活費とは
老後の生活費は、様々な項目から成り立つ。普段の生活に必要な費用は、以下のように分けられる。
- 食費: 食品購入にかかる月々の支出。
- 光熱費: 電気、ガス、水道料金を含む費用。
- 医療費: 健康維持のための医療サービスにかかる費用。
- 娯楽費: 趣味や旅行などの活動にかかる出費。
- 介護費: 将来の介護に備えた資金。
このように、具体的な生活費を把握することが重要だ。
生活水準の違い
生活水準の違いが老後資金に与える影響は大きい。地域や家庭によって、必要な金額は変動する。具体的には、以下の要因が関連している。
- 居住地域: 都市部と地方の生活費の違い。
- 家族構成: 家族の人数や年齢に応じた支出の変化。
- 健康状態: 健康状態による医療費の差異。
老後資金の計算方法
老後資金を計算する方法は、収入と支出のバランスを理解することから始まります。私たちは、老後に必要な金額を具体的に把握し、効果的な資金計画を立てることが重要です。以下のポイントを考慮することで、より正確な計算ができるでしょう。
定年後の収入と支出
定年後の収入は、主に年金や貯蓄の運用から成り立ちます。以下の収入源を確認しましょう。
- 公的年金: 日本において、老後の主要な収入源です。
- 私的年金: 自営業者や個人型確定拠出年金(iDeCo)など、追加の収入源。
- 貯蓄や投資: 定期預金や株式投資から得られる収入。
一方で、支出にはさまざまな項目が含まれます。以下の支出カテゴリがあります。
- 生活費: 食費、光熱費、通信費など、基本的な生活費。
- 医療費: 定期的な健康診断や万が一の医療費。
- 娯楽費: 趣味や旅行に使う資金。
- 介護費: 介護が必要な場合の費用。
これらの収入と支出を正確に見積もることで、老後の生活に必要な資金を導き出せます。
資産形成のポイント
資産形成は老後資金の確保に欠かせません。以下のポイントに留意しましょう。
- 早期の貯蓄: 早めに貯蓄を始めることで、資産が雪だるま式に増えていく。
- 多様な投資: 株式、不動産、債券など、リスクを分散させる方法を選択する。
- 定期的な見直し: 資産状況を定期的に見直し、計画を調整することが大切です。
老後資金の準備方法
老後資金の準備には、効果的な貯蓄と投資が不可欠です。私たちは、必要な資金を確保するために以下のポイントを考慮する必要があります。
貯蓄の方法
定期的に貯蓄を行うことが基盤となります。毎月の収入から一定額を貯蓄口座に振り分ける習慣を持つと、無理なく資金を蓄えられます。次のような方法が有効です。
- 自動振替設定: 収入の一部を自動的に貯蓄口座に移すことで、使う余裕がなくなります。
- 生活費の見直し: 固定費を減らすことで、より多くの資金を貯蓄に充てます。生活水準を見直すことが重要です。
- 緊急資金の確保: 突発的な支出に備えて、最低でも3〜6ヶ月分の生活費を貯蓄することが推奨されます。
投資の活用
投資を利用することで、老後資金を効率的に増やすことが可能です。単に貯金するだけでは、インフレによる価値の減少を防げません。以下の投資手段が有効です。
- 株式投資: 株式市場は高リスクですが、高リターンを期待できる資産です。
- 投資信託: プロの管理人が運営するため、リスクを分散しやすいです。
- 不動産投資: 賃貸収入を得ることができ、安定した収入源となります。
まとめ
老後資金に関する理解は重要です。具体的な金額として、4,000万円から5,000万円を目安としています。これにより、老後の生活を安定させるための指針となります。生活費は、食費や光熱費、医療費、娯楽費、介護費など多岐にわたりますが、これらを明確に把握することが不可欠です。また、地域や家族構成、健康状態が資金に影響を与えることも無視できません。
老後資金を計算する際は、収入と支出のバランスを理解することが肝心です。主な収入源として公的年金や私的年金、貯蓄と投資が挙げられ、支出には生活費が含まれます。具体的な支出項目を考慮し、必要な資金を正確に見積もることが求められます。資産形成には、早期の貯蓄や多様な投資が鍵を握ります。
結論
老後資金の準備は私たちの未来を左右する重要な要素です。具体的な金額を見積もることで安心した老後を迎えることができます。生活費や医療費などの支出を正確に把握し、年金や貯蓄とのバランスを考慮することが不可欠です。
また、早期の貯蓄や多様な投資を通じて資産を形成することが、将来の生活をより安定させる鍵になります。私たち全員が自分の老後資金について真剣に考え、必要な準備を進めることで、安心して豊かな老後を楽しむことができるでしょう。