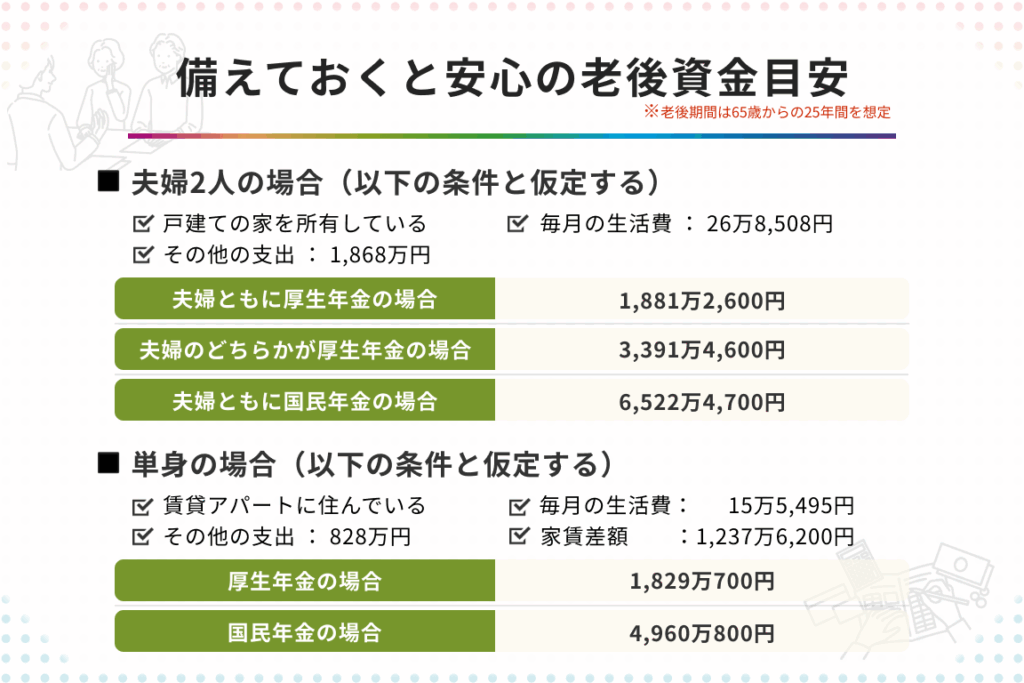
老後資金について考えることは、私たちにとって避けて通れない重要なテーマです。特に55歳の女性にとって、将来の生活を安心して送るためには老後資金がいくら必要かを理解することが不可欠です。私たちが抱える不安や疑問は、同じような境遇の人たちにも共通しています。
老後資金の必要性
老後資金は、安心して老後を楽しむために欠かせない要素です。何歳から準備を始めるかも重要です。特に55歳の女性にとって、生活水準を維持するためには十分な資金が必要です。
定年後の生活費とは
定年後の生活費には、主に以下の項目が含まれます:
- 住居費:住宅ローンや家賃が発生します。
- 食費:毎日の食事代が必要です。
- 医療費:健康維持のための医療関連費用が必要です。
- 光熱費:水道・電気・ガスなどの生活必需品料金がかかります。
- 趣味・娯楽費:趣味や旅行などの娯楽を楽しむために計画的な支出が求められます。
これらの費用を考慮すると、月々の支出は最低でも20万円程度になることが一般的です。十分な老後資金の計画が無い場合、生活基準が下がる可能性があります。
資金不足のリスク
老後資金が不足すると、いくつかのリスクに直面します。以下の点が特に重要です:
- 生活水準の低下:趣味や旅行など、充実した生活が難しくなります。
- 医療サービスの制限:必要な医療を受けられず、健康に影響を与える可能性があります。
- 精神的ストレスの増加:金銭的な不安が日常生活に影響します。
55歳女性の現状
55歳の女性にとって、将来の資産形成の状況は重要なテーマです。生活水準を維持するためには、しっかりとした資産が必要です。
資産状況の調査
資産状況の把握は第一歩です。現在の貯蓄や投資の額を知ることで、老後資金に必要な額が見えてきます。日本女性の平均貯蓄額は約600万円ですが、地域差や職業によって異なります。具体的な資産状況を調査する際には、以下のポイントを考慮します。
- 現金預金
- 投資信託・株式
- 不動産の評価額
- 年金積立額
これらの情報を整理し、将来設計に役立てることが可能です。
社会保障制度の理解
社会保障制度の理解は、老後の資金計画において不可欠です。現在の年金制度は、基礎年金と厚生年金から成り立っています。65歳以降に受け取ることができる年金額は、積み立てた年数や給与によって異なります。年金の受給方法や条件について、具体的に把握することが重要です。
- 基礎年金の受給開始年齢は65歳
- 厚生年金については、加入期間と納付額が影響
- 退職後の生活資金としての年金の役割
老後資金の計算方法
老後資金の計算は、安心した老後を過ごすための第一歩です。必要な資金を試算することや、収入源を確保する方策を検討することが不可欠です。
必要資金の試算
必要資金の試算は、各人の生活スタイルや健康状態に影響されます。以下の要素を考慮することで、具体的な金額を算出できます。
- 住居費: 賃貸の場合は毎月の家賃、持ち家の場合は固定資産税や修繕費を算出。
- 食費: 健康的な食生活を維持するための月々の支出。
- 医療費: 年齢に伴い医療費は増えるため、予想される費用を加味。
- 光熱費: 電気、ガス、水道などの月々の請求額。
- 趣味・娯楽費: 生活の質を向上させるための娯楽費用。
一般的な月々の支出は約20万円で、年間240万円が必要とされます。この金額を基に、退職後のライフスタイルに応じた資金を算出しましょう。
収入源の確保
収入源の確保は、老後資金に欠かせない要素です。定年後も安定した収入を得る方法は幾つかあります。
- 年金受給: 基礎年金と厚生年金の受給額を確認。
- 投資: 株式や投資信託からの配当。
- 副業: 定年後も行えるような副業の選択。
- 不動産収入: 賃貸物件から得られる収入。
賢い資金運用方法
資金を賢く運用することで、老後の不安を軽減できる。特に55歳の女性にとって、資金管理は鍵となる。以下に、具体的な方法を紹介する。
投資の基本
投資は資産を増やすための手段であり、老後資金形成に役立つ。以下のポイントを参考にする。
- 投資信託:リスク分散が可能で、少額から始められる。初心者にも向いている。
- 株式投資:高いリターンを狙えるが、リスクも伴う。企業分析が重要となる。
- 不動産投資:安定した収益を期待できるが、大きな初期投資が必要。立地が成功の鍵。
- 債券:比較的安定した収益を提供するが、リターンは低め。長期的な運用に適している。
各投資商品は固有のリスクがあるため、投資前に十分な情報収集が求められる。
節約術の導入
資金を賢く管理するためには、節約も重要な手段である。節約術を実践することで、無駄を減らし、老後資金に回すことができる。以下に実践的な方法を示す。
- 固定費の見直し:保険や光熱費を再評価し、プランを変更する。これにより、毎月の負担を軽減。
- 食品費の削減:まとめ買いや冷凍保存を活用し、無駄を省く。家計の安定に寄与。
- 趣味の工夫:無料や低コストで楽しめる趣味を見つける。楽しみながら節約が可能。
- クーポンや特売を利用:価格比較をして、必要なものを安く購入。無理なく支出を管理。
まとめ
老後資金の準備は55歳の女性にとって特に重要です。安心して老後を楽しむためには具体的な資金計画が欠かせません。私たちは生活費や収入源をしっかりと見直し、必要な資金を試算することで、将来の不安を軽減できます。
また、資産管理の方法を学び賢く運用することも大切です。投資や節約術を取り入れることで、老後資金を増やすことが可能です。自分自身の生活水準を維持するために、今からしっかりと準備を進めていきましょう。