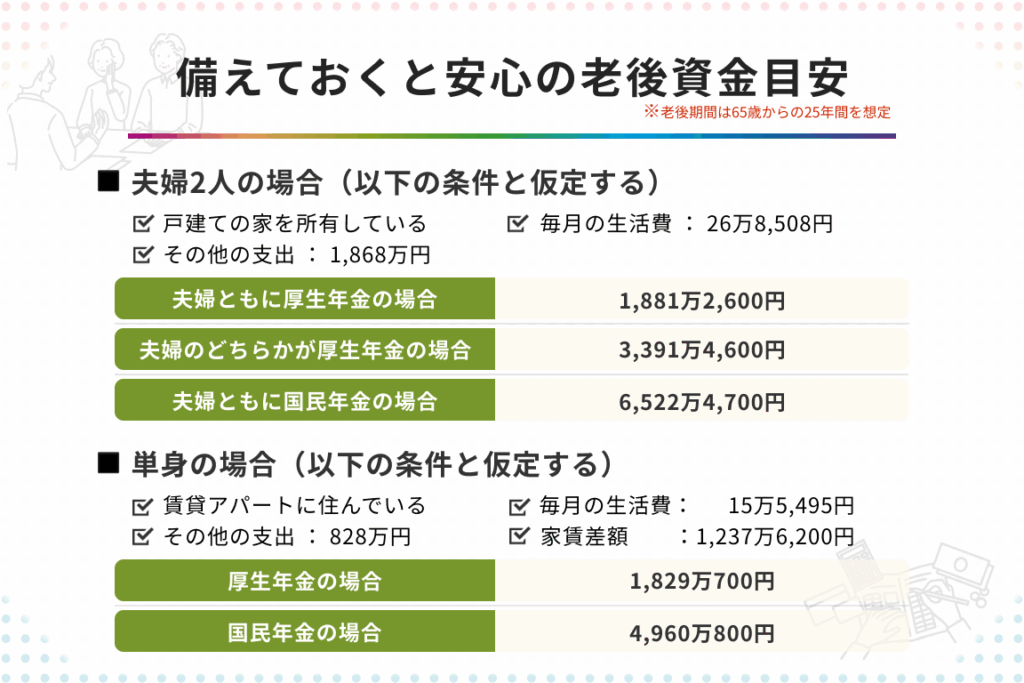
老後の資金について考えることは、私たちの未来にとって非常に重要です。老後の生活を安心して送るためには、いったい老後の資金はいくら必要なのかという疑問が浮かびます。私たちの生活スタイルや希望するライフプランによって、必要な金額は大きく異なるかもしれません。
老後の資金の必要性
老後の資金は個々の生活満足度を決定づける重要な要素です。私たちの生活スタイルや希望の活動によって、必要な資金は異なります。計画的な資金準備が安心した老後を実現します。例えば、以下の要素を考慮することが大切です:
- 生活費:食費、住居費、光熱費など、基本的な生活費は必要です。
- 医療費:高齢者になるにつれて医療サービスの必要性が高まります。
- 娯楽資金:趣味活動や旅行など、楽しみを持つための資金も必要です。
- 予備費:予想外の支出に備えるための余裕が求められます。
また、多くの人が年金だけで生活する難しさを感じています。日本の年金制度は、全ての生活費を賄うには不十分と考えられています。私たちの多くが自分の資産を見直し、将来を見据え確保する必要があります。資産形成を早期に開始することで、安定した老後生活が可能です。
知っておくべき老後の費用
老後の費用について理解することは重要です。具体的な費用項目を把握することで、資金計画が立てやすくなります。以下に主要な費用カテゴリーを詳しく見ていきます。
医療費
医療費は老後の大きな支出の一つです。加齢に伴い、健康管理が必要になります。そのため、医療費が高くなる可能性があります。たとえば、高齢者の医療費は年平均で約50万円から80万円とされています。病気や入院が増えると、さらに費用がかさむことがあります。健康保険の利用や公的支援を適切に活用することが重要です。
生活費
生活費は毎月の支出として重要です。老後の生活費は、一般的に月に約25万円から40万円が必要とされます。具体的には、食費、光熱費、交通費などが含まれます。それに、趣味や娯楽にかかる費用も考慮すべきです。生活水準を維持するために、自分自身のライフスタイルを見直すことが役立ちます。
老後資金の計画手法
老後の資金計画には、明確な戦略が必要です。資金の準備をするためには、貯蓄と投資を適切に組み合わせることが重要です。以下に二つの重要な手法を詳細に解説します。
貯蓄の重要性
貯蓄は老後資金計画の基盤です。定期的な貯蓄があれば、不測の事態にも対応しやすくなります。例えば、毎月2万円を10年続けると、240万円の資金が貯まります。この額は医療費や生活費の備えに役立つでしょう。また、貯蓄口座を利用することで、金利を得ながら資金を安全に保管できます。最低限の生活費を確保するためには、貯蓄の計画を立てることが不可欠です。
投資の活用
投資は資産を増やす効果的な手段です。利回りを向上させるためには、株式や債券、投資信託などへの投資が考えられます。リスクを抑えながら利益を得るためには、多様な資産に分散投資することが大切です。具体的には、以下のようなポイントを押さえましょう。
- 株式投資:長期的な成長が期待できる企業の株を選ぶこと。
- 不動産投資:安定した賃料収入を得ることで、資産を増やすこと。
- 投資信託:専門家による管理でリスクを軽減しつつ、アクセスしやすい投資方法を選ぶこと。
老後資金を増やす方法
老後資金を効率的に増やすための方法は多岐にわたります。具体的な戦略を改めて検討することが重要です。
副収入の考え方
副収入は老後資金の安定に寄与します。私たちが考える副収入の方法には以下があります:
これらの方法を自分に合った形で実践することで、経済的な安心感を高めることができます。例えば、フリーランスの仕事を引き受けることによって、月々の収入を増やせます。このように、副収入は老後のライフスタイルを支える強力な手段となります。
賢い資産運用
資産運用はその時点での経済状況に基づいて計画することが求められます。私たちの資産を増やすための具体的な手法には以下の方法があります:
老後資金に関するよくある誤解
多くの人が老後資金について持つ誤解には、いくつかの重要な点があります。例えば、年金だけで十分と思う誤解があります。実際、年金は生活費全体をカバーするには不十分な場合が多く、私たちは他の資金源を考慮する必要があります。
また、老後資金は早く準備しなくても大丈夫という誤解も見受けられます。早期に資産形成を始めることで、資金を効率的に増やせる可能性が高まります。具体的な数値として、月に2万円を10年間貯めれば240万円になる計算です。
さらに、医療費は過大評価しているという認識がありますが、高齢者の医療費は年平均50万から80万円かかる事実は見逃せません。この費用には入院や追加の治療費が含まれ、予想以上の支出になることもあります。
他には、支出は一定だと考えている誤解もあります。老後の生活が進むにつれ、生活費や医療費は変動するため、予備費を持つことが大切です。このように、老後資金の計画にはフレキシビリティが求められます。
Conclusion
老後の資金計画は私たちの未来に大きな影響を与えます。生活スタイルや健康状態に応じた柔軟な準備が必要です。早期からの貯蓄や投資は安心した老後を実現するための鍵となります。
また副収入や資産運用の戦略を活用することで、より安定した資金基盤を築くことができます。私たちがしっかりと計画を立てることで、老後の生活を充実させることができるでしょう。未来への備えを怠らず、安心して過ごせる老後を目指しましょう。