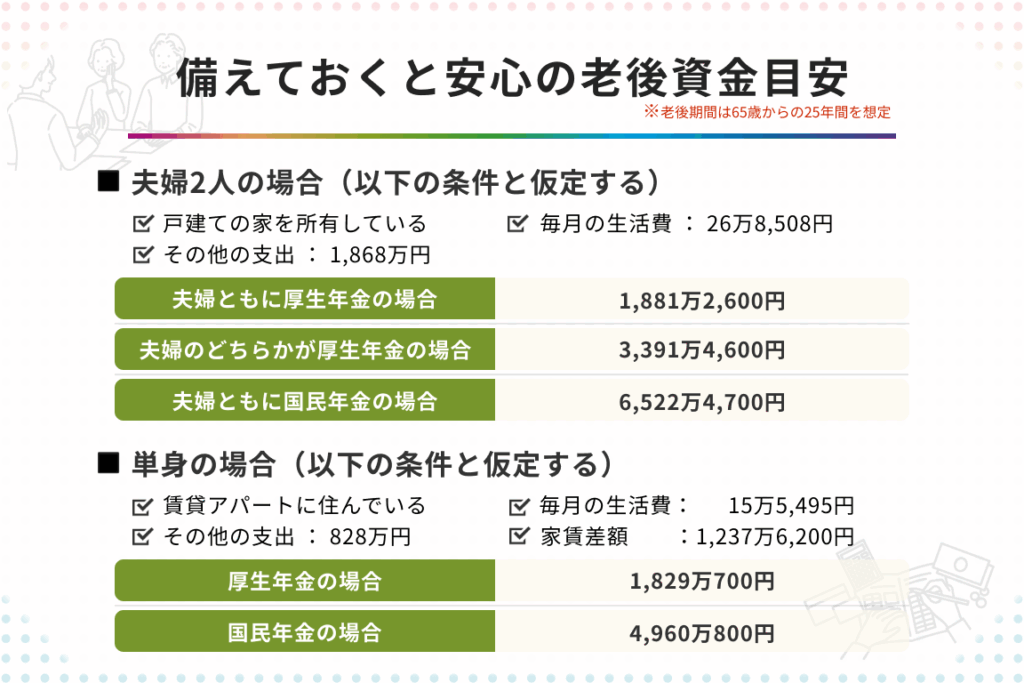
老後の生活を考えるとき、私たちは「老後資金はいくら必要なのか?」という疑問に直面します。将来の不安を解消するためには、しっかりとした資金計画が欠かせません。私たちの生活水準やライフスタイルによって必要な金額は異なりますが、老後資金の具体的な目安を知ることは非常に重要です。
老後の資金計画の重要性
老後の資金計画は、豊かな生活を送るために欠かせない要素です。具体的な資金を把握することは、安心した老後生活を実現する第一歩となります。老後の資金計画がなぜ必要なのか、いくつかのポイントを挙げてみます。
- 人生の長期化:平均余命は年々延びており、長い老後に備えた資金が求められます。
- 生活費の変動:日々の生活費や医療費は変化しやすいです。計画的に資金を準備する必要があります。
- 収入の減少:退職後は、定職からの収入がなくなります。これを補うための資金が必要です。
- 趣味や旅行:自分の趣味や旅行を楽しむためにも、余裕のある資金計画が重視されます。
老後の資金計画は、一人ひとりによって異なります。具体的な金額を考える際、個々の生活スタイルを考慮することが大切です。私たちの将来を見据えた資金の準備は、意思決定の基盤となります。
資金計画を立てる際は、将来の収入や支出を見積もることが重要です。例えば、生活水準を維持するための月々の支出を計算し、必要な貯蓄額を導き出します。定期的に見直すことで、計画の精度を高められます。ライフステージや経済状況に応じて、柔軟に対応できる計画が理想的です。
老後資金はいくら必要か
老後資金の目安を知ることは、将来の安定した生活を考える上で重要です。生活スタイルや目標に応じて、必要な金額は異なりますが、基本的な要素を考慮することで、おおよその計算が可能です。
基本的な生活費の算出
基本的な生活費とは、日常の必要経費を指します。一般的な項目として以下が含まれます。
- 住宅費: 家賃や住宅ローンの支払い
- 食費: 毎日の食事にかかる費用
- 光熱費: 電気、ガス、水道代など
- 通信費: インターネットや携帯電話料金
- 交通費: 車の維持費や公共交通機関の利用費
これらの費用は、地域の物価やライフスタイルによって変動します。例えば、都市部では住宅費が高く、その分の生活費も多く必要とされます。当社の計算例では、月額20万円から30万円を希望する生活水準の基準としています。
医療費の考慮
医療費の予測は、老後の健やかな生活を考える上で欠かせません。日本では、医療保険や介護保険制度がありますが、自己負担分も発生します。例えば、以下の項目が考慮されます。
- 定期的な健康診断: 健康維持のための費用
- 病院・通院費: 診察や治療にかかる料金
- 薬代: 処方薬や市販薬の購入費
老後資金の準備方法
老後資金を準備するには多くの選択肢があります。基本的に、私たちは賢い方法で資金を管理し、将来の必要に備えるべきです。
銀行預金と投資の選択肢
私たちの老後資金には、銀行預金、株式投資、不動産投資などが含まれます。これらの選択肢は、それぞれリスクとリターンが異なります。具体的には:
- 銀行預金: 安全性が高く、流動性もありますが、利息は低いことが一般的です。
- 株式投資: 高いリターンが可能ですが、価格変動によるリスクが大きいです。
- 不動産投資: 長期的に安定した収入が期待できますが、初期投資が大きく、流動性が低いです。
各選択肢の特徴を理解し、自分たちのリスク許容度に応じて組み合わせることで、資金を効率よく増やすことができるでしょう。
年金制度の理解
私たちは年金制度を正しく理解することが重要です。日本の公的年金制度には、国民年金と厚生年金があります。これらは老後の収入の基盤を形成します。具体的には:
- 国民年金: 自営業者や学生など、全ての国民が加入します。支給額は低めであることが多いです。
- 厚生年金: 会社員が加入し、国民年金にプラスして支給されます。支給額は一般的に高いです。
老後資金の不足に対する対策
老後資金の不足を防ぐためには、いくつかの対策を講じることが効果的です。具体的には、次のような方法があります。
- 計画的な貯蓄: 定期的に貯金をし、目標金額に向けて積立てることが重要です。一例として、毎月3万円を30年間貯金すると、約1,100万円が貯まります。
- 投資の活用: 株式や投資信託、不動産への投資は、長期的な資産形成に役立ちます。ただし、リスクを理解し、慎重な判断が求められます。
- 収入源の多様化: 副業やフリーランスの仕事を検討することで、退職後も安定した収入を得やすくなります。
- 公的年金の理解: 国民年金と厚生年金の受給額や条件を把握しておくことは、老後の資金計画において欠かせません。
- 生活コストの見直し: 生活費の見直しを行い、支出を削減することで、より多くの資金を老後資金に回せます。
さらに、老後資金の計画は定期的に見直しましょう。生活環境や収入が変わる場合があるため、柔軟な対応が必要です。日々の生活での工夫も求められます。例えば、通信費を見直したり、食費を節約することでも、資金の確保が可能です。
Conclusion
老後資金の計画は私たちの未来を左右する重要な要素です。必要な金額はライフスタイルや地域によって異なるため、個々の状況に応じた具体的な計画が求められます。定期的な見直しを行い柔軟に対応することで、将来の不安を軽減できるでしょう。
また、貯蓄や投資の方法を多様化することも大切です。公的年金制度を理解し、生活コストの見直しを行うことで、より安定した老後を迎えることが可能です。私たちの老後をより豊かにするために、今からしっかりと準備を進めていきましょう。