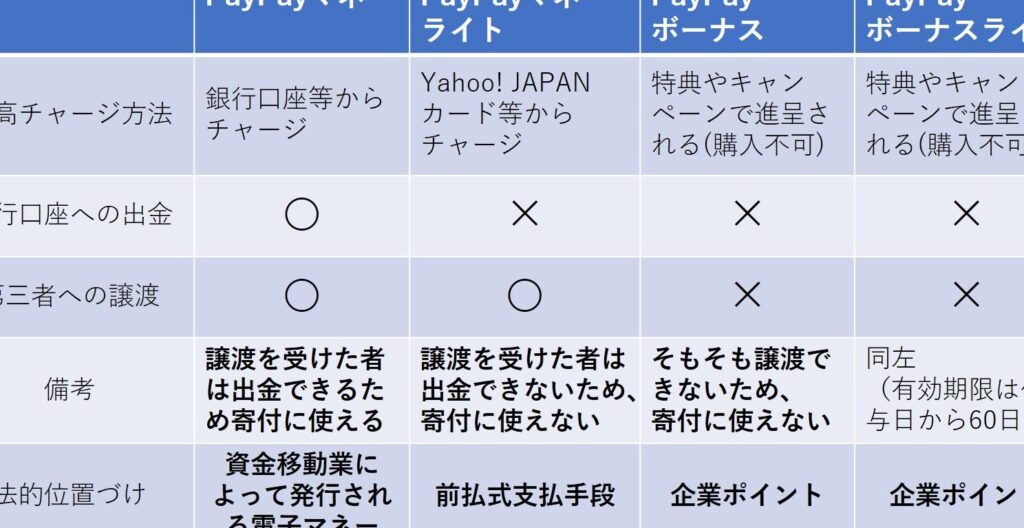
私たちは、資金決済法における前払式支払手段についての理解を深めることが重要だと考えています。前払式支払手段は、私たちの日常生活やビジネスにおいて、どのように活用されているのでしょうか? この法律は、消費者の保護や取引の透明性を確保するために制定されましたが、具体的にどのような手段が該当するのかを知ることは、私たちにとって大切な情報です。
資金決済法の概要
資金決済法は、日本における資金決済に関する法律です。この法律の目的は、電子マネーや前払式支払手段を含む決済手段の利用を規制し、消費者保護を強化することです。私たちは、この法律が日常生活やビジネスにおいて、どのように機能しているかを理解することが重要です。
まず、資金決済法は、前払式支払手段の発行と運営に必要な要件を定めています。これにより、消費者の権利が守られ、透明性のある取引が促進されます。具体的には、以下のような要件があります。
- 登録制度: 前払式支払手段を発行する事業者は、金融庁に登録する必要があります。
- 資金の保護: 事業者は、顧客から預かった資金を適切に管理する義務があります。
- 情報開示: 事業者は、利用者に対して明確な情報を提供しなければなりません。
次に、資金決済法に該当する主要な前払式支払手段について考えてみましょう。例えば、プリペイドカードやスマートフォンアプリ内で使用される電子マネーが含まれます。私たちは、これらの手段を日常で使う際に、その仕組みや法律の背後にある意図を理解しておくと良いでしょう。
前払式支払手段の定義
前払式支払手段とは、特定の商品の購入やサービスの提供に対して、事前に支払いを行うことが求められる決済手段です。これにより、消費者は事前に資金を供給し、事後的にその資金を使用する仕組みになります。
一般的な特徴
前払式支払手段の一般的な特徴には、以下の点が挙げられます。
- 代替性:一度資金が入金されると、その資金は特定の用途に使用できる。
- 預かり金の管理:事業者は、消費者から預かった資金を適切に管理する責任を持つ。
- 使途の決定:消費者は、前払式支払手段を通じてのみ指定された商品やサービスに対して支払いができる。
法律上の位置付け
前払式支払手段は、資金決済法に基づき、以下のように位置付けられています。
- 規制の対象:消費者保護を目的とし、事業者は登録を求められる。
- 資金の安全性確保:消費者の資金は、法により保護される制度が整っている。
- 情報開示の義務:事業者には、消費者への情報提供が義務づけられ、透明性を確保する。
前払式支払手段の種類
前払式支払手段には主に「電子マネー」と「プリペイドカード」の2つがあります。これらは日常的な決済手段として広く利用されており、それぞれ特有の特徴を持っています。
電子マネー
電子マネーは、デジタル形式で提供される前払式支払手段です。ユーザーは、スマートフォンや専用デバイスを使って、商品やサービスの購入ができます。また、インターネットを介して、どこでも利用可能です。具体的には、以下のような特徴があります:
電子マネーの代表的な例には「Suica」や「PayPay」があります。
プリペイドカード
プリペイドカードは、事前にチャージした金額分だけ使えるカード形式の支払手段です。現金と同様の感覚で使用でき、実際の店舗やオンラインでの決済に利用されます。以下にその特徴を挙げます:
前払式支払手段の利用例
前払式支払手段は、日常生活やビジネスシーンで幅広く利用されている。ここで具体的な活用例を見てみよう。
日常生活における利用
日常生活において、前払式支払手段は便利な選択肢を提供する。例えば、多くの飲食店やコンビニエンスストアで電子マネーを使用できることが挙げられる。この場合、ユーザーは現金を持たずとも、スマートフォンやカードを使って支払いができる。また、プリペイドカードをギフトとして贈ることも一般的で、受け取った側も好きな時に利用できる。さらに、公共交通機関での電子マネーの利用も普及している。例えば、SuicaカードやPASMOカードを使うことで、改札をスムーズに通過できる。
他の支払手段との違い
前払式支払手段は、他の支払手段と明確な違いがあります。この特徴が、消費者にとって重要なポイントとなります。たとえば、現金は即時性がありますが、前払式支払手段は事前に資金をチャージして利用します。また、クレジットカードとは異なり、後払いの形態ではなく、利用者があらかじめ支払った金額内での取引に限定されます。
具体的には、以下のような点で他の支払手段と異なります:
- 資金管理:前払式支払手段は事前に資金を管理し、残高がなくなると利用不可です。クレジットカードは負債が生じる可能性があります。
- 利用の透明性:利用者は自分の残高を常に把握でき、支出のコントロールが容易です。
- 消費例:主要な使用例として、公共交通機関や飲食店でのスムーズな支払いが挙げられます。たとえば、SuicaやPayPayのようなサービスは、直感的で便利です。
前払式支払手段は、電子マネーとプリペイドカードの2種類に大別されます。電子マネーは、スマートフォンと連携し、リアルタイムで残高管理ができる特徴があります。一方、プリペイドカードは物理的なカード形式で、あらかじめチャージした金額のみを利用できます。
結論
前払式支払手段は私たちの日常生活やビジネスにおいて重要な役割を果たしています。資金決済法によって規制されることで消費者保護が強化され透明性のある取引が実現されています。
電子マネーやプリペイドカードはその代表例でありそれぞれ異なる特徴を持っています。これらの手段を理解することで私たちはより安全で便利な支払い方法を選択できるようになります。
今後も前払式支払手段の利用は増加すると予想されるためその特性や法律の意図をしっかりと把握しておくことが大切です。