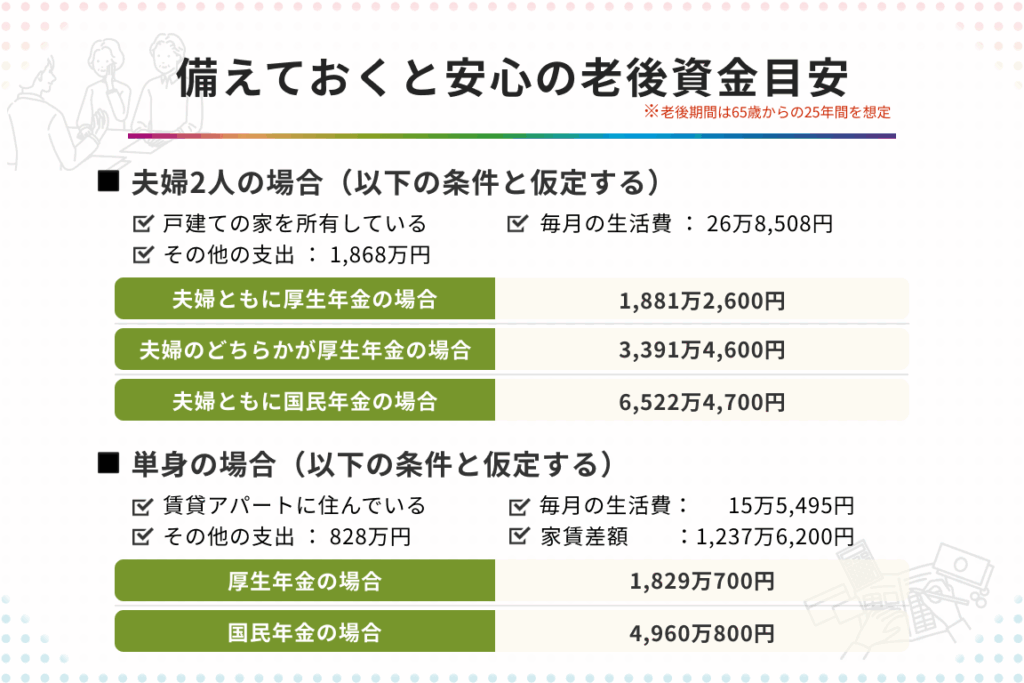
老後の生活を考えると、私たちの心に浮かぶのは「老後資金いくら必要?」という疑問です。将来の不安を和らげるためには、しっかりとした資金計画が不可欠です。私たちが安心して老後を過ごすためには、具体的な金額を把握することが重要です。
老後資金の重要性
老後資金は、私たちの人生の後半における生活の質を大きく左右します。特に、年金だけでは不十分な場合が多いため、老後に必要な資金の額を具体的に把握することが不可欠です。資金不足による生活の不安は、精神的な負担にもつながります。
老後を安心して過ごすためには、長期的な計画が必要です。具体的には、以下の点を考慮しましょう。
- 生活費の見積もり: 住宅費や食費、医療費などの支出が含まれます。
- 年金の受給額: 国民年金や厚生年金など、どれだけ受け取れるかを知っておくべきです。
- インフレの影響: 物価が上昇することも考慮に入れ、この影響が資金にどのように作用するかを考えます。
また、資金をどのように確保するかも重要です。貯金や投資を通じて、老後資金を増やす手段を模索する必要があります。しかし、投資にはリスクも伴うため、慎重な判断が求められます。リスクを低減するために、分散投資を行う選択肢もあります。
老後資金の基本
老後資金についての理解は、安心して生活を送るために不可欠です。老後資金は、私たちの将来の生活環境に直接影響を与えるので、具体的にどのようなものか知っておく必要があります。
老後資金とは
老後資金とは、私たちが退職後の生活を支えるために必要な資金のことです。**具体的には、生活費や医療費、趣味や旅行などの経費をカバーするために必要な財源です。**年金だけでは全てを賄うことが難しい場合が多いため、しっかりとした積立や投資が求められます。
- 生活費: 食費や光熱費、住居費などの基本的な支出。
- 医療費: 定期的な健康診断や病院での治療費。
- 余暇費用: 趣味や旅行にかかるお金。
老後資金の目的
老後資金には明確な目的があります。**それは、退職後の生活水準を維持し、精神的な安定を得ることです。**私たちの生活が豊かであるためには、老後に必要な資金を計画的に準備することが重要です。
- 生活の質の向上: 自由に使える資金があれば、生活が豊かになる。
- 安心感の確保: 経済的な不安を軽減できる。
- 健康維持: 余裕があれば、健康管理に投資可能。
老後資金の具体的な額
老後資金は、安定した生活を送るために必要な具体的な金額を明確にすることが大切です。私たちはその内訳を理解し、計画を立てる必要があります。
生活費の試算
生活費の試算は、老後資金の中で最も基本的な要素です。一般的には、月々の生活費は20万円から30万円とされています。そのため、年間の生活費として240万円から360万円が必要です。具体的な内訳は以下の通りです。
- 食費: 月約5万円
- 住居費: 月約8万円
- 光熱費: 月約2万円
- 通信費: 月約1万円
- 雑費: 月約4万円
これらの費用を合計し、長期間にわたって生活するためには、数千万円の準備が必要です。もちろん、ライフスタイルや地域によって差が出るため、各家庭での見積もりが重要です。
医療費の考慮
医療費は老後資金計画において欠かせない要素です。日本では、高齢者の医療費は増加傾向にあります。一人当たりの医療費は、年間で約30万円から100万円が目安です。基本的に、以下の要素を考慮します。
- 定期的な健康診断: 年間数万円
- 慢性疾患の治療費: 年間10万円以上
- 介護サービスの利用: 月2万円から数十万円の可能性
老後資金の準備方法
老後資金を確保するためには、計画的な準備が不可欠です。具体的な方法について説明します。
貯蓄の重要性
貯蓄は老後資金の基盤です。老後に必要な資金を確保するため、毎月一定額を貯金する習慣をつけることが大切です。特に次の点に注意が必要です。
このように、貯蓄計画を立てることで、多様な生活の不安を軽減できます。
投資の選択肢
投資は資産の成長を促進します。老後資金を増やす方法として、いくつかの投資手段を検討できます。主な選択肢は次の通りです。
老後資金の不足に備える
老後資金を確保するために、我々は計画的な準備を忘れない。まず、貯蓄の習慣をつけることが重要だ。毎月決まった金額を貯金するだけで、老後の財政的な不安を軽減できる。
- 定期的な自動振替の利用が勧められる。これにより忘れずに貯蓄できる。
- 緊急時用の生活費の確保も必要だ。予期せぬ支出に備えると安心できる。
- 金利の高い貯蓄口座の活用で資産を増やす。少しずつでも利息が貯まり、長期的には大きな影響を与える。
次に、投資という選択肢も考慮する価値がある。様々な投資手段があり、それぞれに独自の利点が存在する。例えば:
- 株式投資はリターンが高い可能性があるが、リスクも伴う。
- 投資信託はリスクを分散しながら投資できる。
- 不動産投資は安定的な収入源となることもある。
さらに、生活費の見積もりも重要だ。月々の生活費は20万円から30万円が目安で、年間では240万円から360万円必要になる。これには以下の要素が含まれる:
- 食費
- 住居費
- 光熱費
- 通信費
- 雑費
特に医療費も避けて通れない。高齢者の年間医療費は約30万円から100万円が目安で、健康診断や治療、介護サービスを考慮することが大切だ。
結論
老後資金の準備は私たちの未来に大きな影響を与えます。具体的な金額を把握し計画的に貯蓄や投資を行うことで安心した老後を迎えることができます。生活費や医療費を見積もりリスクを分散させることも重要です。
私たちが今から行う準備が、将来の安定した生活を支える基盤となります。老後の生活を豊かにするために、計画を立てて実行に移すことが求められます。これからの人生をより良いものにするために、しっかりとした資金計画を始めましょう。