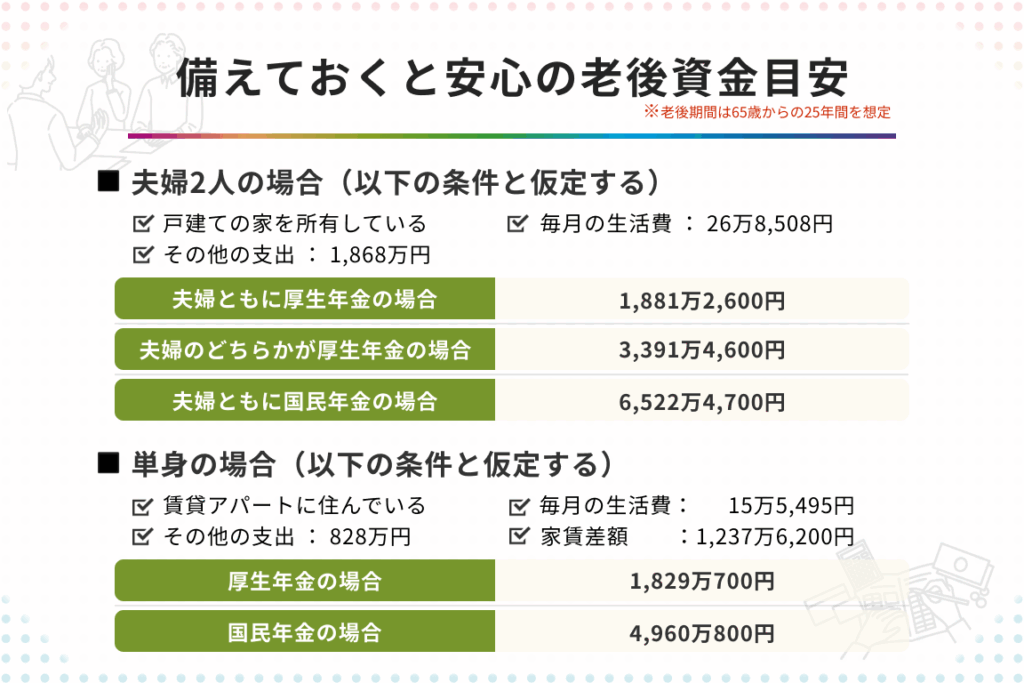
定年後の生活を考えるとき、最も気になるのは「資金はいくら必要なのか?」ということです。私たちの人生の新しいステージに向けて、しっかりとした資金計画を立てることは不可欠です。退職後の生活費や趣味、旅行など、充実した日々を送るためには、どれくらいの資金を準備しておくべきなのでしょうか。
定年後 資金の重要性
定年後の生活では、資金計画が特に重要です。私たちの未来の充実した生活を送るためには、適切な資金を確保する必要があります。具体的には、毎月の生活費や医療費、趣味や旅行にかかる費用を考慮する必要があります。
資金計画を立てる際には、以下の点が重要です。
- 将来の生活費: 定年後も継続する支出を把握すること。
- 医療や介護の費用: 高齢期は医療コストが増加する可能性が高いので、早めに準備すること。
- 趣味や余暇活動: 趣味や旅行などの楽しみも大切です。これらの計画も資金に含めるべきです。
また、退職金や年金の支給額も資金計画の重要な要素です。これらの収入を基に、どれだけの資金が必要かを具体的に算出できます。資金の不足や過剰な支出を防ぐためには、十分な計画が不可欠です。
定年後の生活費
定年後の生活費を理解することは、安定した生活を送るために重要です。私たちは毎月必要な支出をしっかり把握する必要があります。
家賃や住宅ローン
家賃や住宅ローンは、定年後の生活費の中でも大きな割合を占めます。私たちは以下の点を考慮すべきです。
- 家賃: 定年後も住居を借りる場合、毎月の家賃が重要です。地域によって家賃は異なるため、居住地を見直すこともオプションです。
- 住宅ローン: 住宅を所有している場合、ローンの返済状況が生活費に影響を与えます。定年後も支払いが続く場合、専用の資金計画を策定することが求められます。
食費と日常生活費
食費や日常生活費も大きな要素です。私たちの生活スタイルに合った適切な予算を設定することが大切です。以下の費用に注意が必要です。
- 食費: 自炊か外食かで大きく異なります。健康的な食事を心掛けると、結果的に医療費も抑えられます。
- 日常生活費: 日用品や光熱費、通信費などが含まれます。月々の光熱費は季節によって変動しますので、年間予算を作成して変動を見越しましょう。
定年後に必要な資金
退職後の生活に向けた資金計画は重要で、計算を始める際には、特に生活費を把握することが必要です。生活費は、地域や生活スタイルによって異なるため、具体的な数字をもとに算出します。
生活費の計算方法
生活費の計算は、以下の項目を含む。
- 家賃や住宅ローン:地域の相場を把握し、現状の支出を確認する。
- 食費:健康的な食事を心掛け、月ごとの予算を設定する。
- 光熱費:電気やガス、水道代を年間で計算し変動を見積もる。
- 交通費:通勤やお出かけにかかる費用を考慮する。
- 日常生活費:雑費や娯楽費用を月ごとに見込む。
これらの項目をすべて合算し、具体的な必要額を算出します。毎月の支出を記録することで、将来の計画を見直す必要があれば、柔軟に対応できるようになります。
医療費や介護費用
医療費や介護費用も考慮する必須項目です。定年後は、病院にかかる頻度が上がるため、これらの費用を見積もることが重要です。
- 医療費:一般的に、年齢に伴い増加するため、過去の支出を基準に予算を設定する。
- 介護費用:将来、高齢者向けのサービスや施設利用料を考慮する必要がある。
- 保険料:医療保険や介護保険の加入状況を確認し、必要に応じて見直す。
資金の準備方法
資金の準備は、定年後の生活を円滑にするための重要なステップです。具体的な数値や方法を考えることで、計画を立てやすくなります。
貯蓄のすすめ
まず、定期的な貯蓄が必要です。毎月一定額を貯金することを習慣化することが、資金準備の基本です。銀行口座を利用して、自動振替設定をすることで、手間を省けます。また、退職金や臨時収入も貯蓄に回すのが賢明です。次の点も考慮してください。
- 家計の見直しを行う
- 不要な支出を減らす
- 緊急時のための予備資金を用意する
こうした習慣が、将来の安心感につながります。
投資と資産運用
次に、投資と資産運用の計画を立てる必要があります。現金のままでは資金が増えにくい現代において、資産運用が重要です。特に、リスクを分散させるために、複数の投資先を持つことが勧められます。考慮すべき投資手段には、以下のようなものがあります。
- 株式投資
- 投資信託
- 不動産投資
定年後の収入源
定年後の生活では、持続可能な収入源が必要です。私たちは、年金制度や副収入のアイデアを考えることが重要です。
年金制度の理解
年金制度について理解することは、退職後の安定した収入を確保する上で不可欠です。日本の年金制度には、以下の要素が含まれます。
年金の適切な計画が、将来の生活の安心感につながります。これにより、私たちの生活費や医療費をカバーする力が増します。
副収入のアイデア
副収入を得る方法は多様にあります。私たちは、以下のアイデアを考慮することができます。
Conclusion
定年後の資金計画は私たちの生活の質を大きく左右します。必要な資金をしっかり把握し計画することで、安心して充実した日々を送ることができるでしょう。医療費や生活費を見越しながら、持続可能な収入源を確保することが重要です。
また、定期的な貯蓄や投資を通じて、将来の不安を軽減することも可能です。私たちの生活スタイルや地域に応じた具体的な支出を考慮し、柔軟な計画を立てることで、より良い定年後の生活が実現できるでしょう。