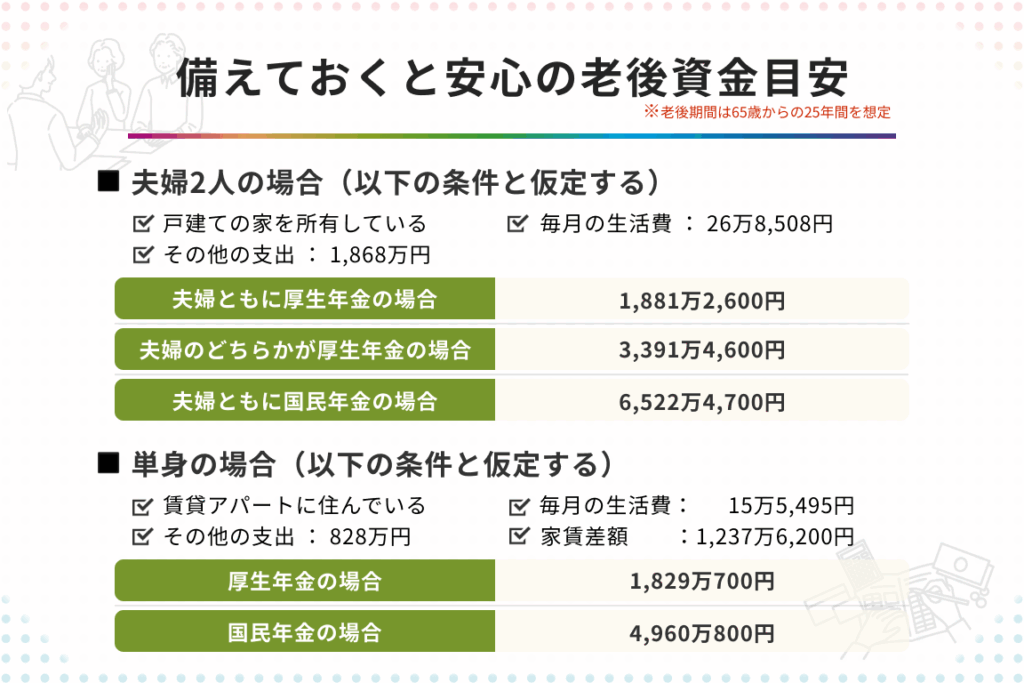
老後資金の準備は、私たちの将来にとって非常に重要です。私たちは、安心して老後を過ごすために、毎月いくら貯金すれば良いのか考えなければなりません。老後資金をしっかりと計画することで、安心した生活を手に入れることができます。
老後資金の重要性
老後資金が必要不可欠である理由は、長期的な安心を提供するからです。私たちの生活費以外にも、医療費や介護費が増加する可能性があるため、しっかりとした計画が必要です。
強い経済的基盤があれば、余計なストレスを避けられます。具体的には、老後に向けて毎月一定額を貯金することが重要です。たとえば、月に5万円の貯金を目指すことで、年に60万円、10年で600万円になります。
年金の受給額だけでは不十分な状況が多く、私たちはそれに頼るだけではリスクが高いです。数値的には、2021年の厚生労働省のデータによると、平均的な年金受給額は約15万円です。この金額では生活費を賄うのが難しくなります。
また、無駄遣いを避ける意識も重要です。不要な出費を減らし、毎月の貯金を増やす工夫が求められます。簡単にできる方法として、家計簿をつけたり、支出を見直したりすることが挙げられます。
老後資金の必要額
老後資金の金額は、私たちの生活スタイルによって異なります。必要な金額を算出するためには、いくつかの要素を考慮することが重要です。
生活費の試算
生活費を試算する際、基本的な支出をリストアップします。以下の項目が含まれます。
- 食費
- 光熱費
- 家賃または住宅ローン
- 交通費
- 娯楽費
例えば、月の生活費が25万円であれば、年間の生活費は300万円となります。これを20年間続ける場合、合計で6000万円が必要です。このように、生活費の見積もりは老後資金の計画において非常に重要です。
医療費の考慮
医療費の考慮も欠かせません。老後には、健康状態によっては医療費が増加する可能性があります。一般的に、以下の医療関連の費用が考慮されます。
- 健康診断や定期検診
- 薬代
- 入院や治療費
毎月の貯金額の設定
毎月の貯金額を設定することは、老後資金の準備において重要なステップです。特に収入に基づいた貯金額の見積もりは、計画的な資金管理を実現します。
収入に基づく貯金額
収入が安定していると、毎月の貯金額を設定しやすくなります。一般的には、月収の10%から20%を貯金することが推奨されています。例えば、月収が30万円の場合、3万から6万円を貯金することが目安です。ここでのポイントとして、貯金は先に確保し、残った額で生活を管理する方法が有効です。加えて、ボーナスや臨時収入があれば、その一部を貯金に回すことで、短期間でより多くの資金を蓄えることが可能です。
貯金方法の選択肢
老後資金を効果的に準備するためには、様々な貯金方法を考慮する必要があります。具体的な方法を選ぶことで、計画に基づいた貯金が可能になります。
定期預金
定期預金は、長期間にわたって一定の利率で利息を得る方法です。例えば、1年固定で預けた場合、金利が0.01%から0.05%の間で変動します。この方法の利点は、元本保証があり、リスクが低いことです。ただし、早期に引き出す際にはペナルティが発生する場合もあるため、計画的に利用することが重要です。
定期預金のメリット:
- 利息が確定
- 元本保証
- リスクが低い
デメリット:
- 引き出し制限
- 低い利率
投資信託
投資信託は、専門家が運用する資産の集合体であり、資金を分散してリスクを軽減する方法です。具体的には、株式型や債券型など、投資先を選択できます。投資信託は、個々の投資家にとっての手間を軽減し、資産を増やす手助けをします。また、フィーがかかることに留意する必要がありますが、長期的に見るとリターンが大きいことがあります。
投資信託の特徴:
- リスク分散
- プロによる運用
- 資産を増やす可能性
注意点:
- 手数料が発生
- 市場の影響を受けやすい
結論
老後資金の準備は私たちの未来を守るために欠かせないステップです。毎月の貯金額を設定し計画的に貯蓄を行うことで安心した老後を迎えられます。生活費や医療費の増加を見越した資金計画が重要であり、無駄遣いを避けることも必要です。
貯金方法を工夫しながら、収入に応じた適切な金額を確保することで、将来の不安を軽減できます。私たちの老後をより豊かにするために、今からしっかりと準備を進めていきましょう。