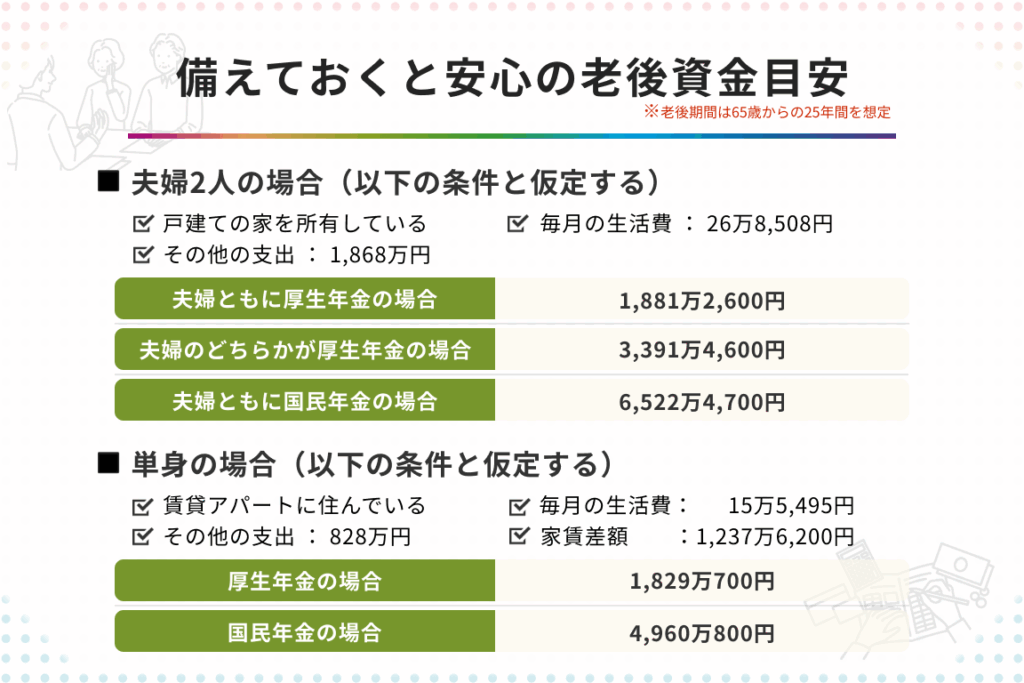
老後の生活を考えるとき、夫婦にとって重要なのが老後資金がいくら必要かということです。私たちの将来に備えるためには、具体的な金額を把握することが不可欠です。いったい、どれくらいの資金が必要なのか、そしてその資金をどうやって準備すればよいのか、悩んでいる方も多いでしょう。
夫婦 老後資金 の重要性
老後資金は、夫婦にとって極めて重要です。将来の生活を安心して送るためには、適切な資金計画が不可欠です。生活費や医療費、趣味の費用など、さまざまな支出が考えられます。
具体的には、老後にかかる年間の生活費を把握することが大切です。例えば、平均的な生活費は年間約300万円から400万円とされています。この数値は地域や生活スタイルによって異なるため、各家庭の状況に応じた計算が必要です。
また、医療費も重要な要素です。高齢になるにつれて、医療費の増加が避けられません。近年のデータによれば、65歳以上の高齢者で年間50万円以上の医療費がかかる可能性があるとされています。この支出を考慮に入れることが重要です。
さらに、趣味や旅行などの活動費も見逃せません。老後はこれまでの仕事から解放され、自由な時間が増えます。そのため、趣味や旅行に投資することは、心の健康にも貢献します。
老後資金 の計算方法
老後資金の計算は、私たち夫婦にとって非常に重要なプロセスです。資金準備をするために、基本的な考え方と具体的な計算例を見ていきましょう。
基本的な考え方
老後資金の基本的な考え方には、以下の要素が含まれます。
- 生活費: 老後に必要となる月ごとの生活費を把握することが重要です。一般的に、年間300万円から400万円とされています。
- 医療費: 高齢になるにつれて医療費が増加します。65歳以上の高齢者では、年間50万円以上の医療費がかかることが予想されます。
- 趣味やレジャー費: 趣味や旅行のための費用を考慮することも大切です。これらは心の健康を保つためにも必要です。
- 其他の予備費: 不測の事態に備えた資金も計算に入れるべきです。
これらの要素を元に、具体的な金額を算出します。
具体的な計算例
具体的な計算例を通じて、老後資金の必要額を見積もります。例えば、以下のように計算します。
| 要素 | 年間想定金額 |
|---|---|
| 生活費 | 300万円 |
| 医療費 | 50万円 |
| 趣味・レジャー費 | 30万円 |
| その他の予備費 | 20万円 |
| 合計 | 400万円 |
夫婦 に必要な 老後資金 の目安
老後資金の必要額は、夫婦の生活において重要な指標です。どのくらいの資金が必要かを把握することで、より良い未来設計ができます。以下に、年齢別の必要額や生活スタイルによる違いを示します。
年齢別の必要額
年齢により必要な老後資金は変動します。具体的な金額を以下に示します。
- 60歳代: 約300万円〜400万円
- 70歳代: 約400万円〜500万円
- 80歳以上: 約500万円〜600万円
このように、年齢が上がるにつれ、医療費が増加しがちです。特に、70歳を超えると、健康管理にかかる費用が大きくなります。生涯を通じて、数百万から数千万円の資金が必要になる場合があります。
生活スタイルによる違い
生活スタイルによっても必要な資金額は異なります。以下に、主な要素を挙げます。
- 居住地: 都市部は生活費が高く、地方は低い傾向がある
- 活動的なライフスタイル: 旅行や趣味に多くの支出がかかる場合がある
- 健康状態: 良好な健康を維持すれば、医療費は抑えられる
老後資金 を準備するための方法
老後資金の準備にはいくつかの具体的な方法があります。まず、定期的な貯蓄が基本です。毎月の収入から一定額を貯金することで、将来的な資金が蓄積されます。また、投資による資産運用も重要です。株式や債券、投資信託などに資金を分散させることで、長期的にリターンを得る可能性が高まります。
次に、公的年金の制度を理解しましょう。日本の年金制度は複雑ですが、将来の受給額を把握することで、必要な老後資金を具体的に見積もれます。年金の計算書を確認し、受給額をシミュレーションすることが推奨されます。さらに、個人年金保険への加入も検討できます。私たちのライフスタイルや資金状況に応じた保険商品を選ぶことで、追加の年金を確保できます。
生活費の見直しも重要です。日々の支出を把握し、無駄を省くことでより多くの資金を老後に回せます。具体的には、月々の支出をカテゴリごとに分け、必要ない出費を減少させることが効果的です。また、年齢に応じた見通しを立てることも不可欠です。60歳時と70歳時の資金計画を比較することで、変化するニーズに対応できます。
ライフスタイルの変化にも目を向けることが大切です。退職後の過ごし方や趣味、旅行にかかる費用を考慮に入れ、資金計画を組み立てましょう。また、私たち自身の健康状態も影響を及ぼすため、病気や介護のリスクを考えることも重要です。
夫婦 で話し合うべきポイント
老後資金計画を立てる際、夫婦が話し合うべきポイントはいくつかある。まず、老後に必要な資金の具体的な額を把握することが重要。各家庭の状況に応じて、生活スタイルや健康状態も考慮しなければならない。
次に、生活費の内訳を明確にすることも大切だ。以下の要素を考慮するべきだ。
- 生活費:日常的な支出や光熱費を含む。
- 医療費:65歳以上では年間50万円以上を見込む。
- 趣味・レジャー費:心の健康維持のために必要な費用。
- その他の予備費:予想外の出費に備える。
また、年齢別に必要な資金額を確認することも重要である。60歳代では300万円〜400万円、70歳代では400万円〜500万円、80歳以上では500万円〜600万円が目安だ。それぞれの年齢に応じた医療費の増加を念頭に置く必要がある。
さらに、資金をどのように準備するかも検討すべきである。定期的な貯蓄や投資が推奨される。公的年金制度や個人年金保険の理解も必須だ。また、日々の支出を把握し、無駄を省くことで、より多くの資金を老後に回すことができる。
結論
老後資金の計画は私たち夫婦にとって欠かせないステップです。具体的な金額を把握し生活費や医療費を考慮することで、安心した老後を迎える準備が整います。年齢や生活スタイルに応じた資金の見積もりが必要であり、柔軟なアプローチが求められます。
また、定期的な貯蓄や投資による資産運用が重要です。公的年金制度の理解や個人年金保険への加入も忘れずに。私たちの未来を見据えた資金計画を立てることで、より豊かな老後生活を実現できるでしょう。