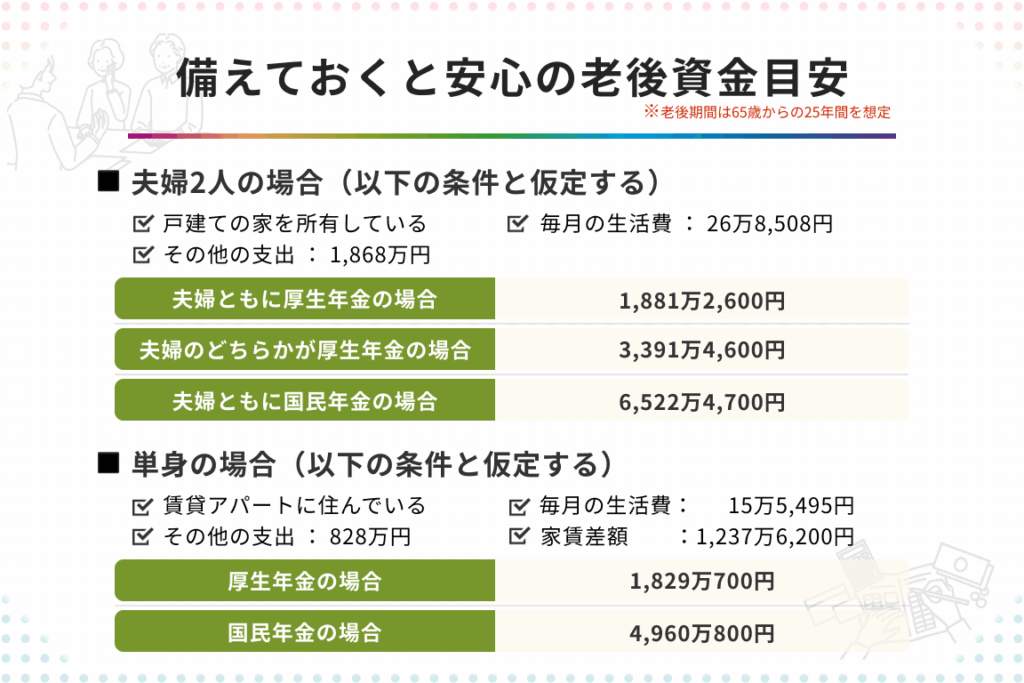
老後の生活を考えるとき、私たちは「老後の資金 1人いくら」が重要なテーマになることを実感します。将来の不安を解消するためには、具体的な金額を把握しておくことが不可欠です。私たちの生活スタイルや目標によって必要な資金は異なりますが、どれくらいの準備が必要なのかを知ることは、安心した老後を迎えるための第一歩です。
老後の資金の重要性
老後の資金は、安心して過ごすための基盤です。計画的な資金準備により、経済的な不安を軽減できます。老後の生活には、医療費や生活費、趣味や旅行など、様々な支出が考えられます。これらの費用を把握し、具体的な目標金額を設定することが必要です。
老後に必要な資金額は、個人の生活スタイルによって異なります。たとえば、住宅の有無や家族構成、健康状態などが影響します。そのため、自分に合った資金計画を立てることが重要です。最低限必要な資金を知ることは、将来への備えとなります。
また、老後の資金が不足すると、生活の質が低下することもあります。自己資金があることで、余裕を持った生活が実現されるのです。 したがって、早期からの資金形成に取り組む必要があります。具体的には、積立貯金や投資を検討することが推奨されます。
老後の資金について考えるとき、以下のポイントに注意しましょう。
- 医療費の増加: 健康状態に応じて、予想外の出費が発生する可能性があります。
- 物価上昇: 時間の経過とともに、生活費が増加します。
- 収入の減少: 定年後、働く機会が減少し、収入が有限になります。
老後の資金の目安
老後の資金を計画するには、具体的な金額を理解することが重要です。私たちは、年齢やライフスタイルによって必要な資金が異なることを把握し、適切な対策を講じる必要があります。
年齢別の必要額
年齢によって必要な資金額が異なるため、次のような目安を考慮します。
- 60歳未満: 老後資金を積み立て始める段階で、最低でも500万円が目安です。
- 60歳から70歳: 生活費のため最低1,500万円が望ましいです。
- 70歳以上: 通常の生活費に加え、医療費や介護費用も考慮し、最低2,000万円が必要とされます。具体的な数字は個々の生活スタイルや健康状態によって変わります。
ライフスタイルによる違い
ライフスタイルに応じた資金計画が不可欠です。例えば、以下の要因が影響を与えます。
- 住居の有無: 持ち家がある場合、住宅関連の支出が減少し、資金の必要額も低下します。
- 趣味や活動: 旅行や趣味の費用を計上する場合、必要な資金額が増します。
- 家族構成: 扶養家族の有無や人数も大きな影響を与えます。すべてのケースで、ライフスタイルに応じた具体的な金額設定が求められます。
老後の資金を準備する方法
老後の資金を効果的に準備するためには、計画的なアプローチが重要です。具体的な方法はいくつか組み合わせて考える必要があります。
貯蓄の計画
定期的な貯蓄が不可欠です。月々の収入から一定額を貯金することで、老後に必要な資金を着実に増やせます。例えば、毎月3万円を貯金すれば、10年で360万円になります。また、金融機関の定期預金を利用するのも選択肢の一つです。利息は期待できませんが、安全な資産を形成できます。私たちの生活スタイルや支出に応じた貯蓄プランを立てることが重要です。さらに、緊急時用の資金も考慮する必要があります。
投資の活用
投資による資産形成は、老後資金を増やす効果的な方法です。リスクを理解しながら株式や投資信託を選ぶことが求められます。リターンを見込める一方で、元本割れのリスクもあるため、ポートフォリオを多様化することが大切です。例えば、株式に30%、債券に40%、不動産に30%といった配分で資産を構成することで、リスクを軽減できます。また、長期的な視点で投資を行うことで、短期的な変動に影響されにくくなります。投資信託の利用も手軽に資産運用ができる選択肢です。
老後の資金の管理
老後の資金を効果的に管理するためには、さまざまな要素を考慮することが重要です。資金の流れを正確に把握し、将来の生活を保障するための具体的な計画が必要です。
経済的リスクの理解
経済的リスクを理解することで、老後の資金管理が容易になります。特に以下のポイントに注意が必要です。
- インフレーションの影響: 物価上昇が資金の実質的な価値を減少させる。
- 医療費の増加: 高齢に伴う医療費の上昇への備えが不可欠。
- 収入減少の可能性: 定職の退職後、収入の安定が難しくなることが多い。
これらのリスクを考慮し、資金の運用方法を見直すことで、より安心した老後を迎えられます。
資産運用の選択肢
資産運用の選択肢は多岐にわたります。各自のライフスタイルやリスク許容度に応じて、適切な方法を選ぶことが重要です。
- 預金: リスクが低く、資金の流動性が高い。
- 投資信託: 分散投資が可能で、少額から始められる。
- 株式投資: 投資リターンが高い可能性があるが、リスクも伴う。
- 不動産投資: 収益を得られるだけでなく、資産価値の上昇も見込める。
結論
老後の資金について考えることは私たちの未来を守るための重要なステップです。具体的な金額を把握し自身のライフスタイルに合った準備を進めることで安心した老後を迎えられます。早期からの計画的な貯蓄や投資を通じて、必要な資金を着実に増やしていくことが求められます。
また、経済的リスクを理解し、適切な資産運用を行うことで、将来の生活をより確かなものにできます。私たち一人ひとりが自分の状況に応じた具体的な目標を設定し、行動することが大切です。老後の資金準備を怠らず、明るい未来を築いていきましょう。