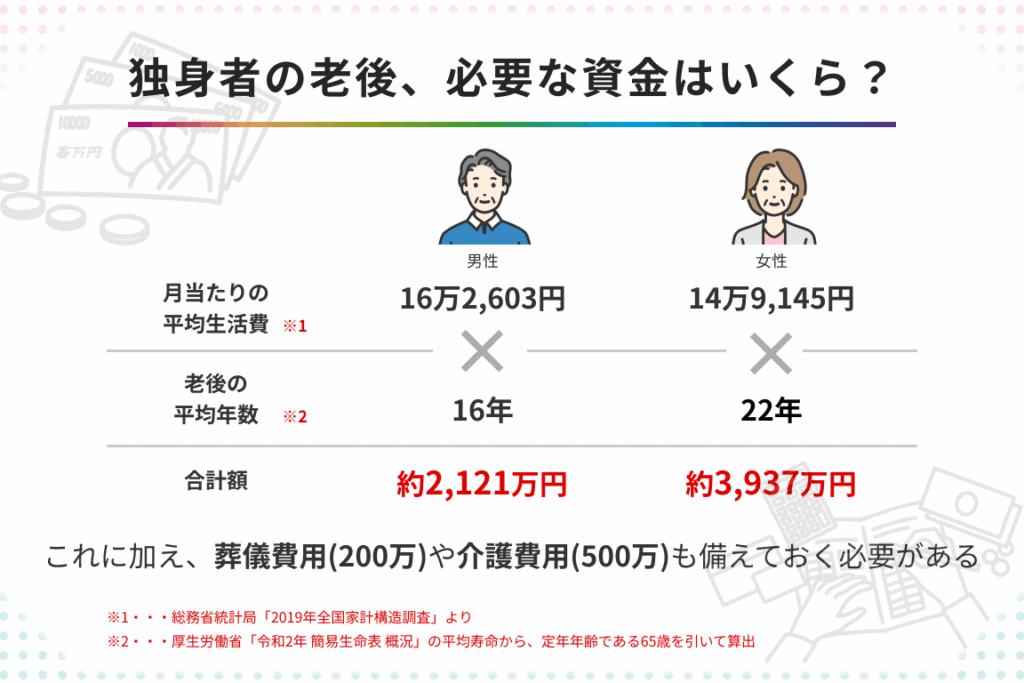
老後を迎えるにあたって、一人暮らしの資金がどれくらい必要か考えたことはありますか?私たちの将来に備えるためには、しっかりとした計画が欠かせません。特に、一人暮らしの場合、生活費や医療費、趣味や旅行にかかる費用を考慮することが大切です。
一人暮らし老後の資金の重要性
一人暮らしの老後には、しっかりとした資金計画が欠かせません。生活費や医療費、余暇活動など、多くの分野で支出が生じます。これらの要素を理解し、事前に準備をすることが重要です。
生活費には、食費や光熱費、交通費が含まれます。例えば、月々の食費は約3万~5万円が一般的です。医療費も忘れてはいけません。定期的な健康診断や通院費用を見込んでおくことで、安心感を得られます。
さらに、趣味や旅行など、充実した生活を送るための費用も必要です。自己投資としての趣味やスキル向上にかかる費用も考慮するべきです。趣味にかかる月々の費用を1万円程度見積もると良いでしょう。
また、老後の資金は突発的な支出にも備える必要があります。予想外の支出にも柔軟に対応できるよう準備しておくことが、自立した生活を支えます。私たちが直面するかもしれないリスクを減らすためには、計画的な資産運用が求められます。
老後に必要な資金の計算方法
老後の生活では、資金計算が非常に重要です。必要な資金を把握することで、適切な準備が可能になります。
生活費の内訳
生活費は、基本的な支出をカバーするために必要です。以下の項目を具体的に見てみましょう。
- 食費:月に約3万円〜5万円。
- 光熱費:電気、ガス、水道で月に約1万〜2万円。
- 交通費:公共交通機関利用で月に約5千円〜1万円。
- 住宅費:賃貸の場合、家賃が月に約5万円〜10万円。
これらの項目を合計すると、月々の生活費は約10万円〜20万円となります。生活スタイルや地域によって異なることも考慮する必要があります。
医療費の考慮
医療費は、老後において重要な要素です。具体的な数字を見つけることが必要です。
- 健康診断:年に1回、約1万円〜2万円。
- 通院費:月に平均1万円を想定。
- 医薬品代:月に約5千円を見込む。
一人暮らしにおける収入源
一人暮らしにおいて、収入源の理解は非常に重要です。収入の確保が生活の安定に直結するため、複数の選択肢を持つことが必要です。
年金制度の理解
年金は老後の重要な収入源です。日本の公的年金制度には、国民年金と厚生年金が含まれています。具体的には、以下のポイントがあります。
- 国民年金: 自営業者やフリーランス向けで、月額約16,610円が基本です。
- 厚生年金: 会社員が対象となり、給与に応じた額が支給されます。平均で月額約12万〜15万円の受給額が期待されます。
年金の受給開始年齢は原則65歳ですが、早期受給や繰り下げ受給も可能です。この選択肢によって、受給額が変動します。
資産運用の選択肢
資産運用は、老後の生活を支えるための重要な戦略です。以下の運用手法が一般的です。
- 貯金: 銀行預金はリスクが低く、安全ですが、利息は少ないです。
- 株式投資: リスクは高めですが、長期的には資産増加が期待できます。
- 不動産投資: 定期的な家賃収入が見込め、資産価値の上昇も期待できます。
- 投資信託: 分散投資が可能で、少額から始められる点が魅力です。
生活スタイルと資金の関係
生活スタイルは老後の資金に大きな影響を与える。特に、住居の選択や趣味、交友関係は、必要な資金を大きく左右する要因となる。
住居の選択
住居の選択は、生活費や必要な資金に直結する。日本では、賃貸と持ち家の選択肢があり、それぞれのコストは異なる。賃貸の場合、月々の家賃は約5万円から10万円が一般的だ。一方で、持ち家の場合、固定資産税や維持費が発生する。このため、選択肢ごとの長期的な費用を考慮することが重要である。加えて、住居の場所も重要な要素で、都心は高いコストを伴うことが多い。どの地域に住むかで、生活全体の予算が変わる。
まとめ
老後の一人暮らしに必要な資金は多岐にわたりますが私たちの生活スタイルや選択によって大きく変わります。計画的な資金準備は自立した生活を送るための基盤です。生活費や医療費だけでなく趣味や交友関係も考慮した資金計画が重要です。
また年金制度や資産運用の選択肢を理解することで将来の不安を軽減できます。これからの生活をより豊かにするために必要な資金をしっかりと見極めて準備していきましょう。私たちの老後を見据えた計画が、安心で充実した日々を実現する鍵となります。