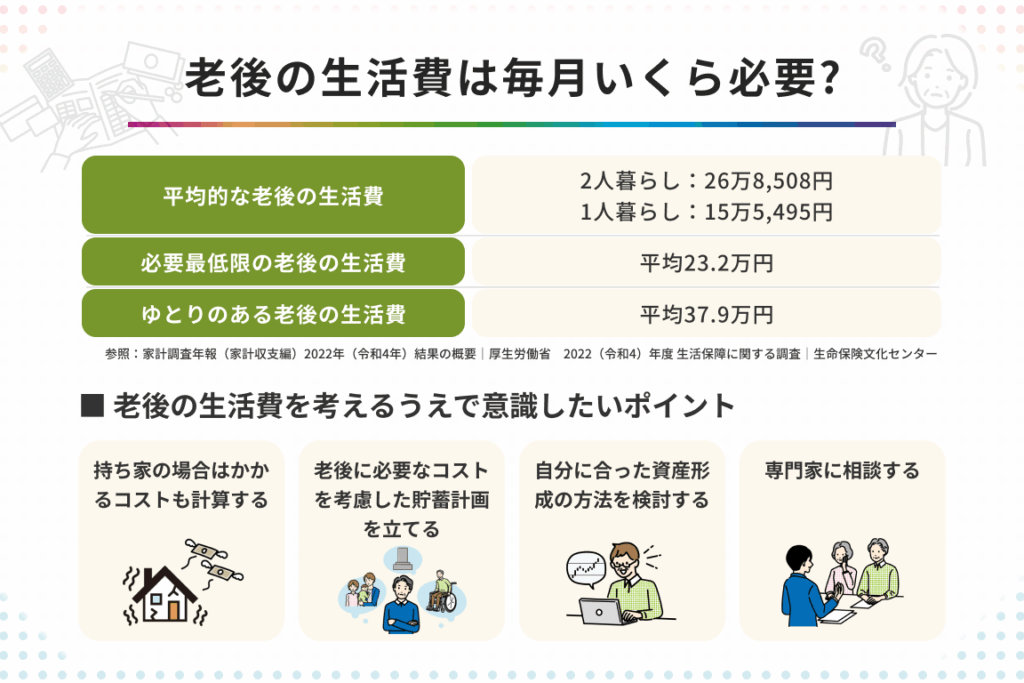
老後資金は、私たちの未来を左右する重要なテーマです。私たちが老後にどれだけの資金を必要とするのか、具体的な金額を考えることは、安心した生活を送るために欠かせません。特に「老後資金 1人いくら」という疑問は、多くの人が抱える悩みです。
老後資金の必要性
老後資金は、安心した生活を送るために不可欠です。多くの人が老後に向けて資金計画を考えていますが、具体的な金額を把握することが重要です。
老後の生活費
老後の生活費は、個人の生活スタイルや地域によって異なります。一般的には、月ごとの生活費は以下のような項目が含まれます。
- 食費
- 住居費
- 光熱費
- 交通費
- 娯楽費
例えば、東京都心では、月に20万円から30万円の生活費が必要なこともあります。これを考慮すると、老後の資金計画は数千万円に達する場合もあるのです。
予想される医療費
医療費は老後資金計画において見逃せない要素です。年齢が上がるにつれ、医療の必要性が増します。厚生労働省のデータによると、65歳以上の高齢者の医療費は年間で約75万円程度に上ることがあります。具体的には、次のことを考慮する必要があります。
- 定期健康診断の費用
- 通院費用
- 入院費用
- 薬代
老後資金の目安
老後資金の目安は、個人の状況によって異なる。年齢や家族構成、生活スタイルによって必要な資金額が変わる。以下でそれぞれの要素について詳しく見ていく。
年齢別の必要資金
年齢によって必要な資金には違いが出る。以下に、一般的な年齢別の目安を示す。
- 60歳 : 約2000万円が目安。まだ働く可能性があるため、生活費を抑えられる。
- 65歳 : 年間医療費が増加するため、約2500万円を考慮。健康管理が重要になる。
- 70歳 : 約3000万円が必要。将来の治療費を含め、リタイア後の生活が始まる。
- 75歳以上 : 医療費が高くなるため、3500万円以上が必要。介護費用も視野に入れねばならない。
家族構成による影響
家族構成も老後資金に影響する。以下の要素が資金計画を左右する。
- 一人暮らし : 自分の生活費だけを考えるため、資金は比較的少なくて済むが、医療や介護の備えは大切。
- 夫婦二人暮らし : 生活費や医療費が増えるため、5000万円以上の準備が望ましい。
- 子供同居 : 子供がいる場合、教育費や住宅費用が減ることもあるが、老後の生活水準は考慮する必要がある。
老後資金の準備方法
老後資金の準備は計画的に行うことが重要です。具体的な方法を以下に示します。
積立型の金融商品
積立型の金融商品は、定期的に一定額を積み立てることで、老後に必要な資金を準備する方法です。主な選択肢としては次のようなものがあります。
これらは老後の生活費を補うために、予め資金を確保できる手段です。特に、リスクを抑えつつ、長期間で資産を形成できる特徴があります。
投資による資産形成
投資は資産形成の一つの手段です。資産運用を通じて老後資金を増やせる可能性があります。具体的な方法の例を挙げます。
資金不足のリスクと対策
資金不足のリスクを避けることは重要であり、対策を講じることが求められます。老後資金が不十分になる原因を理解すれば、より良い長期的な計画を立てられます。
不足時の対処法
不測の事態に備えるためには、次の方法を考慮します:
- 緊急資金の確保: 生活費3ヶ月分を目安に、手元に残しておくことが有効です。
- 支出の見直し: 不必要な支出を削減し、生活費を合理化することが賢明です。
- 働き続ける選択: 定年後もパートタイムの仕事をすることで、収入を増やすことができます。
- 公的支援の活用: 生活保護や年金など、公的支援を活用することで、資金不足に対処します。
資金が不足している場合は、これらの対策を柔軟に実行しやすいように、事前に計画を立てることが重要です。
生活水準の見直し
生活水準を見直すことも必要です。以下の点を考慮して、計画的に生活を調整します:
- 優先順位の設定: 必要な支出と贅沢な支出を明確に区別します。
- 代替選択肢の検討: より安価な選択肢を探すことで、生活費の削減が可能です。
- 地域移動の可能性: 住居費を考慮し、生活コストの低い地域への移動を検討することも一つの手段です。
結論
老後資金の準備は私たちの将来において非常に重要な要素です。個々の生活スタイルや状況に応じて必要な金額は異なりますが、計画的に資産を形成することが求められます。特に医療費や生活費を考慮した上での資金計画が不可欠です。
また、資金不足のリスクを理解し適切な対策を講じることで、安心して老後を迎えることが可能になります。私たちの生活水準を見直し、柔軟に対応することで、より良い老後を実現していきましょう。