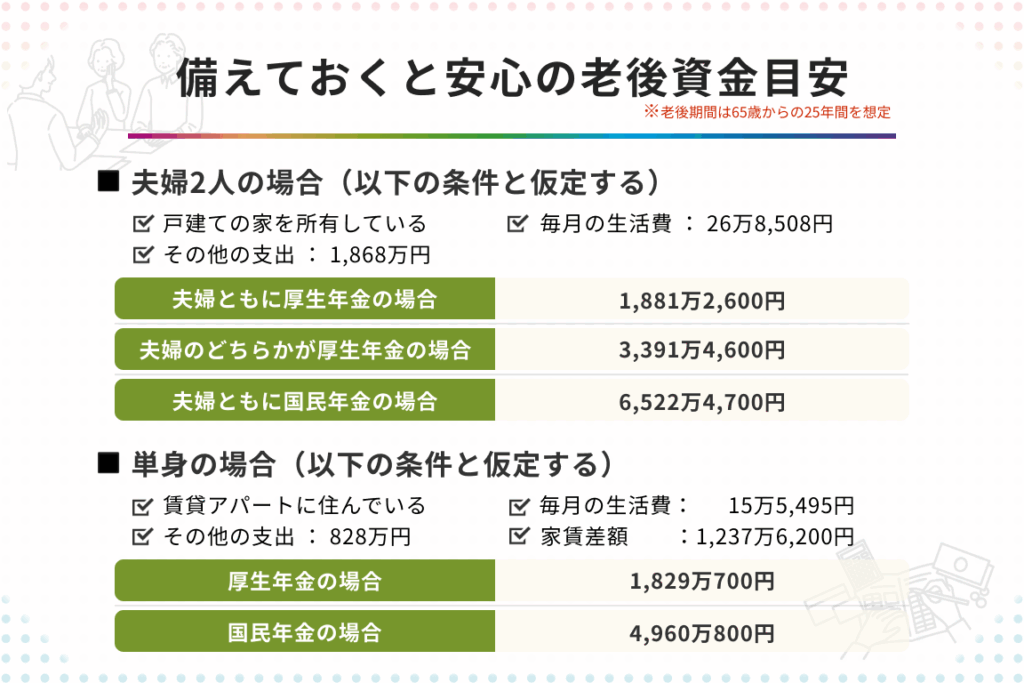
老後の生活を考えるとき、最も気になるのが老後の資金はいくら必要か</strongということです。私たちの人生は長くなり、退職後の生活費や医療費、趣味にかかるお金など、さまざまな費用が発生します。これらの資金をどのように準備すれば良いのか、具体的な数字を知ることが重要です。
老後の資金はいくら必要か
老後の資金を考える際、具体的な金額の見積もりが重要です。一般的に、退職後の生活費は毎月約20万から30万円程度が必要とされています。これに加え、医療費や趣味にかかる費用も見込む必要があります。
例えば、医療費は年々増加する傾向にあり、65歳以上の健康保険にかかる費用は年間約30万円から50万円になります。また、趣味や旅行、交際費に関しても、年間で約50万円から100万円程度の支出が見込まれます。これらを基に、老後の資金総額を計算しましょう。
| 項目 | 月あたりの金額 | 年間の金額 |
|---|---|---|
| 生活費 | 20万〜30万円 | 240万〜360万円 |
| 医療費 | 約2.5万〜4.2万円 | 約30万〜50万円 |
| 趣味・旅行 | 約4.1万〜8.3万円 | 約50万〜100万円 |
このデータから、老後に必要な資金は少なくとも年間で300万円以上が必要となります。また、年金などの収入も考慮に入れる必要があります。年金が月15万円の場合、年間で180万円の収入となります。この収入を差し引いた場合、老後の資金準備は約120万円以上になる計算です。
老後資金の重要性
老後資金の準備は、安心して過ごすための第一歩です。退職後の生活は、金銭的な安定が大切です。多くの人が抱える不安要素は、資金不足による生活の質の低下です。
安心した老後を迎えるために
安心して老後を過ごすためには、以下の要素が必要です。
- 毎月の生活費: 退職後には月20万から30万円程度の生活費を見込む必要があります。
- 医療費: 医療費は年間で30万から50万円が一般的な目安です。
- 趣味や旅行費用: 趣味や旅行にかかる費用は年間で約50万から100万円程度確保する必要があります。
これらの支出を考慮すると、年間300万円以上が必要になります。計算をすると、年金収入が月15万円の場合、年間収入は180万円となり、老後資金は約120万円以上の準備が求められます。
老後資金不足のリスク
老後資金が不足すると、以下のリスクが考えられます。
- 生活水準の低下: 資金が不足すると、必要な生活水準を維持できなくなります。
- 医療費の負担増: 突発的な医療費がかかる場合、資金が不足する恐れがあります。
- 趣味活動の制限: 趣味や旅行を楽しむ余裕がなくなり、精神的にストレスがたまります。
老後資金の計算方法
老後資金の計算には、退職後に必要な支出を具体的に把握することが重要です。これにより、効果的な資金計画を立てられます。
生活費の見積もり
生活費の見積もりは、老後の資金計画の基盤となります。毎月の生活費は、以下のような項目を考慮します。
これらを合計すると、月20万から30万円程度が見込まれます。年間計算にすると、240万から360万円が必要です。
健康管理費用の考慮
健康管理費用は、老後において通常の生活費に加えて考慮します。この項目には、以下が含まれます。
老後資金を増やす方法
老後資金を増やすためには、様々なアプローチがあります。ここでは、投資や節約術について具体的に見ていきます。
投資の活用
投資は、老後資金を増やす効果的な手段です。具体的な方法として次のようなものがあります。
- 株式投資: 高リスク高リターンを狙う方法で、長期的な成長を期待できます。
- 投資信託: 複数の資産に分散投資できるため、リスクを抑えやすいです。
- 不動産投資: 賃貸収入や資産価値の上昇を狙う手法です。
これらを利用する際、リスク管理や分散投資は欠かせません。また、手数料や税金も考慮に入れる必要があります。長期的な視点を持ち、計画的に投資を進めることが重要です。
節約術の紹介
資金を増やすだけでなく、支出を抑えることも効果的な方法です。具体的な節約術としては以下があります。
- 固定費の見直し: 住宅ローンや保険の見直しで、月々の支出を減らせます。
- 食費の節約: 自炊を増やすことで、食費を大幅に抑えられます。
- エネルギーの節約: 電気やガスの使い方を工夫し、光熱費を削減します。
必要な支出項目
老後の支出項目は多岐にわたります。具体的に把握することで、資金計画がより明確になります。
住居費用
住居費用は、老後の生活において大きな割合を占めます。一般的に、住宅ローンの返済や賃貸家賃が含まれます。これらの費用は月10万円から20万円程度見込まれ、年間では120万円から240万円になります。居住形態に応じて、費用は変動しますが、安心して生活するためにはしっかりした計画が不可欠です。また、固定資産税や管理費も加える必要があります。
医療費用
医療費用は、年齢と共に増加します。基本的に、年間30万円から50万円を見積もります。この中には、定期的な診察、薬代、特別な治療が含まれます。さらに、介護サービスにかかる費用も検討が必要です。これらの出費を事前に見込めば、早めの準備が可能です。
娯楽・旅行費用
娯楽や旅行も重要な支出項目です。老後には、趣味や旅行を楽しむことで生活の質が向上します。年間50万円から100万円を計上するのが一般的です。これらの費用は、趣味の種類や頻度によっても異なるため、個人のライフスタイルに合わせた計画が重要です。
Conclusion
老後の資金準備は私たちの未来を左右する重要な要素です。具体的な支出を理解しそれに基づいた計画を立てることで安心した生活を送ることができます。生活費や医療費趣味にかかる費用をしっかりと見積もり必要な資金を確保することが大切です。
また投資や節約術を活用することで資金を増やすことも可能です。私たち一人ひとりが自分に合った資金計画を立てることでより良い老後を迎える準備を整えましょう。将来の不安を軽減し充実した生活を送るために今から行動を起こすことが求められています。