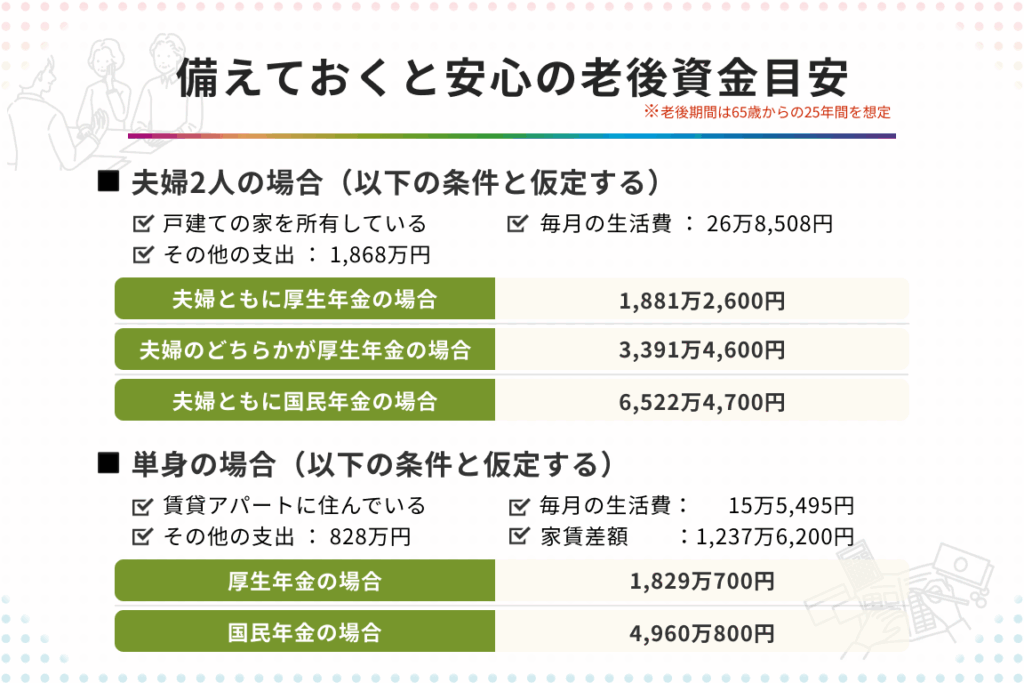
老後の生活を考えると、私たち夫婦は不安を感じることが多いですよね。特に老後資金はいくら必要なのかという疑問は、多くの人が抱える重要なテーマです。将来の生活を安定させるためには、どれくらいの資金を準備すれば良いのでしょうか?
老後 資金の重要性
老後資金は、私たちの将来の生活の基盤です。老後資金が不足すると、生活の質が低下し、安心感が損なわれる可能性があります。充実した老後を送るためにも、計画的に資金を準備する必要があります。
まず、老後資金の目安としては、夫婦で最低でも3000万円が推奨されています。この金額は、医療費や生活費などを考慮した上での試算です。私たちの将来に向けて、どのような費用が発生するか理解しておくことが重要です。
次に、老後に必要な資金の主な要素は以下の通りです。
- 生活費: 食費、光熱費、住居費
- 医療費: 診察料金、薬代
- 余暇費: 趣味や旅行の費用
確保したい資金が明確であれば、より具体的なプランを立てやすくなります。また、資金の準備を早めに始めることで、リスクを分散させることが可能です。投資信託や定期預金など、資産運用の選択肢も検討する価値があります。
私たちの老後資金の確保には、家計の見直しも欠かせません。月々の支出を見直し、無駄を省くことで貯蓄を増やせます。さらに、将来的な収入源を模索することも重要です。副業やスキルアップが、その一環となるでしょう。
複雑な夫婦の経済状況
老後資金を計画する際、私たち夫婦の経済状況は非常に複雑です。共働き家庭や異なる収入源が影響しあう中で、効率的な資金管理が求められます。
収入の多様性
収入の種類が異なることで、私たちの経済基盤が強化されます。例えば、次のような収入源が考えられます。
- 公的年金
- 企業年金
- 貯蓄型保険
- 副業収入
- 投資収益
それぞれの収入源が一体となり、老後の生活を安定させる役割を果たします。私たちが多様な収入を目指す際、リスクを分散することで、将来の不安を軽減できます。また、個々の収入の可能性を最大限に活かす努力が必要です。
支出の予測
支出を予測することも、老後資金計画の重要な要素です。生活費の変動、医療費の上昇、余暇活動への投資など、さまざまな支出が予測されます。以下の支出項目を考慮に入れましょう。
- 基本生活費
- 医療費
- 趣味や旅行にかかる費用
老後 資金の具体的な計算方法
老後資金を計画する際、具体的な数値を用いて算出することが重要です。これにより、私たちが必要とする金額を明確に理解できます。
年齢別必要資金
年齢によって必要な資金は異なります。以下は、ライフステージごとの必要資金の目安です。
| 年齢範囲 | 必要資金の目安 |
|---|---|
| 20代 | 300万円 |
| 30代 | 800万円 |
| 40代 | 1500万円 |
| 50代 | 2500万円 |
| 60代以上 | 3000万円以上 |
例えば、30代では貯蓄が約800万円を目安にし、40代では1500万円を目指す必要があります。50代や60代になるにつれ、必要資金は増加する傾向があります。これは、将来的な医療費や老後生活の質を維持するためです。
ライフスタイルに基づくシミュレーション
私たちのライフスタイルも、必要資金の計算に大きく影響します。以下の要素を考慮することが重要です。
- 居住地: 都心と地方では、生活費が異なるため、資金計画が変わります。
- 趣味や旅行: 趣味や旅行にどれほどの資金を投じたいかが、老後の生活の質に直結します。
- 医療費: 健康状態の変化により医療費が異なるため、早めに準備することが求められます。
資金準備のための戦略
老後資金を準備するための戦略は、効果的な資産形成を促進させる重要な要素です。具体的なアプローチを取ることで、将来的な経済的安定を実現します。
投資と貯蓄のバランス
投資と貯蓄の適切なバランスを取ることは、老後資金を増やす上で欠かせません。リスクを分散しながら長期的に資産を増やす投資と、急な支出に対応できる貯蓄の両方が必要です。私たちが考慮すべき点には以下があります:
- 投資信託や株式:高いリターンを期待できるが、リスクも伴う。
- 定期預金:元本保証があり、安心感がある一方で利息は低い。
- 不動産投資:長期的に安定した収入源となる可能性がある。
それぞれの方法にはメリットとデメリットがあり、自分たちのライフスタイルやリスク許容度に応じて調整することが重要です。
公的年金の活用
公的年金は老後資金において重要な柱となります。私たちは、年金を上手に活用することで安心した老後を迎えることができます。主なポイントは次の通りです:
- 受給開始年齢の選定:早めに受け取ることもできるが、受取額が減少する点を考慮。
- 繰り上げ受給のメリットとデメリット:生活費に影響を与える可能性。
- 年金以外の収入源との組み合わせ:公的年金だけでは不十分な場合が多い。
個別のケーススタディ
老後資金の必要額は、各夫婦によって異なるため、具体的なケーススタディを通じて理解を深めます。以下の例を挙げて、実際の資金計画を考えてみます。
ケース1: 一般的な家庭
- 夫婦は共働きで、年齢はともに60歳。
- 合計年収は800万円で、貯蓄は1500万円。
- 月々の生活費は30万円、医療費は年間50万円と仮定。
この家庭での資金計画は、次の通りです。
- 年間必要額 = (30万円 × 12) + 50万円 = 410万円
- 退職後の想定寿命は20年として、合計8200万円が必要。
ケース2: 資産家の家庭
- 夫婦は共働きで、年齢は65歳。
- 合計年収は1200万円、貯蓄は3000万円。
- 趣味や旅行にかかる月々の出費は、50万円。
この場合の資金計画は次のようになります。
- 年間必要額 = (50万円 × 12) + 50万円 = 650万円
- 退職後の想定寿命は25年として、合計16250万円が必要。
ケース3: 退職後の低所得家庭
- 夫婦は年齢が68歳で共働きではない。
- 年金収入は年間300万円、貯蓄は500万円。
- 月々の生活費は25万円とし、医療費は年間60万円。
この家庭では、資金の詳細は以下の通りです。
- 年間必要額 = (25万円 × 12) + 60万円 = 360万円
- 退職後の想定寿命は20年として、合計7200万円が必要とされる。
Conclusion
老後資金の準備は私たちにとって非常に重要なテーマです。計画的に資金を準備することで将来の不安を軽減し、安心して老後を迎えることができます。夫婦での資金管理は特に複雑ですが、共働きや多様な収入源を活用することで経済基盤を強化できます。
必要な資金の具体的な目安を理解し、ライフスタイルに合った支出を見直すことが大切です。投資と貯蓄のバランスを考え、計画的に資産を増やすことが理想的な老後を実現する鍵となります。私たちの未来を見据えた資金計画を始めましょう。