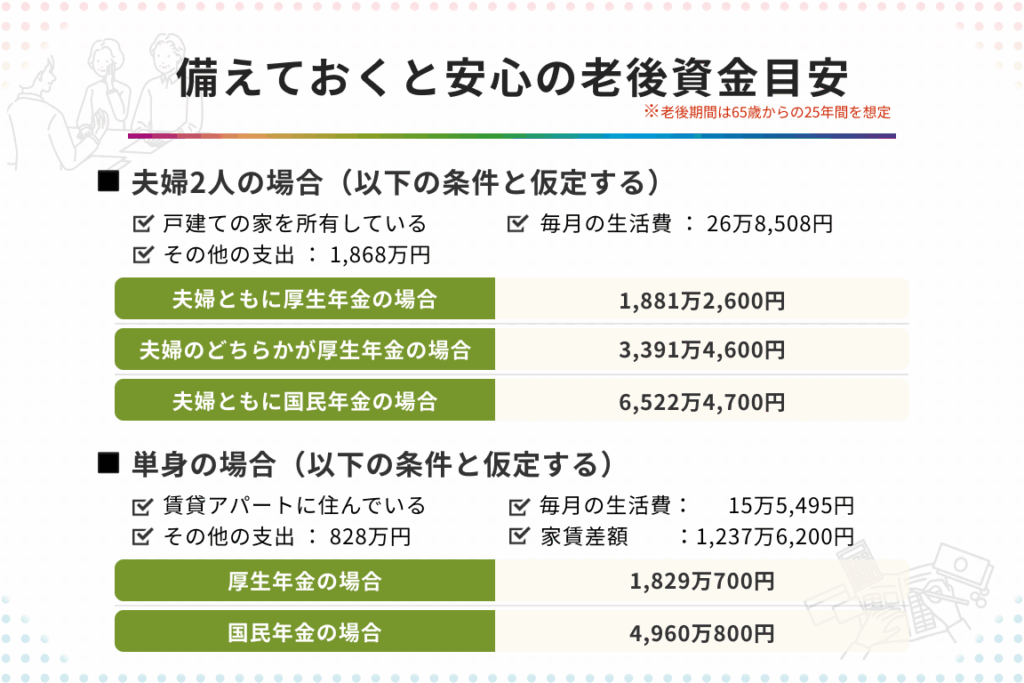
私たちが将来を考えるとき、特に老後資金については不安がつきものです。個人事業主としての老後資金は、いったいどれくらい必要なのでしょうか? 事業を営む私たちには、安定した収入が保証されていないため、老後の生活を維持するための計画が特に重要です。
個人事業主の老後資金の重要性
個人事業主にとって、老後資金の準備は非常に重要です。収入が不安定なため、計画的に資金を準備しなければなりません。老後の生活費、医療費、趣味に使うお金など、必要な資金は様々です。具体的には、以下の項目を考慮する必要があります。
- 老後の生活費: 一般的に、毎月約30万~40万円が必要とされます。これは地域やライフスタイルにより変動します。
- 医療費: 年齢が進むにつれ、医療費が増加します。平均的には、年間50万~100万円が必要です。
- 趣味やレジャー: 老後を楽しむためにも、月に約5万円の余裕を持っておくことが望ましいです。
老後資金の必要額
老後資金の具体的な必要額は多岐にわたる。生活スタイルや健康状態によって変動するため、計画的な管理が求められる。
基本的な生活費の計算
老後の基本的な生活費は、主に以下の要素から構成される。
- 住宅費:月々の家賃やローン返済が含まれる。
- 食費:食事の費用、外食も考慮に入れる必要がある。
- 光熱費:電気、ガス、水道料金など、定期的な支出。
- 通信費:電話やインターネット料金。
例えば、月々の生活費が約30万~40万円になると予想される。これに加え、突発的な出費も考慮し、十分な余裕をもって資金を準備することが重要だ。
医療費と介護費用の考慮
老後における医療費と介護費用も重要な要素だ。特に高齢になるにつれ、医療の必要度が高まるケースが多い。以下のような費用が考えられる。
- 年間医療費:約50万~100万円、医療保険の有無により変動する。
- 介護サービス費:介護が必要な場合、月々の費用が発生することがある。
資金調達の方法
老後資金を確保するためには、資金調達の方法を考えることが重要です。私たちは、自営業者が利用できるいくつかの方法を見ていきます。
自営業向けの年金制度
自営業者向けの年金制度には、国民年金やiDeCo(個人型確定拠出年金)が含まれます。これらは次のような特徴があります。
- 国民年金: 自営業者は必ず加入する必要があります。基礎年金の支給額は約65,000円です。
- iDeCo: 自営業者は毎月最大68,000円を拠出できます。税メリットが大きいです。加入後は、60歳以降の受取時に運用益が非課税となります。
これらの制度を活用することで、老後の収入源を増やせます。
貯蓄と投資の選択肢
貯蓄と投資の選択肢は多岐にわたります。私たちは以下の方法を検討することをお勧めします。
- 定期預金: 安全性が高く、預金保険制度が適用されます。しかし、利率は低いです。
- 投資信託: 長期的な資産形成に適しています。リスクを分散できるのが特徴です。
- 株式投資: 高リターンが期待できますが、リスクも高いです。市場動向をよく把握する必要があります。
- 不動産投資: レンタル収入や資産価値の上昇が見込めます。しかし、初期投資額が大きい点に注意が必要です。
老後資金の計画の立て方
老後資金の計画は重要なステップです。我々は具体的な目標を設定することで、資金の確保が容易になります。
ライフプランの作成
ライフプランの作成には、将来の生活スタイルを考慮することが欠かせません。例えば、以下の要素を明確にすることで、資金の必要額を算出します。
- 生活費:月々の必要金額を具体的に計算する。
- 医療費:高齢に伴う医療サービスのコストを見積もる。
- 趣味や余暇の活動:希望する活動に必要な費用を考慮する。
また、収入源の多様化も重要です。複数の収入源を持つことで、リスクを減少させるとともに、老後の安定を図れます。我々は資産形成を考える際、貯蓄だけでなく、投資の選択肢も視野に入れるべきです。
定期的な見直しの必要性
定期的な見直しは老後資金の計画において不可欠です。状況が変わることで必要な資金も変動します。年に一度は以下のポイントを再評価しましょう。
- 生活スタイルの変更:引っ越しやライフスタイルの変化を考慮する。
- 収入の変化:事業の成長や衰退に基づく収入の見直し。
- 医療・介護のニーズ:健康状態の変化に伴う費用の再評価。
我々が計画を見直すことで、財政状況が望ましい状態に保たれます。計画の柔軟性を持たせることが、安定した老後を実現する鍵です。
まとめ
私たちが老後資金について考えるとき個人事業主としての特有の課題を理解することが重要です。収入の不安定さからくるリスクを軽減するためには計画的な準備が不可欠です。生活費や医療費をしっかりと見積もり多様な収入源を確保することで安心した老後を迎えることができます。
また定期的な見直しを行うことで変化するニーズに柔軟に対応し続けることが可能です。私たちの未来のために今からしっかりとした資金計画を立てていきましょう。