独身女性の皆さん、将来の老後資金について考えたことはありますか?私たちのライフスタイルや価値観が多様化する中で、老後の生活費はますます重要なテーマになっています。特に独身でいることは、資金計画において特有の課題を伴います。
独身女性の老後資金とは
独身女性にとって、老後資金の準備は重要な課題です。生活の質を維持するためには、一定の経済的基盤が必要です。具体的には、老後の生活費、医療費、介護費用などを考慮することが求められます。
独身女性が老後に必要な資金は、一般的に以下の要素から構成されます:
これらの費用を明確に計算することで、老後の資金計画が立てやすくなります。また、老後資金の準備は早ければ早いほど、負担が軽減されます。若い時からの積立が、大きな経済的安定をもたらすのです。
生活スタイルや将来の計画によって異なりますが、資金目標を設定することが大切です。 必要な資金の見積もりは、定期的に見直すことが重要です。環境や状況の変化に対応して、資金計画を最適化できます。
老後資金の必要性
老後資金の準備は独身女性にとって不可欠であり、将来の生活の質にも影響します。必要な資金を見積もることで、安心した新しい生活を迎えられます。具体的な費用の把握がカギです。
生活費の見直し
生活費の見直しは、老後の資金計画において極めて重要です。主な費用項目には以下が含まれます。
- 住宅費: 家賃や管理費など、居住環境にかかる費用。
- 食費: 健康的な食生活を維持するためのコスト。
- 光熱費: 電気、ガス、水道代などの生活に必要な光熱費。
- 交通費: 日常的な移動にかかる費用。
生活費の状況を定期的に見直し、無駄を減らすことで、老後資金の確保が容易になります。老後に向けた実際的な見積もりが必要です。
健康管理の重要性
健康管理は、老後の経済的安定にも直接影響を与えます。特に以下のポイントが重要です。
- 医療費: 定期的な健康診断及び治療の費用を考慮する。
- 介護費: 将来的な介護が必要な場合のコストを見積もる。
- 生活習慣: 健康的なライフスタイルを維持するための投資として、運動や栄養管理を行う。
老後資金の具体的な金額
独身女性が老後資金を準備する際、具体的な金額の把握が重要です。老後に必要な資金の目安を理解することで、計画的な生活を築けます。
目安となる金額
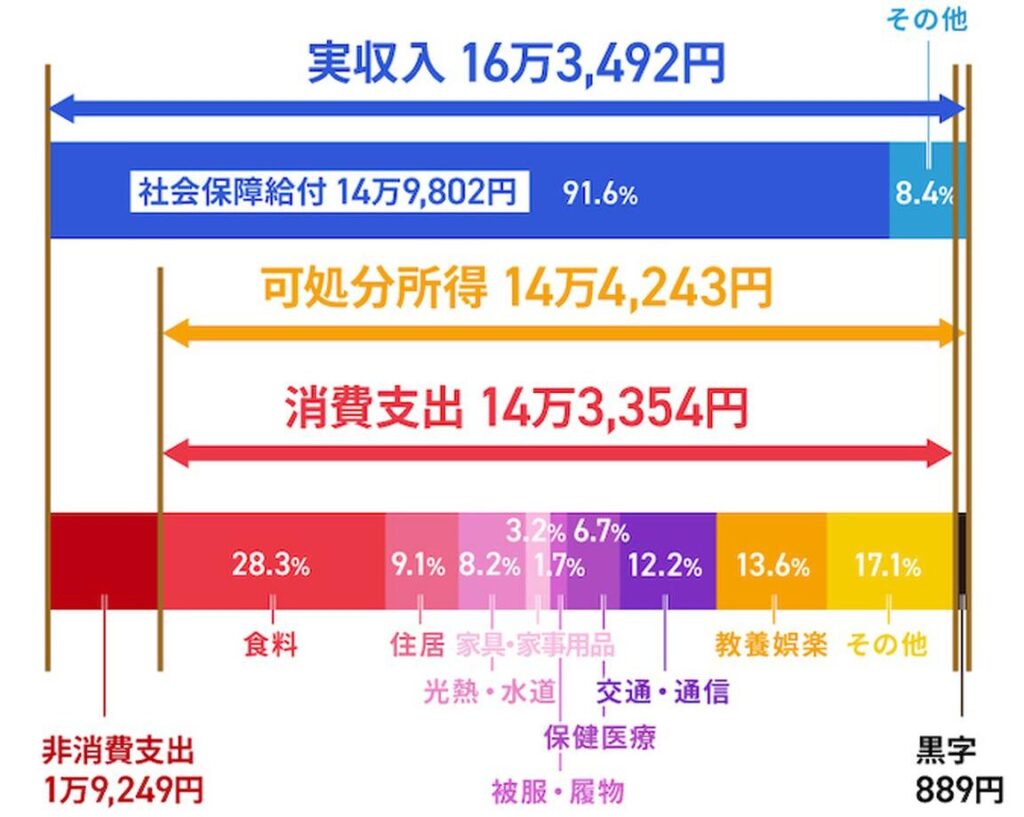
老後資金の目安は通常、月々の生活費から算出します。一般的には、以下の金額が参考になります。
- 月の生活費: 約20万円
- 年間の生活費: 約240万円
- 65歳から85歳までの生活費: 約4,800万円
これらの金額は、医療費や介護費用を考慮する際に加算する必要があります。多くの場合、医療費として年間約50万円から100万円がかかることが想定されます。
必要な資金の算出方法
必要な資金の算出には、以下のステップがあります。
- 生活費の見積もり: 月ごとの生活費を計算し、年単位で確認する。
- 医療・介護費用: 将来の医療や介護に必要な費用を追加する。
- インフレ率の考慮: 毎年のインフレを考慮し、将来の物価上昇分を加算する。
- 年金などの収入源: 年金やその他の収入を考慮し、必要資金を減算する。
老後資金の準備方法
老後資金を準備するための具体的な方法は、計画的なアプローチが不可欠です。独身女性にとって、資金の確保や運用は特に重要です。
貯蓄の基本
貯蓄が老後資金準備の基盤となります。基本的には以下の点を押さえておくべきです。
貯蓄口座は金利の高いものを選ぶと良いです。オンライン銀行や信用金庫ではお得な金利を提供していることが多いです。月々の収入から一定額を自動で貯蓄口座に移す自動積立は、効率良い方法です。
投資の選択肢
投資は資産を増やす手段として有効です。投資先にはいくつかの選択肢があります。
投資の際、リスクを分散することが重要です。また、自分のリスク許容度を把握し、短期的ではなく長期的な視点で取り組むことが求められます。市場や経済動向に敏感になり、適切なタイミングでの投資判断がキャッシュフローの改善に繋がります。
生活スタイルと老後資金の関係
生活スタイルは、老後資金に大きな影響を与えます。私たちが選ぶライフスタイルによって、必要な資金が変動することがあります。例えば、都市部に住む場合、家賃や生活費が高くなるため、より多くの資金を準備する必要があります。一方で、地方に住む場合、生活費が低く、比較的少ない資金で生活できることもあります。
具体的に、私たちの生活スタイルには以下の要因が含まれます:
- 住居の種類:マンションや一戸建てなど、居住空間によって維持費が異なる。
- 趣味や活動:旅行や習い事によって、追加の支出が生じることもある。
- 健康管理:健康でいるための費用や、定期的な医療チェックも考慮が必要。
また、老後にどのような生活を送りたいかも重要です。ゴルフや旅行が趣味であれば、余分な資金が必要となります。これらを基に、自分たちに必要な老後資金を明確に見積もることが大切です。
結論
独身女性にとって老後資金の準備は避けて通れないテーマです。私たちは将来の生活を見据えた計画を立てることで、安心した老後を迎えることができます。生活費や医療費、介護費用をしっかりと見積もり、自分のライフスタイルに合った資金計画を立てることが重要です。
また、早期の積立や投資を通じて資産を増やすことも大切です。リスクを理解し、長期的な視点での判断が求められます。私たちがしっかりと準備をすることで、充実した老後生活を実現できるでしょう。