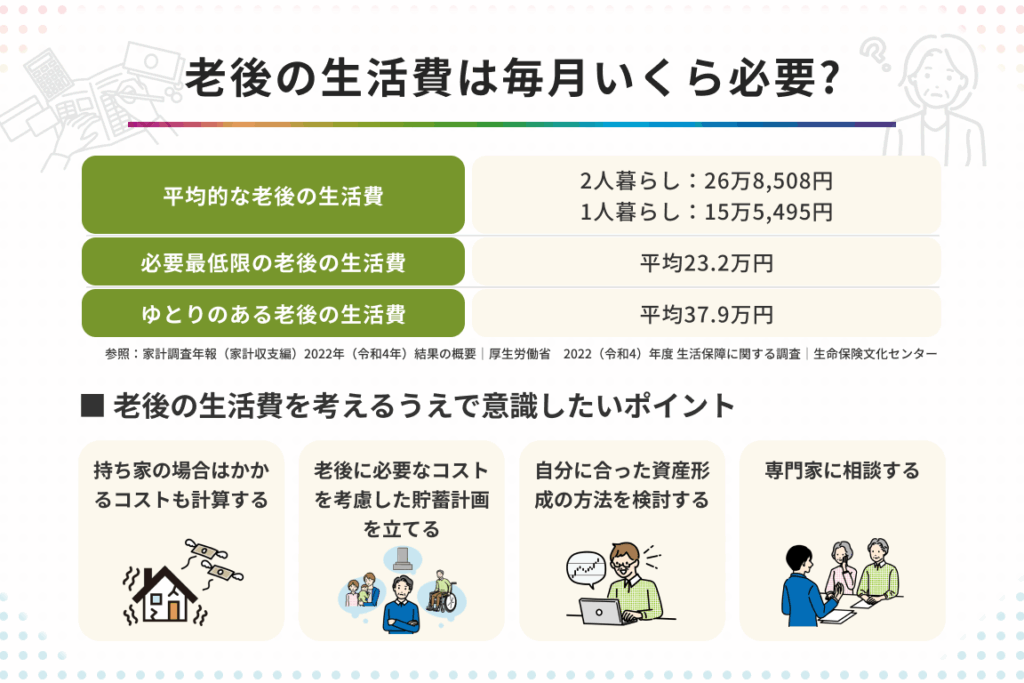
老後の生活を考えると、私たちは不安を感じることが多いですよね。特に、夫婦での老後資金はどれくらい必要なのか、具体的な数字を知りたいと思う方も多いはずです。老後資金 夫婦 いくら必要というテーマは、私たちの未来に直結する重要な問題です。
老後資金の重要性
老後資金は私たちの生活において非常に重要な要素です。老後の生活に対する不安を解消するために、まずは必要な金額を理解する必要があります。具体的には、以下のポイントが挙げられます。
- 医療費の増加: 年齢を重ねると、病院にかかる機会が増えるため、医療費が大きな負担になります。
- 生活費の変化: 退職後の収入が減少するため、生活費を見直すことが求められます。
- 予期せぬ支出: 事故や病気などの意外な出費があるため、十分な資金が必要です。
老後資金を計画する際、夫婦で話し合うことが不可欠です。また、将来に備えて早期に資産形成を始めることが推奨されます。さらに、年金制度や投資についても学ぶことが役立ちます。
夫婦に必要な老後資金の計算
老後資金の具体的な計算は、夫婦にとって重要なステップです。特に生活費や医療費の見積もりが大きな役割を果たします。私たちが必要な資金を把握することで、将来の不安を軽減できます。
生活費の見積もり
生活費の見積もりは、老後資金の基盤となります。日本の平均的な夫婦の生活費は月額約28万円です。年間では336万円となります。また、以下の点を考慮します。
- 食費: 月額約7万円
- 光熱費: 月額約2万円
- 住居費: 月額約8万円
- 保険料: 月額約3万円
- その他の支出: 月額約8万円
このように、生活費の合計を把握することで、必要な老後資金が見えてきます。
医療費の考慮
医療費も老後資金計算に欠かせません。高齢になると医療費が増加する傾向にあります。一般的に、65歳以上の平均医療費は年間約80万円です。加えて、慢性疾患や予期しない入院などのリスクも考慮する必要があります。
医療費の変動を以下のように考慮します。
- 通院や検査: 年間約40万円
- 入院治療: 年間約30万円
- 薬代: 年間約10万円
老後資金の資産形成方法
老後資金を形成するための方法は多岐にわたります。主に、貯蓄や投資という二つの柱を中心に考えます。各手法の特徴や利点を理解することで、より適切な資産形成が可能になります。
貯蓄の戦略
貯蓄の戦略は、安定した資産形成につながります。 定期預金や普通預金は、リスクが少なく、短期間で資金を確保できます。具体的には、以下のポイントを抑えると良いでしょう。
貯蓄は流動性が高く、実用的な資産形成の第一歩です。老後の生活費を確保するための基盤となるでしょう。
投資の選択肢
投資の選択肢は、資産を増やす強力な手段です。 家計全体の資産バランスを考慮しつつ、様々な投資先を検討することが重要です。以下の投資方法が考えられます。
夫婦の老後生活のプランニング
老後生活を計画する際、夫婦のライフスタイルが重要です。夫婦での生活スタイルを明確にすることで、老後資金の具体的な数値が見えてきます。多くの夫婦が選ぶのは、リラックスした日々です。家で過ごす時間を重視する夫婦もいれば、アクティブに活動する夫婦もいます。各自の希望を考慮して、ストレスのない生活を目指します。
退職後の生活スタイル
退職後の生活スタイルにはさまざまな選択肢があります。例えば、
- 家庭での活動: 趣味や家庭菜園を楽しむ。
- 地域のボランティア: 社会貢献に携わることで、新たな出会いを得る。
- スポーツやフィットネス: 健康を維持するために積極的に活動する。
このような選択肢を考えると、それぞれに必要な費用が異なります。たとえば、趣味に必要な道具や、スポーツクラブの会費など、プランに合わせた資金が求められます。私たちの生活スタイルによって、老後資金の計画も変化します。
旅行や趣味の予算
旅行や趣味にかける予算は、老後の生活の質を大きく左右します。計画する際には、次の点に注目します。
- 年に一度の旅行: 国内外を含めた予算は、1人あたり約20万~50万円が目安。
- 趣味の費用: 趣味にかかる月々の費用を考える。例えば、絵画教室や音楽レッスンなどでは、月額1万円前後を見込むことが一般的。
Conclusion
老後資金の計画は私たちの未来を安心して迎えるために欠かせません。夫婦での生活スタイルや希望に応じて必要な資金を見極めることが大切です。貯蓄と投資のバランスを考えながら、早期に準備を始めることで、将来の不安を軽減できるでしょう。
また、医療費や生活費の変動を考慮し、柔軟に対応できる資金計画を立てることが求められます。私たちの老後が充実したものになるよう、今からしっかりと準備を進めていきましょう。